WGR Werk, Geldzaken, Recht en de Beurs
Hier kun je alles kwijt over sollicitaties, werksituaties, belastingen, (handelen op) de beurs, hypotheken, beleggingen en salarissen, arbeidscontracten of geschillen met je (huis)baas. Alles over werk, geldzaken en recht dus.


Benieuwd boe anderen die momenteel zonder BankApp bij ABM Amro bankieren hun transacties gaan doen.
Zie ook: consumentenbond
Kreeg net dus de brief dat ABN Amro niet langer de gebruikte E-dentifier gaat ondersteunen om mee in te loggen op Internet bankieren. Het alternatief is een dure USB stick die je dan ergens in moet duwen.
Nu: .. Straks(?)
Wij binnen vier weken moeten beslissen of we de "ABN Amro App" gaan gebruiken of als enig alternatief hun USB securitystick (€10-25 kopen, dat bij Ali voor 50ct de deur uitgaat) moeten gaan gebruiken ons bij ABN Amro te kunnen authenticeren voor hun wijze van Internetbankieren.
Met iemand het kan raden, die USB-stick alleen werkt op moderne en up-to-date te/gehouden computers.
Ik (redelijk goed onderlegd technocraat) sws ben fel tegenstander van deze opgedrongen life-App's en technologie die zg noodzakelijk zijn (gemaakt) om als modern mens te kunnen bestaan. Ik ga al helemaal geen USB stick ergens in iemands software/computer duwen om mij mee te authenticeren.
Eén van de hoofdredenen is dat wij voor diensten niet afhankelijk willen zijn van onze telefoon of specifiek software. SMS controle van allerhande diensten is/was daarin ergens al een brug te ver omdat we dan daarmee niet langer (meer) makkelijk kunnen wisselen van telefoonnummer.
Ik heb (gelukkig) ook een volwaardige Rabo (betaal)rekening/creitcards vv. RaboScanner en overweeg nu sterk om onze Amro zooi daarnaartoe over te zetten. Werk is dan hooguit een paar weken machtigingen omzetten.
Rabo berichtte mi net, dat zij nu geen, noch plannen hebben om hun leesscanner uit te faseren. De vraag blijft natuurlijk of en hoe lang dat houdbaar is/blijft.
Het is sw te zot voor woorden dan je na generaties (mijn voor/ouders zaten als bij ABN/Amro) en wij inmiddels decennia als klant zo in een afzeikmodus wordt gedreven.
Dit allemaal in het kader we willen en kunnen het wel maar gaan het zeker niet leuker maken omdat wij je business als pauperklant ons niet meer wensen.
NB wat jaeren terug eerder, zakelijk, werden we niet blij van Amro omdat die het persoonlijk contact al niet meer mogelijk maakten en wij zakelijk dus overhopten naar de Rabo waar er nog (hier) een kantoor is dat je te woord staat. Weliswaar op afspraak maar verder meer dan prima geregeld, incl. bakkie koffie.
Overstappen naar een ING vormt geen echt alternatief en we daar al eerder vertrokken toen die TAN/CAN vervielen. Geen idee verder of en hoe je daar nog zonder APP kunt bankieren.
[ Bericht 2% gewijzigd door Vallon op 18-10-2026 00:37:54 (plaatje securitykey) ]
Zie ook: consumentenbond
Kreeg net dus de brief dat ABN Amro niet langer de gebruikte E-dentifier gaat ondersteunen om mee in te loggen op Internet bankieren. Het alternatief is een dure USB stick die je dan ergens in moet duwen.
Nu: .. Straks(?)
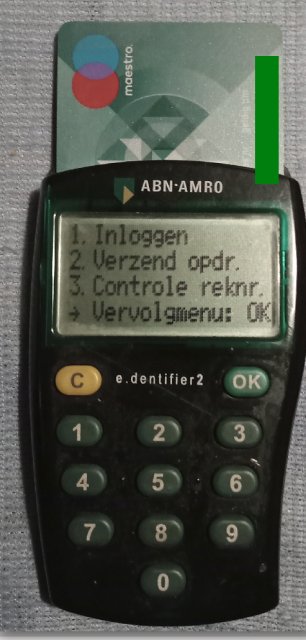
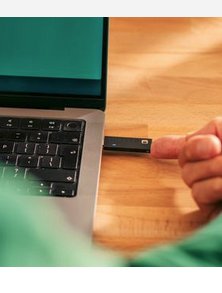
Wij binnen vier weken moeten beslissen of we de "ABN Amro App" gaan gebruiken of als enig alternatief hun USB securitystick (€10-25 kopen, dat bij Ali voor 50ct de deur uitgaat) moeten gaan gebruiken ons bij ABN Amro te kunnen authenticeren voor hun wijze van Internetbankieren.
Met iemand het kan raden, die USB-stick alleen werkt op moderne en up-to-date te/gehouden computers.
Ik (redelijk goed onderlegd technocraat) sws ben fel tegenstander van deze opgedrongen life-App's en technologie die zg noodzakelijk zijn (gemaakt) om als modern mens te kunnen bestaan. Ik ga al helemaal geen USB stick ergens in iemands software/computer duwen om mij mee te authenticeren.
Eén van de hoofdredenen is dat wij voor diensten niet afhankelijk willen zijn van onze telefoon of specifiek software. SMS controle van allerhande diensten is/was daarin ergens al een brug te ver omdat we dan daarmee niet langer (meer) makkelijk kunnen wisselen van telefoonnummer.
Ik heb (gelukkig) ook een volwaardige Rabo (betaal)rekening/creitcards vv. RaboScanner en overweeg nu sterk om onze Amro zooi daarnaartoe over te zetten. Werk is dan hooguit een paar weken machtigingen omzetten.
Rabo berichtte mi net, dat zij nu geen, noch plannen hebben om hun leesscanner uit te faseren. De vraag blijft natuurlijk of en hoe lang dat houdbaar is/blijft.
Het is sw te zot voor woorden dan je na generaties (mijn voor/ouders zaten als bij ABN/Amro) en wij inmiddels decennia als klant zo in een afzeikmodus wordt gedreven.
Dit allemaal in het kader we willen en kunnen het wel maar gaan het zeker niet leuker maken omdat wij je business als pauperklant ons niet meer wensen.
NB wat jaeren terug eerder, zakelijk, werden we niet blij van Amro omdat die het persoonlijk contact al niet meer mogelijk maakten en wij zakelijk dus overhopten naar de Rabo waar er nog (hier) een kantoor is dat je te woord staat. Weliswaar op afspraak maar verder meer dan prima geregeld, incl. bakkie koffie.
Overstappen naar een ING vormt geen echt alternatief en we daar al eerder vertrokken toen die TAN/CAN vervielen. Geen idee verder of en hoe je daar nog zonder APP kunt bankieren.
[ Bericht 2% gewijzigd door Vallon op 18-10-2026 00:37:54 (plaatje securitykey) ]
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."

Hej dan doe je het lekker niet. Ik zeg stop je geld in een sok. Niemand die je dan dwingt om een veiligere manier van authenticatie te gaan gebruiken.


Vandaag kreeg mijn man zo'n brief. Ik doe de bankzaken, hij bemoeit zich er nooit mee. Nu zal hij wel moeten, en het zal ook wel een app worden. Zo'n usb geval lijkt me ook niks. Kutbanken, te zot voor woorden. We hebben ook een rekening bij de Rabo, maar die heeft het op een ander vlak al verpest bij ons. Dus wat voor keus heb je dan nog? Dikke sok is ook geen optie. 

Tuurlijk, zeker geen weet van werk(gever) of instelling die ons hier inmiddels verplichtem om per bank te leven.quote:Op vrijdag 16 oktober 2026 19:18 schreef smizy het volgende:
Hej dan doe je het lekker niet. Ik zeg stop je geld in een sok. Niemand die je dan dwingt om een veiligere manier van authenticatie te gaan gebruiken.
Dat veiliger is een volstrekt verzinsel, nagekakelde redenatie met dat ik stellig vermoed dat iemand dat uitkraamt zonder dat die daar enig (in)zicht van heeft.
Veilig was thuis overboekingsformuliertjes invullen met een leuke dame achter de bankbalie die je op je bruine ogen kasgeld gaf en wij ons verder geen zorg hoefde te hebben dat iemand in Vietnam je rekening kan leegscammen.
En ja, ik ben een boomer.
Terug ontopic wat vind je ervan dat we als samen(be)leving in de handen worden gedwongen van vage App's en jij dat - overduidelijk - prima vindt.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."

Ja, de tijd dat we overboekingsformulieren op de post deden is inderdaad voorbij
Heel vervelend voor 0,01% van de bevolking
Heel vervelend voor 0,01% van de bevolking
VBL SC influencer
Left, right, behind
Left, right, behind
Dit is echt geen vooruitgang. Die 0,01% is verstandig, maar kansloos helaas.quote:Op vrijdag 16 oktober 2026 19:31 schreef Caland het volgende:
Ja, de tijd dat we overboekingsformulieren op de post deden is inderdaad voorbij
Heel vervelend voor 0,01% van de bevolking
Jij vindt het geen vooruitgang, dat is iets anders.quote:
[..]
Dit is echt geen vooruitgang. Die 0,01% is verstandig, maar kansloos helaas.
VBL SC influencer
Left, right, behind
Left, right, behind
Herkenbaar, Rabo issue ws met leningen/hypotheek me tnie nagekomen afspraken en je daar niet blijer van werd ?.quote:
Vandaag kreeg mijn man zo'n brief. Ik doe de bankzaken, hij bemoeit zich er nooit mee. Nu zal hij wel moeten, en het zal ook wel een app worden. Zo'n usb geval lijkt me ook niks. Kutbanken, te zot voor woorden. We hebben ook een rekening bij de Rabo, maar die heeft het op een ander vlak al verpest bij ons. Dus wat voor keus heb je dan nog? Dikke sok is ook geen optie.
Wij hebben die ervaring gemist omdat wij hun alleen gebruiken om in/uit geld over te boeken of iets te betalen als de pinpas/creditcard van ABN-Amro het (even) niet doet.
Amro is Mastercard en Rabo doet VISA wat dan een mooie backup is.
Het blijft zot dat een ander bepaald hoe je aan je eigen geld kunt komen.
Thuis in een sok is ludiek voor nitwits maar verder geen serieus te bespreken optie met dat je bv ook niet (meer) contact duurdere dingen mag/kan (af)kopen.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
We hadden gezeur met de Rabo na het overlijden van mijn moeder. Ze deden ongelooflijk vervelend ondanks dat ik enig kind ben en er een testament was.quote:
[..]
Herkenbaar, Rabo issue ws met leningen/hypotheek me tnie nagekomen afspraken en je daar niet blijer van werd ?.
Wij hebben die ervaring gemist omdat wij hun alleen gebruiken om in/uit geld over te boeken of iets te betalen als de pinpas/creditcard van ABN-Amro het (even) niet doet.
Amro is Mastercard en Rabo doet VISA wat dan een mooie backup is.
Het blijft zot dat een ander bepaald hoe je aan je eigen geld kunt komen.
Thuis in een sok is ludiek voor nitwits maar verder geen serieus te bespreken optie met dat je bv ook niet (meer) contact duurdere dingen mag/kan (af)kopen.
Maar ik vind bankieren tegenwoordig een gezeik van niks. Hoewel ik ver na de boomer generatie ben geboren weet ik nog wel hoe het eerder ging. Dat is het verschil, jongere mensen weten niet beter. Maar uiteindelijk gaan de jongelingen het nog wel ondervinden. Helaas.
Ik kan me inderdaad geen enkele manier bedenken hoe een handbeschreven papiertje bewust of onbewust verkeerd verwerkt zou worden. Die fouten zitten alleen in telefoons.quote:Op vrijdag 16 oktober 2026 19:29 schreef Vallon het volgende:
Dat veiliger is een volstrekt verzinsel, nagekakelde redenatie met dat ik stellig vermoed dat iemand dat uitkraamt zonder dat die daar enig (in)zicht van heeft.
Veilig was thuis overboekingsformuliertjes invullen met een leuke dame achter de bankbalie die je op je bruine ogen kasgeld gaf en wij ons verder geen zorg hoefde te hebben dat iemand in Vietnam je rekening kan leegscammen.

Bij ING kan ik nog wel met de scanner blijven inloggen, maar binnenkort gaat Ideal helemaal over naar Wero en kan ik dus geen directe betalingen bij allerlei webshops meer doen. Waardeloos. Ik heb en wil geen app. Bij ABN AMRO hoef ik dus ook niet te zijn, want ik kan geen usb-stick in m’n Ipad kwijt.

Noem het maar vooruitgang met wat je voorheen kon met pen en papier je nu allerhande technologie nodig hebt bij je geld te komen; en inmiddels al raar wordt bekeken om boodschappen contant af te willen rekenen.quote:
[..]
Jij vindt het geen vooruitgang, dat is iets anders.
Nu vallen wij/ik als plebs niet in de categorie witwassers van malafide zaken, wij/ik sws geen enkele voordeel zie om iets elektronisch te (moeten) doen. Ik weet precies wat er wanneer binnenkomt en heb sws geen computer nodig om te weten dat het net te weinig is.
Kern hier is dat een ABN Amro ons tot elektronisch bankieren verlokte met een inlogapparaatje en daar nu vanaf wil met stik of slik er maar in. Ik vermoed dat zij geen trek meer hebben of heil zien in ons/mijn soort mensen als klant.
Bij Rabo zijn daartoe (nog) geen plannen en kan ik dus de komende 4-5 jaar er op rekenen dat we met hun offline scanner kunnen blijven inloggen.
Rabo heeft ons ook eerder "geholpen" (ik meen 2008) in de tijd dat ABNAmro zowat omviel.
Wij ineens niet meer bij onze rekeningen konden komen. Niet zo heel grappig was toen dat we ineens niet zomaar wat grotere bedragen konden wegsluizen omdat men hun bankrun wilde voorkomen. Dara stonden we toen met lege handen we iets wilde afhalen dat niet was betaald. Kortom, ons vertrouwen in ABN Amro was sindsdien al aardig getemperd.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Reken er maar op dat uiteindelijk alle grootbanken dezelfde beweging maken, zoals het altijd gaat. Helemaal met de intrede van Wero.quote:Op vrijdag 16 oktober 2026 19:48 schreef Vallon het volgende:
[..]
Noem het maar vooruitgang met wat je voorheen kon met pen en papier je nu allerhande technologie nodig hebt bij je geld te komen; en inmiddels al raar wordt bekeken om boodschappen contant af te willen rekenen.
Nu vallen wij/ik als plebs niet in de categorie witwassers van malafide zaken, wij/ik sws geen enkele voordeel zie om iets elektronisch te (moeten) doen. Ik weet precies wat er wanneer binnenkomt en heb sws geen computer nodig om te weten dat het net te weinig is.
Kern hier is dat een ABN Amro ons tot elektronisch bankieren verlokte met een inlogapparaatje en daar nu vanaf wil met stik of slik er maar in. Ik vermoed dat zij geen trek meer hebben of heil zien in ons/mijn soort mensen als klant.
Bij Rabo zijn daartoe (nog) geen plannen en kan ik dus de komende 4-5 jaar er op rekenen dat we met hun offline scanner kunnen blijven inloggen.
Rabo heeft ons ook eerder "geholpen" (ik meen 2008) in de tijd dat ABNAmro zowat omviel.
Wij ineens niet meer bij onze rekeningen konden komen. Niet zo heel grappig was toen dat we ineens niet zomaar wat grotere bedragen konden wegsluizen omdat men hun bankrun wilde voorkomen. Dara stonden we toen met lege handen we iets wilde afhalen dat niet was betaald. Kortom, ons vertrouwen in ABN Amro was sindsdien al aardig getemperd.
VBL SC influencer
Left, right, behind
Left, right, behind

Triest en dat speelt helaas bij elke wereldvreemd geworden bank die alleen nog wil/kan/mag doen indien het opgelegde regeltjes protocol wordt gevolgd.quote:
We hadden gezeur met de Rabo na het overlijden van mijn moeder. Ze deden ongelooflijk vervelend ondanks dat ik enig kind ben en er een testament was.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Volkomen logisch dat er juist bij zaken als overlijden en bankzaken hele strenge protocollen worden gevolgd.quote:Op vrijdag 16 oktober 2026 19:49 schreef Vallon het volgende:
[..]
Triest en dat speelt helaas bij elke wereldvreemd geworden bank die alleen nog wil/kan/mag doen indien het opgelegde regeltjes protocol wordt gevolgd.
VBL SC influencer
Left, right, behind
Left, right, behind
Een ABN identifier is zo ongeveer 20 jaar over de datum. Tijden veranderen. Ik snap wel dat banken niet een service in de lucht houden waar maar een klein deel van de klanten gebruik van maakt.
Dat wel. Maar in mijn geval sloeg het nergens op.quote:
[..]
Volkomen logisch dat er juist bij zaken als overlijden en bankzaken hele strenge protocollen worden gevolgd.


Hoewel ik (ook) een teringhekel aan de "mentaliteit" van banken heb omdat de werknemers allemaal denken als een 'bedrijf' en ook voor het bedrijf en dus per definitie tegen het individu snap ik het probleem niet precies... Verder ook een hekel aan de "moderne tijd" omdat het best bewijsbaar is dat het allemaal gewoon slechter wordt voor het niet schatrijke individu.
Maar of je nou bevestigt / identificeert met een dedicated kastje of met de telefoon, dat maakt in principe toch niet uit?
Mogelijk zit er ook een beetje sjachrijn ten opzichte van de "dwang" van de bank die onvermijdelijk is, je moet toch mee als je nog iets wilt kunnen doen.
Maar of je nou bevestigt / identificeert met een dedicated kastje of met de telefoon, dat maakt in principe toch niet uit?
Mogelijk zit er ook een beetje sjachrijn ten opzichte van de "dwang" van de bank die onvermijdelijk is, je moet toch mee als je nog iets wilt kunnen doen.
vrijdag 9 december 2016 15:58 schreef Ringo het volgende:
Welke discussie? Ik zie alleen maar harige kerels die elkaar de rug inzepen.
Welke discussie? Ik zie alleen maar harige kerels die elkaar de rug inzepen.

Ze accepteerden de verklaring van erfrecht niet?quote:
[..]
Dat wel. Maar in mijn geval sloeg het nergens op.
The love you take is equal to the love you make.
Er is nog zo iets als een continuïteits waarborg dat een (ook groot)bank tijdig moet aangeven dat iets vervalt.quote:
[..]
Reken er maar op dat uiteindelijk alle grootbanken dezelfde beweging maken, zoals het altijd gaat. Helemaal met de intrede van Wero.
ABN/Amro heeft in 2022 dat weliswaar gemeld maar [u]gemakshalve[/u] niet gezegd wat daarin haar alternatief is... wat dius nu een niet te hanteren USB stick blijkt te zijn.
Een ding dat maar ergens in moet passen en je dan voortaan bij je moet gaan hebben om al of niet via een verloopkabel dan in iemands - mits geschikte - computer te steken.
Wat ABN doiet is precies de regel volgen in volle weteschap dat ze hem vooral niet mogelijk wil maken.
De E-dentifer was/is bij een beetje bedrijf overal beschikbaar en kan je gewoon met je eigen bankpas gebruiken om mee te Authenticeren. Op kantoor hadden we iets van 5 van die dingen rondslingeren dat met een USB stick dus gepersonaliseerd wordt. Die stick staat totaal los van het pasje (waarin de code chip) zit.
//--//
Rabo heeft mij net - in de chat - bevestigd dat zij geen plannen hebben en ik dus mag rekenen dat haat scanner nog tenminste 5 jaar in enigerlei vorm beschikbaar blijft. Voor ons genoeg om de komende periode alle handel over te zetten met gelukkig geen andere (leen)verplichtingen die ons bij ABN Amro houden.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Succes ermee, heb je over een paar jaar ongetwijfeld weer bij Rabobank iets te zeiken.quote:
[..]
Er is nog zo iets als een continuïteits waarborg dat een (ook groot)bank tijdig moet aangeven dat iets vervalt.
ABN/Amro heeft in 2022 dat weliswaar gemeld maar [u]gemakshalve[/u] niet gezegd wat daarin haar alternatief is... wat dius nu een niet te hanteren USB stick blijkt te zijn.
Een ding dat maar ergens in moet passen en je dan voortaan bij je moet gaan hebben om al of niet via een verloopkabel dan in iemands - mits geschikte - computer te steken.
Wat ABN doiet is precies de regel volgen in volle weteschap dat ze hem vooral niet mogelijk wil maken.
De E-dentifer was/is bij een beetje bedrijf overal beschikbaar en kan je gewoon met je eigen bankpas gebruiken om mee te Authenticeren. Op kantoor hadden we iets van 5 van die dingen rondslingeren dat met een USB stick dus gepersonaliseerd wordt. Die stick staat totaal los van het pasje (waarin de code chip) zit.
//--//
Rabo heeft mij net - in de chat - bevestigd dat zij geen plannen hebben en ik dus mag rekenen dat haat scanner nog tenminste 5 jaar in enigerlei vorm beschikbaar blijft. Voor ons genoeg om de komende periode alle handel over te zetten met gelukkig geen andere (leen)verplichtingen die ons bij ABN Amro houden.
VBL SC influencer
Left, right, behind
Left, right, behind
Ik wist eerlijk gezegd niet eens dat ze nog bestondenquote:
Een ABN identifier is zo ongeveer 20 jaar over de datum. Tijden veranderen. Ik snap wel dat banken niet een service in de lucht houden waar maar een klein deel van de klanten gebruik van maakt.
VBL SC influencer
Left, right, behind
Left, right, behind
Maargoed. Ik weet wel dat zij bij ABN nog gewoon ouderwetse overschrijvingsformulieren accepteren en verwerken dus als je dat zo fijn vindt zou ik er gewoon lekker blijven @Vallon
En ze zijn zelfs gratis als je voor 1945 bent geboren!
En ze zijn zelfs gratis als je voor 1945 bent geboren!
VBL SC influencer
Left, right, behind
Left, right, behind
Ehhhh en dat dan gaan vervangen door een 30 jaar oude USB stick, die onderwater het slechter doet en allerlei andere afhankelijkheden heeft ?quote:
Een ABN identifier is zo ongeveer 20 jaar over de datum. Tijden veranderen. Ik snap wel dat banken niet een service in de lucht houden waar maar een klein deel van de klanten gebruik van maakt.
Ze hadden ook kunnen kiezen voor een andere identifer maar deden dat 4,5jaar niet op als duveltje uit een doosje deze zomer op de proppen te komen met die stick.
Het voordeel van de "identifier" of "scanner" is dat die alleen werkt i.c.m. me je bankpasje en voor ons de reden waarom wij dat/die dat niet in onze telefoon willen hebben. Verlies je telefoon - meerder keren gehad in het gezin - en leiden komt tot last. Met een pasje, bel je even (krijg je een interview) om 2 dagen later - OK kost wat boete - verder te kunnen.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Jawel. Maar alles ging zo vreselijk stroperig, en de communicatie verliep stug en onpersoonlijk.quote:
[..]
Ze accepteerden de verklaring van erfrecht niet?
Ik heb 3 jaar eerder de nalatenschap van een vriend geregeld. Daar was veel meer bezit, ik was geen familie. Er was een testament en er is nooit gevraagd om verklaring van erfrecht. Ik kon alles binnen een dag inzien, maar bij mijn eigen moeder heb ik 2 maanden moeten wachten.
Je kan gewoon app gebruiken voor webaankopen en in de winkel gewoon je fysieke pas gebruiken. Ben je niet meteen het haasje als de smartphone weg is.quote:
[..]
Ehhhh en dat dan gaan vervangen door een 30 jaar oude USB stick, die onderwater het slechter doet en allerlei andere afhankelijkheden heeft ?
Ze hadden ook kunnen kiezen voor een andere identifer maar deden dat 4,5jaar niet op als duveltje uit een doosje deze zomer op de proppen te komen met die stick.
Het voordeel van de "identifier" of "scanner" is dat die alleen werkt i.c.m. me je bankpasje en voor ons de reden waarom wij dat/die dat niet in onze telefoon willen hebben. Verlies je telefoon - meerder keren gehad in het gezin - en leiden komt tot last. Met een pasje, bel je even (krijg je een interview) om 2 dagen later - OK kost wat boete - verder te kunnen.
Het is hoe je er naar wilt kijken met dat ik er als chagrijn idd niet om gevraagd heb.quote:
Maar of je nou bevestigt / identificeert met een dedicated kastje of met de telefoon, dat maakt in principe toch niet uit?
Ik sws van kindsaf thuis ben groot gebracht dat je je geld niet/nooit uit handen moet geven en wij daartoe gedwongen zijn en nog meer hoe dat eigendom toe te passen.
Het verschil FWIW; die telefoon is strikt persoonlijk en dat dedicated kastje totaal niet.
Met dat elke internetbrowser mits na ca 2010 met identifier/scanner bruikbaar is om te internetbankieren.
Ik kan (zo ja) jouw identifer gebruiken met mijn pasje om daarmee iets over te boeken op de verouderde computer van de garage of desnoods internet browser op jouw prachtige -of mijn (minimalistische telefoon (waar sws niet eens USB-stick in/op past).
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."

Noem het maar "zeiken" omdat een samenleving iemand ergens toe dwingt met dat er grote groepen zijn die daardoor niet zelfstandig meer in staat zijn om op hun vertrouwde wijze, hun ding te doen.quote:
[..]
Succes ermee, heb je over een paar jaar ongetwijfeld weer bij Rabobank iets te zeiken.
Dat succes zal lekker lukken en we dan over 5 jaar wel weer zien waar we dan aanlanden.
//--//
Het lullig en wat ik vind, valse van ABN Amro dat zij mij in 2022 nog niet wilde of konden vertellen hoe ze hun aangekondigde uitfasering gingen voorzien van een en welk alternatief. Ik werd in de lure gelegd dat ws de e-dentifiers dan zouden worden vervangen door iets soortgelijks omdat immers de chiptechnologie verandert.
Had ik nu dit geweten, waren we al toen al inclusief met dat van de onzen naar de Rabo verkast.
Nu zal Amro zeker niet wakker liggen van ons weg te halen "vermogen" maar ze zijn ons definitief kwijt als trouwe klant. die ze sws elke maand €13 (kosten pakket) opleverde.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Dan was je sowieso een verliesgevende klant, missen ze dus niks aan.quote:Op vrijdag 16 oktober 2026 20:26 schreef Vallon het volgende:
[..]
Noem het maar "zeiken" omdat een samenleving iemand ergens toe dwingt met dat er grote groepen zijn die daardoor niet zelfstandig meer in staat zijn om op hun vertrouwde wijze, hun ding te doen.
Dat succes zal lekker lukken en we dan over 5 jaar wel weer zien waar we dan aanlanden.
//--//
Het lullig en wat ik vind, valse van ABN Amro dat zij mij in 2022 nog niet wilde of konden vertellen hoe ze hun aangekondigde uitfasering gingen voorzien van een en welk alternatief. Ik werd in de lure gelegd dat ws de e-dentifiers dan zouden worden vervangen door iets soortgelijks omdat immers de chiptechnologie verandert.
Had ik nu dit geweten, waren we al toen al inclusief met dat van de onzen naar de Rabo verkast.
Nu zal Amro zeker niet wakker liggen van ons weg te halen "vermogen" maar ze zijn ons definitief kwijt als trouwe klant. die ze sws elke maand €13 (kosten pakket) opleverde.
VBL SC influencer
Left, right, behind
Left, right, behind
Zelfs driekwart van 75+ heeft ondertussen een smartphone.quote:
Ik heb geen smartphone, ook zoiets
Met vergeten te vermelden dat die papieren weg mensen veel geld uit de zak troggelt net als de vervangende USB tiuck die zg €10-25 in massa geproduceerd (vanaf 1000+) nog geen 10ct is. En dan stellen dat de bank daar niet aan zou verdienen.quote:
Maargoed. Ik weet wel dat zij bij ABN nog gewoon ouderwetse overschrijvingsformulieren accepteren en verwerken dus als je dat zo fijn vindt zou ik er gewoon lekker blijven @:vallon
En ze zijn zelfs gratis als je voor 1945 bent geboren!
Ik ben (heel) wat jonger met dat het erg ingewikkeld is om zeg met een overschrijvingsformulier, een webshop te betalen via zeg iDeal/Wero.
Ik snap verder de redenatie met niet "mijn" issue, next.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Beide dingen maken het lastiger maar wel "veiliger". Ook wel duurder want met een verouderd besturingssysteem wordt men geblokkeerd op een gegeven moment. Zo had ik Android 8 of zo en de AMRO verlangde op een gegeven moment minstens versie 12 of wat. Echter ik kon geen versie 12 krijgen wegens geen major updates meer. Dan kan de telefoon weg en moet je een nieuwe. Ongehoorde E-Waste en kapitaalvernietiging ten koste van het individu.quote:
Het verschil FWIW; die telefoon is strikt persoonlijk en dat dedicated kastje totaal niet.
Met dat elke internetbrowser mits na ca 2010 met identifier/scanner bruikbaar is om te internetbankieren.
Mijn punt van het bevestigen blijft wel overeind in de zin dat het enige verschil een kastje is in de vorm van een dedicated kastje of een Handy
 Om iets te doen moet het besturingssysteem van welk apparaat ook up to date zijn. Dus ik twijfel of een browser uit 2010 wel acceptabel is.
vrijdag 9 december 2016 15:58 schreef Ringo het volgende:
Welke discussie? Ik zie alleen maar harige kerels die elkaar de rug inzepen.
Welke discussie? Ik zie alleen maar harige kerels die elkaar de rug inzepen.

Nofi, zie daar de ingesleten gedachte en juist mijn punt: ik heb, wil en moet geen APP waarvan ik afhankelijk ben/wordt. Ik buiten de kosten, nauwwlijks wakker lig als ik mijn shitphone kwijtraak.quote:
[..]
Je kan gewoon app gebruiken voor webaankopen en in de winkel gewoon je fysieke pas gebruiken. Ben je niet meteen het haasje als de smartphone weg is.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."

Yep, en dit proces maakt dat alleen maar nog duidelijker met dat ze hun kosten vol doorbelasten en al te graag ons geld liet beheren.quote:
[..]
Dan was je sowieso een verliesgevende klant, missen ze dus niks aan.
Maar goed, het was al een tijd duidelijk dat ABN Amro als internationaal handelsbank wil(de) opereren zonder veel aandacht voor pauperclienten tehebben het maar moeten doen met hun APP en chatbot.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Ja wat ik al zei, uiteindelijk doen alle banken hetzelfde dus benieuwd welke switch je over een paar jaar weer gaat maken omdat je niet tegen vooruitgang kanquote:
[..]
Yep, en dit proces maakt dat alleen maar nog duidelijker met dat ze hun kosten vol doorbelasten en al te graag ons geld liet beheren.
Maar goed, het was al een tijd duidelijk dat ABN Amro als internationaal handelsbank wil(de) opereren zonder veel aandacht voor pauperclienten tehebben het maar moeten doen met hun APP en chatbot.
VBL SC influencer
Left, right, behind
Left, right, behind


Om die reden zijn wij onlangs overgestapt op ASN. Daar kan je ook online je bankzaken doen zonder app.quote:Op vrijdag 16 oktober 2026 20:36 schreef Vallon het volgende:
[..]
Nofi, zie daar de ingesleten gedachte en juist mijn punt: ik heb, wil en moet geen APP waarvan ik afhankelijk ben/wordt. Ik buiten de kosten, nauwwlijks wakker lig als ik mijn shitphone kwijtraak.
https://www.asnbank.nl/as(...)nline-bankieren.html
Een app en E/Os schijnt namelijk ook onmogelijk ingewikkeld te zijn; de banken willen allemaal per se alleen maar zaken doen met Google en Apple.
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Je mist of gaat voorbij aan het punt.quote:
Mijn punt van het bevestigen blijft wel overeind in de zin dat het enige verschil een kastje is in de vorm van een dedicated kastje of een Handy
Die handy met bankapp is naast verplicht en strikt persoonlijk
Die E-dentifier is een volstrekt generiek ding wat pas persoonlijk wordt icm met het bankpasje, zo je dat gebruik dat kaartje* waarmee je ook pint, tankt en geld opneemt. Ben je dat kaartje kwijt, blokkeer je die en krijg je binnen twee dagen een andere. Ben je je telefoon kwijt... hoe ga je een nieuwe kopen, laat staan waarmee bellen, om maar wat te zeggen ?
* Die betaalfunctie kan "ook" met een moderne telefoon door de NFC data van het pasje over te zetten naar de BankApp van de telefoon waarmee die telefoon nog meer afhankelijkheid gaat geven.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Ik zou echt niet weten wat ik met zo’n moest, ik heb een Ipad, wat moet ik daarnaast met een smartphone?quote:
[..]
Zelfs driekwart van 75+ heeft ondertussen een smartphone.
Overal op de wereld is er een mogelijkheid tot bellen. Ben je je telefoon kwijt dan kun je binnen een minuut je internetbankieren laten blokkeren.quote:
[..]
Je mist of gaat voorbij aan het punt.
Die handy met bankapp is naast verplicht en strikt persoonlijk
Die E-dentifier is een volstrekt generiek ding wat pas persoonlijk wordt icm met het bankpasje, zo je dat gebruik dat kaartje* waarmee je ook pint, tankt en geld opneemt. Ben je dat kaartje kwijt, blokkeer je die en krijg je binnen twee dagen een andere. Ben je je telefoon kwijt... hoe ga je een nieuwe kopen, laat staan waarmee bellen, om maar wat te zeggen ?
* Die betaalfunctie kan "ook" met een moderne telefoon door de NFC data van het pasje over te zetten naar de BankApp van de telefoon waarmee die telefoon nog meer afhankelijkheid gaat geven.
In het uiterst hypothetische geval dat iemand en in je telefoon komt en vervolgens ook toegang krijgt tot je bankapp dan. Een fysieke betaalpas is wat dat aangaat een stuk onveiliger
VBL SC influencer
Left, right, behind
Left, right, behind
Je kent mij niet, laat staan te beoordelen waar ik niet tegen kant. Hooguit dat jij dingen anders consumeert.quote:
[..]
Ja wat ik al zei, uiteindelijk doen alle banken hetzelfde dus benieuwd welke switch je over een paar jaar weer gaat maken omdat je niet tegen vooruitgang kan
Ik ontwerp o.a. allerlei ingewikkelde (digitale)toepassingen die onze vooruitgang fiks helpen maar ben pertinent tegen die op te willen leggen als noodzakelijke leefwijze. Vooruitgang is niet mensen hun gewoonte tot die keuze te ontnemen.
Ik had ergens gehoopt of beter verwacht, bij ABN Amro - zoals in 2022 werd open gehouden - dat zij zouden kiezen voor een oplossing die niet strikt verbonden is aan beschikbare technologie zoals het moeten hebben en ergens insteken van een USB stick. Nog los dat er ongetwijfeld allerlei fakes, does en (draadloze) namaak gaan komen die doen alsof.
Het is altijd fout om als keuze een samenleving afhankelijk te maken van technologie.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Helaas doen die hetzelfde als ING voor wat betreft betalingen met Wero, daar heb je ook bij ASN een app voor nodig. Jammer, daar hoef ik dus ook niet heen.quote:Op vrijdag 16 oktober 2026 20:50 schreef sigme het volgende:
[..]
Om die reden zijn wij onlangs overgestapt op ASN. Daar kan je ook online je bankzaken doen zonder app.
https://www.asnbank.nl/as(...)nline-bankieren.html
Een app en E/Os schijnt namelijk ook onmogelijk ingewikkeld te zijn; de banken willen allemaal per se alleen maar zaken doen met Google en Apple.
Hoe dan zonder App en E-dentifier ?quote:
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Het feit of je een virtuele betaalpas installeert op je telefoon of niet staat volledig los van de app te gebruiken om de QR code te scannen. En wanneer je bang bent dat je niet meer in je bankrekening komt met internet-bankieren wanneer je je telefoon kwijt bent, nadat je een nieuwe telefoon hebt gekocht (met dat fysieke pasje), installeer je de app en gebruik je je ID bewijs om de app te activeren. Kan je zo weer in je internet-bankieren (via telefoon of pc).quote:
[..]
Je mist of gaat voorbij aan het punt.
Die handy met bankapp is naast verplicht en strikt persoonlijk
Die E-dentifier is een volstrekt generiek ding wat pas persoonlijk wordt icm met het bankpasje, zo je dat gebruik dat kaartje* waarmee je ook pint, tankt en geld opneemt. Ben je dat kaartje kwijt, blokkeer je die en krijg je binnen twee dagen een andere. Ben je je telefoon kwijt... hoe ga je een nieuwe kopen, laat staan waarmee bellen, om maar wat te zeggen ?
* Die betaalfunctie kan "ook" met een moderne telefoon door de NFC data van het pasje over te zetten naar de BankApp van de telefoon waarmee die telefoon nog meer afhankelijkheid gaat geven.
Waar is er een publieke telefoon nog te vinden of laat je zomaar iemand bellen met jouw telefoon ?quote:
[..]
Overal op de wereld is er een mogelijkheid tot bellen. Ben je je telefoon kwijt dan kun je binnen een minuut je internetbankieren laten blokkeren.
In het uiterst hypothetische geval dat iemand en in je telefoon komt en vervolgens ook toegang krijgt tot je bankapp dan. Een fysieke betaalpas is wat dat aangaat een stuk onveiliger
Dit laatste is gemiddeld genomen heel onverstandig want naast dat jouw unlockte telefoon eenvoudig via zeg Wifi/BT of qua NFC is te kopiëren, kan een gebruiker zich jouw telefoon en daarmee identificatie; anders voordoen.
Ik vrees verder dat het blokkeren lastig is want dan kan iemand in die denktrant eenvoudig ook middels jouw telefoon, jouw telefoon blokkeren, toch ? Gewoon FF bellen met: Hey, ik ben Caland, ik ben mijn code kwijt ?
Vertel, hoe is een fysiek betaalpas (vv pincode) onveiliger dan een code op whatever else ?
Of is het meer dat je dan vindt, denkt of omdat het door belanghebbenden voortdurend benadrukt wordt ?
Laten we het hier houden dat jij het geen issue vindt dat ik als beleving anders ervaar of bezie. Agree to disagree dat wat ABN Amro oplegt, niet te accepteren is.
Of Rabo dat pad ook opgaat, zie ik dan over 5 jaar wel weer. Zij tot op heden geen enkele plan heeft dingen anders te maken. Voorts (ergens boterslim) daarmee mensen die wel financieel willen kunnen kiezen naar zich toetrekt.
Bij Rabo kan je op elke (ook ouderwetse) wijze nog steeds blijven bankieren.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Ja hoor, als ik op straat loop en mijn telefoon kwijt ben weet ik zeker dat ik binnen een paar minuten iemand (of iets) heb gevonden waar ik even een noodnummer van de bank kan bellen.quote:
[..]
Waar is er een publieke telefoon nog te vinden of laat je zomaar iemand bellen met jouw telefoon ?
Dit laatste is gemiddeld genomen heel onverstandig want naast dat jouw unlockte telefoon eenvoudig via zeg Wifi/BT of qua NFC is te kopiëren, kan een gebruiker zich jouw telefoon en daarmee identificatie; anders voordoen.
Ik vrees verder dat het blokkeren lastig is want dan kan iemand in die denktrant eenvoudig ook middels jouw telefoon, jouw telefoon blokkeren, toch ? Gewoon FF bellen met: Hey, ik ben Caland, ik ben mijn code kwijt ?
Vertel, hoe is een fysiek betaalpas (vv pincode) onveiliger dan een code op whatever else ?
Of is het meer dat je dan vindt, denkt of omdat het door belanghebbenden voortdurend benadrukt wordt ?
Laten we het hier houden dat jij het geen issue vindt dat ik als beleving anders ervaar of bezie. Agree to disagree dat wat ABN Amro oplegt, niet te accepteren is.
Of Rabo dat pad ook opgaat, zie ik dan over 5 jaar wel weer. Zij tot op heden geen enkele plan heeft dingen anders te maken. Voorts (ergens boterslim) daarmee mensen die wel financieel willen kunnen kiezen naar zich toetrekt.
Bij Rabo kan je op elke (ook ouderwetse) wijze nog steeds blijven bankieren.
Veel mensen weten dit niet maar het grappige is dus ook echt dat iedereen een betaalpas (of internetbankieren) kan blokkeren als ze simpelweg een rekeningnummer (en/of pasnummer) kunnen oplepelen. Ook voor de gevallen dat ik bijvoorbeeld een pas vind op straat en pro-actief die bank bel.
Waarom een fysieke betaalpas onveiliger is lijkt me helder, daar moet je slechts langs één beveiliging en dat is ook nog eens een viercijferige code. Als ik een telefoon jat en bij bankgegevens wil komen moet ik langs meerdere beveiligingen.
VBL SC influencer
Left, right, behind
Left, right, behind
De app maakt gebruik van de private keys die zijn aangemaakt vanuit de secure enclave van je telefoon. Dat is absoluut te kraken, maar technisch vind ik het makkelijker om de pincode uit te lezen van je fysieke pinpas, aangezien dat nog lekker op 3DES draait.quote:
[..]
Waar is er een publieke telefoon nog te vinden of laat je zomaar iemand bellen met jouw telefoon ?
Dit laatste is gemiddeld genomen heel onverstandig want naast dat jouw unlockte telefoon eenvoudig via zeg Wifi/BT of qua NFC is te kopiëren, kan een gebruiker zich jouw telefoon en daarmee identificatie; anders voordoen.
Voor de bank is dit juist wel heel makkelijk, want het blokkeren van een rekening is voor de bank niet een heel zwaar middel en ze deblokkeren pas wanneer zij overtuigd zijn dat het goed is.quote:Ik vrees verder dat het blokkeren lastig is want dan kan iemand in die denktrant eenvoudig ook middels jouw telefoon, jouw telefoon blokkeren, toch ? Gewoon FF bellen met: Hey, ik ben Caland, ik ben mijn code kwijt ?
Op zich is een OTP die gegeneerd wordt via de betaalpas veilig, net zoals de app veilig is. Al heeft de bank wel meer controle over die app en wat er op de telefoon draait, dan dat zij heeft op hoe de e-identifer draait. Dus ik begrijp wel dat de bank die mate van controle als veiliger beschouwd.quote:Vertel, hoe is een fysiek betaalpas (vv pincode) onveiliger dan een code op whatever else ?
Of is het meer dat je dan vindt, denkt of omdat het door belanghebbenden voortdurend benadrukt wordt ?
Daar hoort vooral de toevoeging bij dat het voor jou niet te accepteren is, en ABN dus blijkbaar al aangeeft dat zij de consequentie van het verlaten van de bank accepteert.quote:Laten we het hier houden dat jij het geen issue vindt dat ik als beleving anders ervaar of bezie. Agree to disagree dat wat ABN Amro oplegt, niet te accepteren is.
Ook hier, je mist het punt: er is geen virtuele kaart te gebruiken om in te scannen noch is er sprake van een QR code. of ID nodig om een APP whatever te autoriseren etc.etc.etc.quote:
[..]
Het feit of je een virtuele betaalpas installeert op je telefoon of niet staat volledig los van de app te gebruiken om de QR code te scannen. En wanneer je bang bent dat je niet meer in je bankrekening komt met internet-bankieren wanneer je je telefoon kwijt bent, nadat je een nieuwe telefoon hebt gekocht (met dat fysieke pasje), installeer je de app en gebruik je je ID bewijs om de app te activeren. Kan je zo weer in je internet-bankieren (via telefoon of pc).
Ik scan met de universele Amro Edentifier geen QR code.
Ik roep de Amro Bankpagina op, type mijn bankrekeningnummer en krijg een challenge/check verificatiecode .
Ik duw de kaart in de E-dentifier, type mijn pincode van het bankpasje, type de verificatie in waarna die de edenitifier een bevestigingscode uitrekent waarmee in vervolgens inlog.
NB: Die in te typen "bevestigingscode" is het resultaat van een uiterst ingewikkelde berekening (zg public challenge) adhv o.a. unieke chip van de kaart, die telkens weer anders is. Bij 3 opeenvolgende foute pincodes, blokkeert de chip van de kaart.
Met de eveneens universele Raboscanner is dat proces qua detail net even anders.
Ik ga naar de Bankpagina, typ mijn bankrekening waarna ik een gekleurd/gestippeld plaatje code krijg die wat weg heeft van een QR code.
Om die beeldcode te bevestigen moet ik de bankkaart in in de scanner steken en pincode toetsen.
De Raboscanner heeft een camera die vertoonde beeldcode van mijn bankrekening afleest waarna check/challenge getal wordt uitgerekend dat ik als bevestiging code om in te loggen.
In beide gevallen is op geen enkele wijze een telefoon en eigen technologie - los van (scanner/dentifier) - nodig, om met een fysiek betaalpas icm pincode via een browser te kunnen internetbankieren.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Daar ben je vrij stellig in met dat jij dat mij die beveiliging niet kan aantonen anders dan dat iets/iemand jou dat influistert. Ik concludeer dat je het niet kunt of wilt begrijpen.quote:
[..]
Ja hoor, als ik op straat loop en mijn telefoon kwijt ben weet ik zeker dat ik binnen een paar minuten iemand (of iets) heb gevonden waar ik even een noodnummer van de bank kan bellen.
Veel mensen weten dit niet maar het grappige is dus ook echt dat iedereen een betaalpas (of internetbankieren) kan blokkeren als ze simpelweg een rekeningnummer (en/of pasnummer) kunnen oplepelen. Ook voor de gevallen dat ik bijvoorbeeld een pas vind op straat en pro-actief die bank bel.
Waarom een fysieke betaalpas onveiliger is lijkt me helder, daar moet je slechts langs één beveiliging en dat is ook nog eens een viercijferige code. Als ik een telefoon jat en bij bankgegevens wil komen moet ik langs meerdere beveiligingen.
Niet erg met agree to disagree met dat jij het wijzigen van zaken geen probleem vindt.
Het de situatie niet anders maakt dat ABN Amro eenzijdig besluit om haar werkwijze te veranderen en mij 4 weken geeft dat te slikken, er in te stikken of op te rotten.
Wil ik wat anders dan ABN Amro mij oplegt, heb ik dus 4 weken tijd om de boel daar op te heffen wan tik ga zeker geen APP gebruiken op mijn phone - Android 8 of zo, niet eens kan - noch een USB key ergens in te frutten.
En nee, iemands pasje zomaar blokkeren vraagt wat meer dan alleen nummers opdreunen w.o. je ook zal moeten duiden wie/wat je bent en de medewerker normaliter naar allerhande (o.a. rekening/afschrijving bedragen) details zal (horen te) vragen die alleen jij als eigenaar normaliter weet om vast te stellen wie/wat je bent dat je zegt.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Wat een gelul. Ik ben zelf nu in de 50' Maargoed. Heb je complete revolutie meegemaakt. Ze kunnen makkelijk alles binnen een app regelen, maar nee, niet"veilig" genoeg. Lazer toch op zeg.quote:
Ja, de tijd dat we overboekingsformulieren op de post deden is inderdaad voorbij
Heel vervelend voor 0,01% van de bevolking
Nope. Als ik een pas op straat vind en ik bel daarover de desbetreffende bank dan blokkeert de bank die zonder dat ik ook maar hoef door te geven wie ik ben.quote:
[..]
En nee, iemands pasje zomaar blokkeren vraagt wat meer dan alleen nummers opdreunen w.o. je ook zal moeten duiden wie/wat je bent en de medewerker normaliter naar allerhande (o.a. rekening/afschrijving bedragen) details zal (horen te) vragen die alleen jij als eigenaar normaliter weet om vast te stellen wie/wat je bent dat je zegt.
VBL SC influencer
Left, right, behind
Left, right, behind
Dat mag allang niet meer.quote:
Alles cash. Ook werk en betaling huur etc. Wat een gezeur zeg
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Omdat het niet magquote:
[..]
Echt wel. Alleen bijna niemand doet dat nog.
VBL SC influencer
Left, right, behind
Left, right, behind
quote:
[..]
Echt wel. Alleen bijna niemand doet dat nog.
https://www.arbeidsrechte(...)alaris-moet-betalen/quote:De werkgever moet het loon in geld rechtstreeks aan de medewerker uitbetalen, doorgaans door dit op een bank- of girorekening over te maken (art 7:620 BW). Bij uitzondering wordt het loon contant betaald, bijvoorbeeld op de plaats waar de arbeid wordt verricht (art 7:622 BW). Thans moet echter in ieder geval het gedeelte van het loon waarop de werknemer recht heeft dat overeenkomt met het wettelijk minimumloon giraal worden overgemaakt (art 7a WML).
Wet minimumloon en minimumvakantiebijslag, artikel 7a:
https://wetten.overheid.nl/BWBR0002638/2026-07-01/0quote:1 In afwijking van artikel 620 van Boek 7 van het Burgerlijk Wetboek geschiedt de voldoening van het verschuldigde minimumloon door girale betaling overeenkomstig artikel 114 van Boek 6 van het Burgerlijk Wetboek.
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Volgens mij mis jij juist dat ik het heb over het proces voor het inloggen bij internet bankieren van de ABN via de app. Ik heb de e-identifier hier liggen, ik ken het proces (met de 1 wanneer je alleen inlogt, en de 2 voor wanneer je wilt betalen en bij het betalen dat je zelf nog de code van het scherm moet overtypen en het ding een nieuwe code maakt).quote:
[..]
Ook hier, je mist het punt: er is geen virtuele kaart te gebruiken om in te scannen noch is er sprake van een QR code. of ID nodig om een APP whatever te autoriseren etc.etc.etc.
Ik scan met de universele Amro Edentifier geen QR code.
Ik roep de Amro Bankpagina op, type mijn bankrekeningnummer en krijg een challenge/check verificatiecode .
Ik duw de kaart in de E-dentifier, type mijn pincode van het bankpasje, type de verificatie in waarna die de edenitifier een bevestigingscode uitrekent waarmee in vervolgens inlog.
NB: Die in te typen "bevestigingscode" is het resultaat van een uiterst ingewikkelde berekening (zg public challenge) adhv o.a. unieke chip van de kaart, die telkens weer anders is. Bij 3 opeenvolgende foute pincodes, blokkeert de chip van de kaart.
Met de eveneens universele Raboscanner is dat proces qua detail net even anders.
Ik ga naar de Bankpagina, typ mijn bankrekening waarna ik een gekleurd/gestippeld plaatje code krijg die wat weg heeft van een QR code.
Om die beeldcode te bevestigen moet ik de bankkaart in in de scanner steken en pincode toetsen.
De Raboscanner heeft een camera die vertoonde beeldcode van mijn bankrekening afleest waarna check/challenge getal wordt uitgerekend dat ik als bevestiging code om in te loggen.
In beide gevallen is op geen enkele wijze een telefoon en eigen technologie - los van (scanner/dentifier) - nodig, om met een fysiek betaalpas icm pincode via een browser te kunnen internetbankieren.
Je voert alleen bezwaren aan, die ik weerleg. Je hebt het over NFC en wifi onderscheppingen etc. Dit zijn geen relevante dingen voor het inloggen op internetbankieren via het inlogproces van de app. NFC wordt gebruikt bij het betalen met een virtuele betaalpas, niet wanneer je de camera van de telefoon gebruikt voor het scannen van de QR code bij het inlog proces. Ook de wifi man-in-the-middle-attack is nagenoeg zinloos te noemen, je kan afvangen wat je wilt dat gaat je niet helpen. Natuurlijk kan je wel een QR code scannen die een malafide partij aan je voorlegt ipv de juiste site, maar dat probleem heb je net zo met je e-identifier.
Het geboden alternatief met de USB stick heb ik wel over gelezen, maar ik heb de technologie er achter niet gezien. Daar kan ik dus niet over oordelen over hoe veilig dat is.
Je geeft aan dat de betaalpas veiliger is. Dat is niet zo. De beveiliging van de betaalpas is best beperkt. Op zich wel veilig genoeg, maar de app is echt beter beveiligd. Wanneer je kijkt naar de beveiliging van de chip van de betaalpas ligt er vooral een beperking in het opslaan van de pincode op de pas zelf.
Wanneer je spreekt over dat je bang bent niet meer bij je bankgegevens te komen of dingen te kunnen blokkeren wanneer je afhankelijk zou zijn van je telefoon om in te loggen, dat weerleg ik dus ook. Sowieso wat Caland zegt, je kan gewoon de dingen blokkeren, en wanneer je er weer bij wilt komen zijn er dus simpele processen om een andere telefoon te autoriseren wanneer je je digid hebt en je ID bewijs.
Overigens mag je het dan nog steeds zelf niet fijn vinden. Dat ga ik natuurlijk niet weerleggen, want dat is je eigen emotie. Alleen net doen alsof de methode die jouw voorkeur heeft veiliger is, dat is niet waar.
[ Bericht 2% gewijzigd door snabbi op 16-10-2026 22:27:26 ]
Dus het mag nog steeds maar is aan strenge voorwaarden gebondenquote:
[..]
Echt wel. Alleen bijna niemand doet dat nog.
Je hoeft de bankapp niet op je telefoon te zetten, hè? Kan ook op een iPad of tablet die/dat je gewoon (meestal) thuis laat.
The love you take is equal to the love you make.

Nee, je mag *een deel* van het salaris soms wel cash betalen.quote:
[..]
Dus het mag nog steeds maar is aan strenge voorwaarden gebonden
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Wat wil je dan qua bank: veilig of makkelijk en zonder app inloggen?quote:
Het de situatie niet anders maakt dat ABN Amro eenzijdig besluit om haar werkwijze te veranderen en mij 4 weken geeft dat te slikken, er in te stikken of op te rotten.
Wil ik wat anders dan ABN Amro mij oplegt, heb ik dus 4 weken tijd om de boel daar op te heffen wan tik ga zeker geen APP gebruiken op mijn phone - Android 8 of zo, niet eens kan - noch een USB key ergens in te frutten.
Mijn hobby is glas-in-lood maken en herstellen. Ook voor u
Sommige malafide huurbazen of werkgevers zullen ongetwijfeld voordeel hebben bij het innen of uitbetalen in contanten. Voor de overige 99,99% levert het alleen maar nadelen op.quote:
Sinds wanneer is contant geld niet meer waardevol, ook bij gedegen administratie
VBL SC influencer
Left, right, behind
Left, right, behind
Soit ? dus omdat de encryptie zg zwaarder zou zijn, is het daarmee veiliger ?quote:
De app maakt gebruik van de private keys die zijn aangemaakt vanuit de secure enclave van je telefoon. Dat is absoluut te kraken, maar technisch vind ik het makkelijker om de pincode uit te lezen van je fysieke pinpas, aangezien dat nog lekker op 3DES draait.
Voor wat of voor wie precies dan met dat je ook kan kiezen om een scanner te produceren die met zg zwaardere dwz langere versleuteling overweg kan. Maar nee, het bankconsortium wil mensen dwingen tot E-bankieren en dus doet men dat niet.
Het hele key/security key gebeuren projecteren op een pauperklant met weet ik €10K op de rekening staat in geen enkele verhouding met dat belang.
En als je dan als bank wat wilt beveiligen moet je zorgen dat mensen niet meer kwijt kunnen raken dan een bepaald bedrag of dat alleen vanuit bepaalde plekken bepaalde transacties kunnen doen. Ik blijf niet begrijpen waarom iemand in Maastricht hier voor mij in Amsterdam, midden in de nacht een overboeking kan doen voor een goksite omdat die zo ja, beschikt over dan gekraakte inlogcodes. En zo kan ik nog wel even doorgaan.
En nee jij kan die pincode niet uitlezen van een bankpas omdat die hele pincode niet en nergens noch in welke vorm dan ook op de pinpas staat.
En ja, je hebt 'maar' 9999 mogelijkheden om te proberen met dat de kaartchip zelf na 3 strikes=out fysiek zichzelf definitief (e-fused) uitschakelt.
Die pincode is een challenge element die daarmee kaartchip een veranderlijke publickey code laat produceren die - ter client-authenticatie dan moet matchen met dat wat de server daarvoor als privatekey beschikbaar heeft berekend. Alle getallen, check checksums van die challenge/encryptie.
aar goed, ook dit verhaal gaat voorbij aan het blote feit dat ABN Amro klanten die dat niet willen, dwingt tot haar App
 , of USB key
 ; en daarmee zegt: dan anders niet meer bij ons
 .
Rabo gaat zeker blijer met ons & c.s. worden.
Wel wat werk de komende tijd om een stuk of 4-6 rekeningen over te zetten.
Ik zie wel op om alles en iedereen aan te moeten gaan schrijven maar goed dat gaat goed komen.
Als het goed is heeft & moet de Amro voorzieningen, incl dus Edentifier, sws na opheffing nog 6 maanden blijven faciliteren. Die 4weken in de brief lijkt meer de taal van een dwingeland en ik daar (blind-eyed) verder niets mee doe.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Jij kan niet weerleggen dat ik geen APP wil gebruiken noch is dit een emotie.quote:
Je voert alleen bezwaren aan, die ik weerleg.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Wat ik wil kan/mag al lang niet meer.quote:
[..]
Wat wil je dan qua bank: veilig of makkelijk en zonder app inloggen?
Wat zou kunnen is dat een Amro bank mij niet afhankelijk maakt van haar APP.
He is al ergelijk genoeg dat ik op haar browser/applicatie en teopassing moet inloggen.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Denk niet dat jij blijer wordt van de Rabo-bank dan van de Abn-Amroquote:
Rabo gaat zeker blijer met ons & c.s. worden.
Mijn hobby is glas-in-lood maken en herstellen. Ook voor u
Wil je een alternatief voor Abn AMro??quote:
[..]
Wat ik wil kan/mag al lang niet meer.
Wat zou kunnen is dat een Amro bank mij niet afhankelijk maakt van haar APP.
He is al ergelijk genoeg dat ik op haar browser/applicatie en teopassing moet inloggen.
Mijn hobby is glas-in-lood maken en herstellen. Ook voor u
Ze kondigden blijkbaar in 2022 al aan te stoppen met die Edentifier en bieden nu ook nog eens een alternatief aan voor de extreem kleine groep mensen die geen smartphone willen gebruiken (terwijl ze dat niet eens hoeven te doen)
VBL SC influencer
Left, right, behind
Left, right, behind

Hmmmm wat maakt dat dingen anders dan dat een tablet een wat groter scherm heeft dan een smartphone ?quote:
Je hoeft de bankapp niet op je telefoon te zetten, hè? Kan ook op een iPad of tablet die/dat je gewoon (meestal) thuis laat.
Je zult nog steeds die APP moeten gebruiken iom je bankzaken te doen of om daarmee , met nog steeds diezelfde APP, in te logggen op internet bankieren..
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Dat je 'm niet in je zak buitenshuis meeneemt, de verlieskans en daarmee de misbruikkans is dus een stuk kleiner. Hoegenaamd nul.quote:Op vrijdag 16 oktober 2026 22:46 schreef Vallon het volgende:
[..]
Hmmmm wat maakt dat dingen anders dan dat een tablet een wat groter scherm heeft dan een smartphone ?
Mijn hobby is glas-in-lood maken en herstellen. Ook voor u
Hmmm ook hierin zijn meningen dan persoonlijk wat verdeeld.quote:
[..]
Denk niet dat jij blijer wordt van de Rabo-bank dan van de Abn-Amro
Met dat ik sws ongelukkig ben met hoe een Amro ons aan de kant zet door hun App "visie" door te drukken.
Disclaimer: Heb - das war einmal - zowel bij beiden mijn kunstjes vertoond met dat imo (oprecht) Rabo daarin wat meer gericht op de mens opereerde. Hoe dat nu precies is, kan ik onvoldoende beoordelen.\met dat Amro helemaal een muur is geworden.
Puur sec financieel, als simpele spaar/betaalklant, heb ik zelf sinds 2008 geen slechte ervaringen met dat onze lokaal clubgebeuren wat sponsort.
Daarentegen bij Amro blijk je alleen interessant wanneer je volumes draait. Iemand, wij zelf zeker niet, met zeg €100K+ werd ooit gewaardeerd en kan inmiddels de vinkentering krijgen.
We nemen het weekend nog even ter overdenking. Voor mijzelf is het geen keuze meer met Amro
en vanaf volgende week rekeningen/afschrijvingen overzetten. Ook goed om alles weer in het snotje te krijgen.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Press x to doubtquote:
[..]
Ik ontwerp o.a. allerlei ingewikkelde (digitale)toepassingen die onze vooruitgang fiks helpen
Ik vind dat TS een terchte klacht heeft. Helaas is ook ING geen alternatief, ik heb daar ook een scanner van, maar daar kun je binnekort geen wero betalingen mee doen na de overgang van ideal. Blijft de Rabobank over, maar de vraag is inderdaad voor hoelang.
Wat mij betreft wordt er vanuit de politiek ingegrepen, maar dat zal ijdele hoop zijn, gezien die zelfs banken als bunq zonder Nederlandstalige klantenservice of überhaupt telefonische klantenservice laten voort bestaan,
Helaas zijn de meeste mensen slaaf van hun smartphone en zien ze de risico's niet.
Wat blomke zegt.quote:
[..]
Hmmmm wat maakt dat dingen anders dan dat een tablet een wat groter scherm heeft dan een smartphone ?
Je zult nog steeds die APP moeten gebruiken iom je bankzaken te doen of om daarmee , met nog steeds diezelfde APP, in te logggen op internet bankieren..quote:
[..]
Dat je 'm niet in je zak buitenshuis meeneemt, de verlieskans en daarmee de misbruikkans is dus een stuk kleiner. Hoegenaamd nul.
The love you take is equal to the love you make.
Nogmaals, de vraag is niet zozeer wat en/of dat veiliger is want daar kunnen we bibliotheken mee vol rammen.quote:
[..]
Dat je 'm niet in je zak buitenshuis meeneemt, de verlieskans en daarmee de misbruikkans is dus een stuk kleiner. Hoegenaamd nul.
Dat De Bank dat aanvoert is vooral een extreem misleidend excuus. Het is niet gelogen maar zeker niet het verhaal met dat zij simpelweg af wil van die eigengereide vogels. Zeg dat dan gelijk en ga niet dissen.
Het is dat Amro bank een mobiele APP oplegt of dan als onwerkbaar alternatief een (aan te schaffen) USB key die fysiek ter authenticatie ergens in iets/iemands PC-poort moet worden gestoken.
Met dit laatste dat de werking wel bladiblah-software moet worden kunnen ondersteund door het te gebruiken apparaat en ik al helemaal geen USB voor wat dan ook daartoe wens te gebruiken.
NB de huidige E-dentifier heeft/had ooit ook een USB aansluit mogelijkheid met dat dit nooit heeft gefunctioneerd omdat onze Linux systemen daar niet mee overweg konden.
tipje: stop nooit zomaar een gevonden usb key in je pc en laat staan je eigen USBstick in die van een onbekende ander te stoppen.
Met de E-dentifier icm met bankpasje, kan ik nu overal bankieren zonder een whatever gevoelig of kwetsbaar apparaat mee te hoeven nemen. De feitelijk enige voorwaarde is een werkende interconnectie met een browser.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Dus het argument dat je ook steeds noemde: wil ik niet op mijn telefoon, dat doet er nu toch niet toe? OK.
The love you take is equal to the love you make.
Yep heel simpel ik wil geen APP op mijn zooi noch daarin een vreemde USBstick - sws niet beschreven noch gedocumenteerd - die mij ook nog eens €10 kost en bij verlies €25/stuk.quote:
Dus het argument dat je ook steeds noemde: wil ik niet op mijn telefoon, dat doet er nu toch niet toe? OK.
Iets minder, en mag iemand te principieel noemen, ronduit zot dat je als betalend gebruiker extra moet betalen om in te kunnen loggen omdat anderen dit met een APP doen via hun (zelf betaalde) smartphone.
Met dat ik het volstrekt onacceptabel vind dat ABN Amro wmb hiermee geen gelijkwaardig alternatief biedt om toegang te bieden tot InternetBankieren omdat op geen enkele wijze er nog sprake is van de eerdere card/reader combinatie. In 2022 aankondigen dat je OK de E-dentifier gaat uitfaseren om eind 2026 op de proppen te komen met USB-stick
 als alternatief.
Al het ander van mooi , op security argumenten etc.etc is vooral en blijft een vorm van smaak, eigen beleving, visie, argumentatie met gewenning van slikken tot stikken.
"On bended knee is no way to be free" Peter R 1954-2021 (©Zapata)
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Hegel: "De waarheid is subjectief"
Covid19: "Doctors can’t cure stupid, but at least they can sedate it."
Ik vind het eigenlijk al heel wat dat ze met een alternatief komen voor dat handjevol mensen dat nog een Edentifier wenst te gebruiken.
VBL SC influencer
Left, right, behind
Left, right, behind
Snap ook wel dat ze van figuren zoals jou, af willen. Alleen vertellen ze dat niet zo, maar gebruiken ze een omweg. Beetje autistisch dat je dat niet snapt.quote:
Nogmaals, de vraag is niet zozeer wat en/of dat veiliger is want daar kunnen we bibliotheken mee vol rammen.
Dat De Bank dat aanvoert is vooral een extreem misleidend excuus. Het is niet gelogen maar zeker niet het verhaal met dat zij simpelweg af wil van die eigengereide vogels. Zeg dat dan gelijk en ga niet dissen.
Vind jij nou echt dat soort middelen als pasje en een elektronische kaartlezer/device , veiliger en makkelijker dan een smartphone?quote:
Met de E-dentifier icm met bankpasje, kan ik nu overal bankieren zonder een whatever gevoelig of kwetsbaar apparaat mee te hoeven nemen. De feitelijk enige voorwaarde is een werkende interconnectie met een browser.
Mijn hobby is glas-in-lood maken en herstellen. Ook voor u
Ik denk dat je bezwaren inmiddels wel duidelijk zijn.quote:
[..]
Yep heel simpel ik wil geen APP op mijn zooi noch daarin een vreemde USBstick - sws niet beschreven noch gedocumenteerd - die mij ook nog eens €10 kost en bij verlies €25/stuk.
Iets minder, en mag iemand te principieel noemen, ronduit zot dat je als betalend gebruiker extra moet betalen om in te kunnen loggen omdat anderen dit met een APP doen via hun (zelf betaalde) smartphone.
Met dat ik het volstrekt onacceptabel vind dat ABN Amro wmb hiermee geen gelijkwaardig alternatief biedt om toegang te bieden tot InternetBankieren omdat op geen enkele wijze er nog sprake is van de eerdere card/reader combinatie. In 2022 aankondigen dat je OK de E-dentifier gaat uitfaseren om eind 2026 op de proppen te komen met USB-stick
Al het ander van mooi , op security argumenten etc.etc is vooral en blijft een vorm van smaak, eigen beleving, visie, argumentatie met gewenning van slikken tot stikken.
The love you take is equal to the love you make.
Argumenten maken niet uit in deze discussie. Wil niks horen, alleen zn eigen mening. Het is geen discussie, het is zenden. Daar steek ik geen energie in.
OP, 20 jaar geleden:
En als je er niet aan wil klinkt dat vooral als een jou probleem. Succes ermee.
Tijden veranderen. Adapt or die. Bankieren doen we tegenwoordig digitaal. Overal. Bij elke bank. En van alle banken heeft de ABN Amro veruit de beste bankieren app.quote:Kreeg net dus de brief dat ABN Amro niet langer telebankieren gaat ondersteunen om mijn bankzaken te regelen. Het alternatief is een of ander vaag kastje dat ze een identifier noemen.
En als je er niet aan wil klinkt dat vooral als een jou probleem. Succes ermee.
No amount of money ever bought a second of time.
Er zijn prima redenen om geen app te willen of kunnen gebruiken. Bijvoorbeeld omdat je geen Google of Apple wil gebruiken. Er zijn prima redenen om geen Google of Apple te willen gebruiken.
Het is heel raarrrrrrr dat iedereen het normaal vindt dat alle Nederlanders verplicht zouden zijn om gebruik te maken van Google of Apple.
Je zou bijna kunnen zeggen dat het raar is dat een Nederlandse bank niet verplicht is om een methode aan te bieden om te kunnen bankieren zonder (als klant) gebruik te maken van niet EU-techreuzen.
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Allemaal schapen, sigme, die erop vertrouwen dat de herder er belang bij heeft om de wolven op afstand te houden.
The love you take is equal to the love you make.
Tsja. Dat zou ik ook wel vertrouwen. Zeker omdat ik schapen heb, en er wel eens eentje heb verloren aan een wolf.quote:
Allemaal schapen, sigme, die erop vertrouwen dat de herder er belang bij heeft om de wolven op afstand te houden.
Maar apps die afhankelijk zijn van Google/Apple, een maatschappij die afhankelijk is van Google/Apple, is overgeleverd aan iets in schaapskleren. Beetje alsof je afhankelijk bent van Starlink om niet doodgeschoten te worden. Dat is geen probleem totdat het dat wel is.
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Hoewel ik besef dat er geen weg terug is blijft het voor mij een vaag gebied. We zullen mee moeten, dat is niet anders, maar ik vind de kwetsbaarheid van het hele systeem best zorgelijk. Er hoeft maar iets fout te gaan, het is niet de vraag of er iets fout gaat maar wanneer, dan zijn de rapen gaar. Ik vind dat er erg nonchalant over wordt gedaan, we zijn op dat gebied gewoon erg kwetsbaar gemaakt.
Deze brief heb ik (nog) niet ontvangen. Bovendien wacht ik even op wat ze gaan doen mbt die sancties voor het ICC. Gaan ze als een stel cucks buigen? Dan ben ik ook pleiten. Geven ze de VS de middelvinger? Dan blijf ik graag bij ze.
That's the drugs talking and truth be told, I like what they're saying.
Ik had even op de site van ABN gekeken, maar ze bieden dus ook de inlog via een FIDO-key aan.quote:
Er zijn prima redenen om geen app te willen of kunnen gebruiken. Bijvoorbeeld omdat je geen Google of Apple wil gebruiken. Er zijn prima redenen om geen Google of Apple te willen gebruiken.
Het is heel raarrrrrrr dat iedereen het normaal vindt dat alle Nederlanders verplicht zouden zijn om gebruik te maken van Google of Apple.
Je zou bijna kunnen zeggen dat het raar is dat een Nederlandse bank niet verplicht is om een methode aan te bieden om te kunnen bankieren zonder (als klant) gebruik te maken van niet EU-techreuzen.
Ja, dat is die USB-stick die TS niet in z'n computer wil steken. Daar kan ik me ook wel iets bij voorstellen.quote:
[..]
Ik had even op de site van ABN gekeken, maar ze bieden dus ook de inlog via een FIDO-key aan.
quote:De security key is een klein apparaat dat je in je computer steekt. Met de security key log je in in Internet Bankieren en keur je je opdrachten goed. Je hebt geen mobiele telefoon of tablet nodig.
De security key werkt op moderne computers en smartphones die beveiligingsstandaarden voor FIDO‑keys ondersteunen, zoals actuele versies van Windows, macOS, Android, iOS en browsers zoals Chrome, Edge, Firefox en Safari.
https://www.abnamro.nl/nl(...)urity-key/index.html
ik moet verrassend weinig
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Es ist heute schlecht und wird nun täglich schlechter werden, – bis das Schlimmste kommt
Tijden veranderen. Als we in jouw wereld zouden leven dan zou er 0 technische vooruitgang zijn en zou je nu nog steeds je reet afvegen met bladeren van een struik.
Buiten dat maak je bijzondere opmerkingen;
Buiten dat maak je bijzondere opmerkingen;
In de huidige wereld is de E-identifier voorzien van verouderde algoritmes. Het is offline hardware en kan daardoor niet voorzien worden van updates. Natuurlijk was misschien het formuliertje aan de balie van de dame die jou vertrouwde op je wantrouwede ogen beter, echter de banken moeten (en gaan gelukkig) mee in de wereld die niet stilstaat.quote:
[..]
Dat veiliger is een volstrekt verzinsel, nagekakelde redenatie met dat ik stellig vermoed dat iemand dat uitkraamt zonder dat die daar enig (in)zicht van heeft.
Ja, dit is wat dat betreft een geweldige tijd, waar maken mensen zich druk om. Wat kan er misgaan?quote:
Tijden veranderen. Als we in jouw wereld zouden leven dan zou er 0 technische vooruitgang zijn en zou je nu nog steeds je reet afvegen met bladeren van een struik.
Buiten dat maak je bijzondere opmerkingen;
[..]
In de huidige wereld is de E-identifier voorzien van verouderde algoritmes. Het is offline hardware en kan daardoor niet voorzien worden van updates. Natuurlijk was misschien het formuliertje aan de balie van de dame die jou vertrouwde op je wantrouwede ogen beter, echter de banken moeten (en gaan gelukkig) mee in de wereld die niet stilstaat.

Je vindt dat je in de luren werd gelegd omdat men je 4 jaar geleden niet kon vertellen welk alternatief er precies zou komen?quote:
[..]
Het lullig en wat ik vind, valse van ABN Amro dat zij mij in 2022 nog niet wilde of konden vertellen hoe ze hun aangekondigde uitfasering gingen voorzien van een en welk alternatief. Ik werd in de lure gelegd dat ws de e-dentifiers dan zouden worden vervangen door iets soortgelijks omdat immers de chiptechnologie verandert.
Wind extinguishes a candle and energizes fire

Wat had ik een hekel aan dat apparaat toen je nog niet zonder kon. Wilde ik wat bankzaken regelen, was ik dat k*t ding vergeten. Of, ook wel eens gehad: batterij leeg. Pfff
Ja, datquote:
Wat had ik een hekel aan dat apparaat toen je nog niet zonder kon. Wilde ik wat bankzaken regelen, was ik dat k*t ding vergeten. Of, ook wel eens gehad: batterij leeg. Pfff

Had op een gegeven moment ook maar een voorraadje omdat ik die ondingen altijd kwijtraakte (naast het vergeten). Blij dat ik ze een paar jaar geleden weg heb kunnen flikkeren.
VBL SC influencer
Left, right, behind
Left, right, behind
En die optie wordt dus ook gewoon aangeboden. In de vorm van een USB stick. Maar die wil OP ook niet want oooeeeeh computers engquote:
Er zijn prima redenen om geen app te willen of kunnen gebruiken. Bijvoorbeeld omdat je geen Google of Apple wil gebruiken. Er zijn prima redenen om geen Google of Apple te willen gebruiken.
Het is heel raarrrrrrr dat iedereen het normaal vindt dat alle Nederlanders verplicht zouden zijn om gebruik te maken van Google of Apple.
Je zou bijna kunnen zeggen dat het raar is dat een Nederlandse bank niet verplicht is om een methode aan te bieden om te kunnen bankieren zonder (als klant) gebruik te maken van niet EU-techreuzen.

No amount of money ever bought a second of time.
TS is een ander probleem. Als je zegt er zou een methode moeten bestaan naast de afhankelijkheid van amerikaanse techproviders, dan vind ik dat een zeer terecht argument - en die oplossing is er ook. Of je wel of niet gebruik wil maken van die mogelijkheden, dat is aan een ieder zelf.quote:
[..]
Ja, dat is die USB-stick die TS niet in z'n computer wil steken. Daar kan ik me ook wel iets bij voorstellen.
[..]
en zelf vind ik wel dat er een breder verspreid alternatief mag zijn voor wat meer weerbaarheid dus je kritiek blijft aan die kant grotendeels terecht, maar ten aanzien van het zou verplicht moeten zijn... die alternatieven zijn er dus ook.
Dat mensen zoiets als Apple of Google Pay gebruiken om te pinnen met hun telefoon of smartwatch snap ik ook niet zo goed, want feitelijk geef je daarmee Apple/Google inzicht in al je betalingsverkeer.quote:
Er zijn prima redenen om geen app te willen of kunnen gebruiken. Bijvoorbeeld omdat je geen Google of Apple wil gebruiken. Er zijn prima redenen om geen Google of Apple te willen gebruiken.
Het is heel raarrrrrrr dat iedereen het normaal vindt dat alle Nederlanders verplicht zouden zijn om gebruik te maken van Google of Apple.
Je zou bijna kunnen zeggen dat het raar is dat een Nederlandse bank niet verplicht is om een methode aan te bieden om te kunnen bankieren zonder (als klant) gebruik te maken van niet EU-techreuzen.
Maar bank apps gebruiken zonder big tech kan wel! Ik heb een Fairphone met /e/OS, dus Android zonder Google. En daarop werkt m'n bankapp ook gewoon

