WGR Werk, Geldzaken, Recht en de Beurs
Hier kun je alles kwijt over sollicitaties, werksituaties, belastingen, (handelen op) de beurs, hypotheken, beleggingen en salarissen, arbeidscontracten of geschillen met je (huis)baas. Alles over werk, geldzaken en recht dus.


https://www.telegraaf.nl/(...)ndoen/124829808.htmlquote:Tweede Kamer morrend akkoord met nieuw box 3-stelsel per 2028: ’Gaan we dit ons land echt aandoen?’
DEN HAAG - Het nieuwe box 3-stelsel krijgt bakken met kritiek, maar lijkt er in 2028 toch te komen. De meeste partijen in de Tweede Kamer gaan namelijk morrend akkoord met het achterliggende wetsvoorstel, vooral omdat verder uitstel de Staat miljarden gaat kosten. „Het is tekenen bij het kruisje.”
Vooral voor beleggers in aandelen, obligaties of cryptovaluta pakt dat nieuwe stelsel niet bijster gunstig uit: zij krijgen straks te maken met een zogeheten ’vermogensaanwasbelasting’. Daardoor moeten ze ieder jaar belasting betalen over het behaalde rendement, óók wanneer ze hun beleggingen nog niet hebben laten uitbetalen.
Heffingvrijvermogen wordt vervangen door een maximaal rendement van 1800, erboven 36% belasting.
Dit is dus werkelijk waar bizar? Dus als ik het goed begrijp zal het zomaar kunnen gebeuren dat je op de peildatum mooi 10.000 in de plus staat maar een dag later de beurs crasht, dan betaal je dus belasting en om die te betalen zal je waarschijnlijk alsnog je aandelen moeten verkopen die niks meer waard zijn?
Dit is een pure aanslag op de middeninkomens gezien iemand met serieus geld zal emigreren of een BV verzint voor Box 2.
https://www.evivanlanscho(...)20wordt%20aangenomen.
In Rotterdam verdienen ze het, in Den Haag verdelen ze het en in Amsterdam smijten ze het over de balk.
Jules Deelder, may he rest in peace
Jules Deelder, may he rest in peace


Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
Laffe huichelaar
Omdat er nu belast gaat worden over niet verzilverd rendement, wat dus puur uitgaat van de peildatum.quote:Op dinsdag 20 januari 2026 11:16 schreef timmmmm het volgende:
Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
Overigens ontstaat naar mijn weten met dit plan de mogelijkheid dat een belegger aandelen zal moeten verkopen om belasting te betalen en dat gaat in tegen de rechten van de mens. Maar dat durf ik niet zeker te stellen.
In Rotterdam verdienen ze het, in Den Haag verdelen ze het en in Amsterdam smijten ze het over de balk.
Jules Deelder, may he rest in peace
Jules Deelder, may he rest in peace
Dat vind ik ook niet bizar.quote:
[..]
Omdat er nu belast gaat worden over niet verzilverd rendement, wat dus puur uitgaat van de peildatum.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Laffe huichelaar

Omdat het moment dat je moet betalen ongeveer 1,5 jaar later ligt dan die peildatum.quote:
Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
Je moet dus op het moment dat je koersstijging hebt, dat geld al direct reserveren door beleggingen te verkopen en daar 1,5 jaar absoluut niet aan komen.
En dan moet je ook niet de pech hebben dat iets hoog staat op 1 januari en op de dag dat je verkoopt Trump net een land annexeert waardoor de beurs inpleurt.
Als je vastgoed hebt is dat helemaal lastig, want je kan geen losse bakstenen verkopen, al begrijp ik dat daar dan misschien een regeling voor komt om winst bij verkoop pas te belasten. Maar wat is winst? Als ik een woning koop voor €300.000 en ik verbouw het voor €100.000 en dan is het €450.000 waard, heb ik dan €150.000 winst gemaakt? Nee. Dus je zal ook investeringen en kosten moeten kunnen aftrekken.
Maar met het nieuwe systeem wordt het verre van eerlijk. Mensen die nu al lastig een huis kunnen kopen zouden nu nog de optie hebben om te beleggen. Dat is niet te doen met het nieuwe systeem.quote:
[..]
Dat vind ik ook niet bizar.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Verder raak je dus niet de rijke mensen want die hebben andere manieren zoals Box 2 of de Kaaimaneilanden om maar wat te noemen. Je raakt hier eerder de middenmoot mee vermoed ik zo.
In Rotterdam verdienen ze het, in Den Haag verdelen ze het en in Amsterdam smijten ze het over de balk.
Jules Deelder, may he rest in peace
Jules Deelder, may he rest in peace
Maar die 30k rendement is niet onbelast.quote:
[..]
Dat vind ik ook niet bizar.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Als je 2 ton in de S&P geïnvesteerd hebt betaal je 36% belasting over een fictief rendement van 6%.
Dus (200.000 x 0,06) x 0,36 = €4.320 belasting.
En ja, je hebt een vrijstelling omdat de overheid begrijpt dat je een buffer nodig hebt voor het geval je kosten hebt aan je auto of woning. Maar daarboven is het belast.
Makkelijkst zou mij lijken om op jaarbasis begin en eindsaldo te pakken en daar het gemiddelde van te nemen. Misschien halverwege nog een extra meetmoment om het eerlijker te houden.quote:
[..]
Omdat het moment dat je moet betalen ongeveer 1,5 jaar later ligt dan die peildatum.
Je moet dus op het moment dat je koersstijging hebt, dat geld al direct reserveren door beleggingen te verkopen en daar 1,5 jaar absoluut niet aan komen.
En dan moet je ook niet de pech hebben dat iets hoog staat op 1 januari en op de dag dat je verkoopt Trump net een land annexeert waardoor de beurs inpleurt.
Als je vastgoed hebt is dat helemaal lastig, want je kan geen losse bakstenen verkopen, al begrijp ik dat daar dan misschien een regeling voor komt om winst bij verkoop pas te belasten. Maar wat is winst? Als ik een woning koop voor €300.000 en ik verbouw het voor €100.000 en dan is het €450.000 waard, heb ik dan €150.000 winst gemaakt? Nee. Dus je zal ook investeringen en kosten moeten kunnen aftrekken.
Dan kom je wel lager uit maar heb je wat meer rekening gehouden met de volatiliteit van de markt.
Ik zeg ook niet dat dit een ideaal systeem is, dat zeggen ze zelfs zelf niet. Maar het feit dat je dat rendement, ook als het nog in de aandelen zit, wil belasten zou ik echt niet als bizar betitelen
Laffe huichelaar
Dat werkt niet, want spaargeld en beleggingen vallen in verschillende rendementsschalen.quote:
[..]
Makkelijkst zou mij lijken om op jaarbasis begin en eindsaldo te pakken en daar het gemiddelde van te nemen. Misschien halverwege nog een extra meetmoment om het eerlijker te houden.
Dus als ik begin van het jaar 200.000 spaargeld heb en 50.000 in beleggingen en door het jaar heen 150.000 spaargeld ook beleg en ook nog 20.000 uit m'n loon, heb ik niet ineens 170.000 rendement op m'n beleggingen, nee, dan heb ik 170.000 extra belegd.
Je kan dus niet zomaar naar saldo kijken.
Je zal het rendement per inleg moeten bekijken.
Het is complex.quote:Dan kom je wel lager uit maar heb je wat meer rekening gehouden met de volatiliteit van de markt.
Ik zeg ook niet dat dit een ideaal systeem is, dat zeggen ze zelfs zelf niet. Maar het feit dat je dat rendement, ook als het nog in de aandelen zit, wil belasten zou ik echt niet als bizar betitelen
Misschien is dat te verrekenen in toekomstige jaren. Geld terug zal geen optie zijn.quote:Op dinsdag 20 januari 2026 11:46 schreef Farenji het volgende:
Krijg je bij een negatief rendement dan ook geld terug of werkt het maar 1 kant op?
Dat zou ook eerlijk zijn, als aftrekpost.quote:
Krijg je bij een negatief rendement dan ook geld terug of werkt het maar 1 kant op?
Laffe huichelaar
De middenklasse moet kapot!
Disclaimer: Ik heb PDD-NOS (officiële diagnose) en kan emotioneel reageren. Ik ben niet verantwoordelijk voor de inhoud van mijn berichten. Het verwijderen/wijzigen zonder toestemming van mijn berichten is niet toegestaan. Alle rechten voorbehouden.

De middenklasse mag natuurlijk niet een klein beetje vermogen opbouwen. Hoe zijn de regels hieromtrent in onze buurlanden?
I think that it’s extraordinarily important that we in computer science keep fun in computing
For all who deny the struggle, the triumphant overcome
Met zwijgen kruist men de duivel
For all who deny the struggle, the triumphant overcome
Met zwijgen kruist men de duivel

Ik vrees dat dit heel veel onvoorziene gevolgen gaat hebben om eerlijk te zijn. Maar misschien zit ik er naast.quote:
[..]
Dat vind ik ook niet bizar.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Ten eerste gaat dit het hele belastingstelsel extreem complex maken. Inderdaad door scenario's als winst hebben op 1 januari, maar wanneer de belasting aanslag komt je misschien wel op verlies staat. Dit moet allemaal bijgehouden gaan worden.
Daarnaast
Stel je hebt geld:
- Bank: vrijwel geen rente + inflatie = minder waarde
- Cash: inflatie = minder waarde
- Vastgoed: Nu al bijna niet meer aantrekkelijk door alle regels
- Aandelen en crypto: daar komen straks deze regels bij.
Gaat dit bv niet zorgen dat de huizenprijzen nog veel verder omhoog schieten? Omdat je eigen huis nog 'redelijk' een goede plek blijft om je geld te stallen. Dan zou ik liever zo groot mogelijk gaan. Uitbouwen, appartementen samenvoegen, etc.
Kunst wordt misschien ook aantrekkelijker.
Opgeblazen gevoel of winderigheid? Zo opgelost met Rennie!

Allemaal complot man. Stem je op fvd ofzo?
Zonder het woord van God is er alleen duisternis.
Als je niet kan relativeren, heb je weinig aan kennis.
Als je niet kan relativeren, heb je weinig aan kennis.
Weldenkende mensen doen dat nietquote:
Allemaal complot man. Stem je op fvd ofzo?
Laffe huichelaar

Alleenstaande moeders worden helemaal niet zwaar belast!!! Er zijn zo ontzettend veel toeslagen dat je in de bijstand inclusief alle toeslagen ongeveer net zoveel overhoud als met fulltime werken onder modaal. Dat is fundamenteel anders.quote:
[..]
Dat vind ik ook niet bizar.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Belasten op niet-gerealiseerde winsten is heel vreemd. Stel je hebt voor 100K dan 1000 aandelen van bedrijf X. Die aandelen stijgen met 30% in een gegeven jaar. Dan zijn die aandelen 130K waard geworden en zul je iets van 10K belasting moeten betalen. Dan moet je dus 100 aandelen verkopen om je belasting te kunnen betalen. Dan heb je nog 900 aandelen over.quote:Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Het jaar daarop daalt de koers per aandeel weer naar 100 euro. Dan heb je nog 900 aandelen over ter waarde van 90K. Dat gaat dus gebeuren!!
Het is belasting op volatiliteit. Iets waar je niks aan hebt.
Wat ook kan is dat je een tweede huis hebt van 500K. Stel dat de prijs van dit huis met 50K stijgt. Dan moet je daar dus ook 17.000 euro voor zien te vinden om dat als belasting te betalen. Terwijl het huis feitelijk niks meer WAARD is geworden. Ja, de prijs in euro's is gestegen, net zoals alles duurder is geworden. Maar dat is inflatie. het huis is gewoon hetzelfde huis gebleven, dus eigenlijk net zoveel waard. En let op: straks gaan ze je eerste woning ook nog in Box-3 gooien. Dan kan iedereen dat jaarlijks gaan aftikken!
Mensen zonder vermogen worden momenteel al zoveel uitgeknepen dat daar praktisch gesproken nog maar weinig te halen valt. Nu zijn de laatste mensen met geld aan de beurt. Erfenissen en schenkingen gaan ook nog extra belast worden.
Let wel dat in veel EU-landen er nauwelijks vermogens- erf- of schenkbelasting is. Wij gaan dadelijk ons laatste geld ook nog inleveren waarbij dit geld uiteindelijk mogelijk maakt dat in die landen mensen zonder al te veel belasting te hoeven betalen kunnen leven.
Nederlandse bestuurders glimmen natuurlijk van deugzaamheid dat wij relatief het meeste betalen aan zowel de EU als de Oekraine als het klimaat als ontwikkelingshulp. Wat zijn we toch goed! EN wat voor prachtig EU, NAVO of VN-baantje wacht straks op me. Maar iedereen die wat geld heeft is met de invoering van deze belastingen echt vertrokken.
Ik betaal nu al 72K aan belasting per jaar (totaal dus incl. accijnsen, taxen etc, uitgerekend via een site). Als dat boven de 100K komt dan kan ik het gewoon niet meer ophoesten. Dan werk ik fulltime en wordt toch steeds armer. Dan moet ik dus gewoon vertrekken.
The End Times are wild
Onmogelijk. Stel ik heb 100K en ik verdien 100K bruto, waarvan ik 50K belasting betaal en 50K spaar. Dan moet ik eind van het jaar over die 50K die ik gespaard heb en dus al 50K belasting over betaald heb nogmaals aftikken?quote:
[..]
Makkelijkst zou mij lijken om op jaarbasis begin en eindsaldo te pakken en daar het gemiddelde van te nemen. Misschien halverwege nog een extra meetmoment om het eerlijker te houden.
Dan kom je wel lager uit maar heb je wat meer rekening gehouden met de volatiliteit van de markt.
Ik zeg ook niet dat dit een ideaal systeem is, dat zeggen ze zelfs zelf niet. Maar het feit dat je dat rendement, ook als het nog in de aandelen zit, wil belasten zou ik echt niet als bizar betitelen
The End Times are wild
Ok Tim Hofmanquote:
Zonder het woord van God is er alleen duisternis.
Als je niet kan relativeren, heb je weinig aan kennis.
Als je niet kan relativeren, heb je weinig aan kennis.
Daarom stemmen mensen dus vooral op rechtse partijen, maar je wordt er tegelijkertijd wel belachelijk voor gemaakt als je voor partijen bent die er voor de Nederlander zijn.quote:
[..]
Alleenstaande moeders worden helemaal niet zwaar belast!!! Er zijn zo ontzettend veel toeslagen dat je in de bijstand inclusief alle toeslagen ongeveer net zoveel overhoud als met fulltime werken onder modaal. Dat is fundamenteel anders.
[..]
Belasten op niet-gerealiseerde winsten is heel vreemd. Stel je hebt voor 100K dan 1000 aandelen van bedrijf X. Die aandelen stijgen met 30% in een gegeven jaar. Dan zijn die aandelen 130K waard geworden en zul je iets van 10K belasting moeten betalen. Dan moet je dus 100 aandelen verkopen om je belasting te kunnen betalen. Dan heb je nog 900 aandelen over.
Het jaar daarop daalt de koers per aandeel weer naar 100 euro. Dan heb je nog 900 aandelen over ter waarde van 90K. Dat gaat dus gebeuren!!
Het is belasting op volatiliteit. Iets waar je niks aan hebt.
Wat ook kan is dat je een tweede huis hebt van 500K. Stel dat de prijs van dit huis met 50K stijgt. Dan moet je daar dus ook 17.000 euro voor zien te vinden om dat als belasting te betalen. Terwijl het huis feitelijk niks meer WAARD is geworden. Ja, de prijs in euro's is gestegen, net zoals alles duurder is geworden. Maar dat is inflatie. het huis is gewoon hetzelfde huis gebleven, dus eigenlijk net zoveel waard. En let op: straks gaan ze je eerste woning ook nog in Box-3 gooien. Dan kan iedereen dat jaarlijks gaan aftikken!
Mensen zonder vermogen worden momenteel al zoveel uitgeknepen dat daar praktisch gesproken nog maar weinig te halen valt. Nu zijn de laatste mensen met geld aan de beurt. Erfenissen en schenkingen gaan ook nog extra belast worden.
Let wel dat in veel EU-landen er nauwelijks vermogens- erf- of schenkbelasting is. Wij gaan dadelijk ons laatste geld ook nog inleveren waarbij dit geld uiteindelijk mogelijk maakt dat in die landen mensen zonder al te veel belasting te hoeven betalen kunnen leven.
Nederlandse bestuurders glimmen natuurlijk van deugzaamheid dat wij relatief het meeste betalen aan zowel de EU als de Oekraine als het klimaat als ontwikkelingshulp. Wat zijn we toch goed! EN wat voor prachtig EU, NAVO of VN-baantje wacht straks op me. Maar iedereen die wat geld heeft is met de invoering van deze belastingen echt vertrokken.
Ik betaal nu al 72K aan belasting per jaar (totaal dus incl. accijnsen, taxen etc, uitgerekend via een site). Als dat boven de 100K komt dan kan ik het gewoon niet meer ophoesten. Dan werk ik fulltime en wordt toch steeds armer. Dan moet ik dus gewoon vertrekken.
Disclaimer: Ik heb PDD-NOS (officiële diagnose) en kan emotioneel reageren. Ik ben niet verantwoordelijk voor de inhoud van mijn berichten. Het verwijderen/wijzigen zonder toestemming van mijn berichten is niet toegestaan. Alle rechten voorbehouden.
Veel mensen begrijpen helemaal niet waarover het eigenlijk gaat. Die hebben een vaag concept van 'eerlijk' wat dan neerkomt op vermogensconfiscatie en daar blijft het bijquote:
[..]
Daarom stemmen mensen dus vooral op rechtse partijen, maar je wordt er tegelijkertijd wel belachelijk voor gemaakt als je voor partijen bent die er voor de Nederlander zijn.
The End Times are wild
Noem je dit eerlijk belasten? Boven de 1800 euro moet je bijna 40% rendement afdragen. Ook nog eens ongerealiseerd rendement.. Leven we anno 2028 in een communistische staat of zoquote:
Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
 .
Hele volksstammen aan ZZP'ers bouwen via beleggen pensioen op.
blablablabla
En veel is gewoon inflatie….quote:
[..]
Noem je dit eerlijk belasten? Boven de 1800 euro moet je bijna 40% rendement afdragen. Ook nog eens ongerealiseerd rendement.. Leven we anno 2028 in een communistische staat of zo
Hele volksstammen aan ZZP'ers bouwen via beleggen pensioen op.
The End Times are wild
bittere pil voor ZZP'ers jaquote:
[..]
Noem je dit eerlijk belasten? Boven de 1800 euro moet je bijna 40% rendement afdragen. Ook nog eens ongerealiseerd rendement.. Leven we anno 2028 in een communistische staat of zo
Hele volksstammen aan ZZP'ers bouwen via beleggen pensioen op.
I think that it’s extraordinarily important that we in computer science keep fun in computing
For all who deny the struggle, the triumphant overcome
Met zwijgen kruist men de duivel
For all who deny the struggle, the triumphant overcome
Met zwijgen kruist men de duivel
Daar bestaat pensioenbeleggen met belastingvoordeel voor.quote:
[..]
Hele volksstammen aan ZZP'ers bouwen via beleggen pensioen op.
Op woensdag 25 april 2018 20:45 schreef Ronald-Koeman het volgende:
7e minuut Robben eraf met spierblessure.
7e minuut Robben eraf met spierblessure.
Correct maar de vraag is wel hoe de Wtp precies vormgegeven gaat worden.quote:
[..]
Daar bestaat pensioenbeleggen met belastingvoordeel voor.
blablablabla
Echter zit dat geld dan wel weer op 'slot'. Of je moet een boete betalen als je het er voortijdig afhaalt.quote:
[..]
Daar bestaat pensioenbeleggen met belastingvoordeel voor.
En sowieso moet je maar hopen dat pensioenen nog bestaan als je nu in de 20 bent.
Opgeblazen gevoel of winderigheid? Zo opgelost met Rennie!

Deugdelijk spaarzaam gedrag moet beloond worden, door Box 3 af te schaffen. Hedonistische activiteiten zoals gokken, roken en zuipen moeten zwaarder belast worden. Op lange termijn heeft dit een positieve impact op de algemene welgesteldheid van de samenleving.
You can learn anything, the secret lies in discipline.
"What the mind can conceive and believe, it can achieve"
You will make mistakes. Forgive yourself. Move on. Start rebuilding.
"What the mind can conceive and believe, it can achieve"
You will make mistakes. Forgive yourself. Move on. Start rebuilding.
Op zich sta ik niet negatief tegenover belasting betalen.quote:
Deugdelijk spaarzaam gedrag moet beloond worden, door Box 3 af te schaffen. Hedonistische activiteiten zoals gokken, roken en zuipen moeten zwaarder belast worden. Op lange termijn heeft dit een positieve impact op de algemene welgesteldheid van de samenleving.
Maar je betaalt belasting als je het geld verdient, je betaalt het als je het geld spaart / belegt en nog een keer als je het uitgeeft.
En hoe meer belasting ik betaal als ik spaar of beleg, hoe minder ik overhoud om uit te geven. Dus ik weet ook niet of het onder de streep echt iets oplevert.
Op reddit zie je al berekeningen voorbij komen dat de belastingdienst zelf ook MEER belasting krijgt als ze alleen belasting innen bij daadwerkelijk gerealiseerde winsten.quote:
[..]
Op zich sta ik niet negatief tegenover belasting betalen.
Maar je betaalt belasting als je het geld verdient, je betaalt het als je het geld spaart / belegt en nog een keer als je het uitgeeft.
En hoe meer belasting ik betaal als ik spaar of beleg, hoe minder ik overhoud om uit te geven. Dus ik weet ook niet of het onder de streep echt iets oplevert.
Dus dit hele gebeuren is puur korte termijn denken. Op lange termijn zorgt het voor minder belasting.
Opgeblazen gevoel of winderigheid? Zo opgelost met Rennie!
Wat het vooral zal opleveren is dat er genoeg mensen zullen zijn die voor 2028 (een deel van) hun aandelen of crypto gaan verkopen, omdat dat geld op de spaarrekening zetten voordeliger is dan het risico dat je een jaar later moet verkopen om je belastingaanslag te kunnen betalen.quote:
[..]
Op zich sta ik niet negatief tegenover belasting betalen.
Maar je betaalt belasting als je het geld verdient, je betaalt het als je het geld spaart / belegt en nog een keer als je het uitgeeft.
En hoe meer belasting ik betaal als ik spaar of beleg, hoe minder ik overhoud om uit te geven. Dus ik weet ook niet of het onder de streep echt iets oplevert.
Het motiveert in ieder geval niet om meer spaargeld in aandelen of crypto te gaan stoppen de komende jaren.
En het blijft natuurlijk bijzonder als een meerderheid van de Tweede Kamer een regeling wil gaan aannemen waar die kamerleden zelf ook niet echt achter staan.
Bizar idee. Belasting betalen over fictief rendement.
Valt de Heffingsvrij vermogen grens ook weg?
Valt de Heffingsvrij vermogen grens ook weg?
Maar ik kan 't mis hebben...
Wordt leuk als je woning ooit in box 3 komt.
I am not omniscient, but I know a lot.
- Goethe, “Faust”
- Goethe, “Faust”
Klopt, negatief rendement is te verrekenen in latere jaren. Zogenaamde onbeperkte voorwaartse verliesverrekening, boven €500 negatief rendement/jaar.quote:
[..]
Misschien is dat te verrekenen in toekomstige jaren. Geld terug zal geen optie zijn.
Overerfbaar?quote:
[..]
Klopt, negatief rendement is te verrekenen in latere jaren. Zogenaamde onbeperkte voorwaartse verliesverrekening, boven €500 negatief rendement/jaar.
Of hoe gaat dat als iemand komt te overlijden voordat het negatieve rendement verrekend is?
I am not omniscient, but I know a lot.
- Goethe, “Faust”
- Goethe, “Faust”

Dat gaan ze dus nooit doen onder deze wet.quote:
Wordt leuk als je woning ooit in box 3 komt.
Hopelijk nooit.quote:
[..]
Dat gaan ze dus nooit doen onder deze wet.
Dat wordt de doodsteek voor veel AOWers met een klein pensioen. Die mogen dan hun woning verkopen om hun box 3 belasting te betalen.
I am not omniscient, but I know a lot.
- Goethe, “Faust”
- Goethe, “Faust”
Eigen woning is voorlopig nog nog box 1quote:
[..]
Hopelijk nooit.
Dat wordt de doodsteek voor veel AOWers met een klein pensioen. Die mogen dan hun woning verkopen om hun box 3 belasting te betalen.
Als ze waardestijging eigen woning gaan belasten dan krijgen we een opstand
The End Times are wild

You can learn anything, the secret lies in discipline.
"What the mind can conceive and believe, it can achieve"
You will make mistakes. Forgive yourself. Move on. Start rebuilding.
"What the mind can conceive and believe, it can achieve"
You will make mistakes. Forgive yourself. Move on. Start rebuilding.
Tsja, daar ga ik ook niet vanuit, maar in de Nederlandse polderpolitiek is niets zeker.quote:
[..]
Dat gaan ze dus nooit doen onder deze wet.
Ik snap wel waar ze heen willen met dit plan, maar dit gaat vervelende bijwerkingen hebben.
[i]Put me on a pedestal and I'll only disappoint you
Tell me I'm exceptional and I promise to exploit you
Give me all your money and I'll make some origami honey
I think you're a joke but I don't find you very funny[/i]
Tell me I'm exceptional and I promise to exploit you
Give me all your money and I'll make some origami honey
I think you're a joke but I don't find you very funny[/i]
Mijn ex is, op papier, zon alleenstaande moeder met uitkering.quote:
[..]
Dat vind ik ook niet bizar.
Er zijn allenstaande moeders die zo zwaar belast worden dat het voordeliger is om maar niet meer te gaan werken omdat ze er dan financieel op achteruitgaan.
Dan vind ik het eerder bizar dat wij met onze twee ton in de S&P belastingvrij 30k rendement hebben, alleen omdat we die 30k lekker in de S&P laten staan.
Da's wel heel scheef he? Het is moeilijk het hele belastingstelsel om te gooien, maar die 30k niet onbelast laten is een begin om het eerlijker te maken.
Die heeft een netto besteedbaar inkomen waar menig werkende jaloers op is.
Ze betaalt er een paard, auto, motor en meerdere vakanties per jaar van.
Net als het Kwartje van Kok zeker.quote:„Het is een tussenstation, geen eindstation”, zo zei demissionair staatssecretaris Eugène Heijnen (fiscaliteit) maandag over de nieuwe belasting op vermogenswinsten, die in 2028 moet ingaan.
Help me even.
Er is een 1800€ vrije voet, komt neer op ongeveer 30.000€ aandelen die je kan hebben voor je dit voelt (uitgaande van een conservatieve 6% rendement).
Onder vermogensgroei valt niet geld dat je spaart, nieuw inlegt, enzovoort, maar echt het pure rendement op die investeringen.
Welke totaalidioten hebben er voor gekozen deze krankzinnige wet, waar al zoveel negatief op geadviseerd is, er doorheen te duwen.

Dit gaat me op mijn aandelenportefeuille jaarlijks tienduizenden euro's kosten én bij een beursval ben ik zeer slecht beschermd voor de verliezen.
Geld dat met pijn en zwoegen opzij gezet wordt ten kostte van andere keuzes, zoals een dikke auto, nieuwe keuken en andersoortige verkwisting.
Hoe kan het nou niet lonen dat je zelf zorg draagt voor je financiële onafhankelijkheid en stabiliteit? Mensen die hun hand ophouden krijgen alles van de overheid, een miljoen soorten subsidies. Nooit stress want het wordt toch wel voor je geregeld.
Wat een kankerland zijn we geworden.

beleggen valt hier onder,geen beter voorbeeld van gokkenquote:
Deugdelijk spaarzaam gedrag moet beloond worden, door Box 3 af te schaffen. Hedonistische activiteiten zoals gokken, roken en zuipen moeten zwaarder belast worden. Op lange termijn heeft dit een positieve impact op de algemene welgesteldheid van de samenleving.
mentions en alerts staan uit, pm/dm mij
Ik heb eerlijk gezegd nog nooit een partij tijdens een belastingplan oid gehoord over het belasten van ongerealiseerde winsten op de eerste woning. Sowieso: eigenlijk lees je alleen op dit forum over het verplaatsen van de eerste woning naar box 3, geen politicus die het daar over heeft.quote:
[..]
Hopelijk nooit.
Dat wordt de doodsteek voor veel AOWers met een klein pensioen. Die mogen dan hun woning verkopen om hun box 3 belasting te betalen.
Ik zou trouwens het het mooist vinden als gewoon gerealiseerde winsten worden belast ipv deze box 3 wet. Maar dan wel het liefst gewoon met het percentage van de inkomstenbelasting: gerealiseerde winst op vermogen (rente, dividend, huur, verkoopwinst, e.d.) is gewoon een inkomen en hoort dus zo te worden belast.
Wij leggen sinds 2017 maandelijks een vast bedrag in 2 ETF's. Daar staat nu een behoorlijk bedrag.
Is het de bedoeling dat ze alleen de winst van gekochte posities in 2028 gaan belasten of ook die van 2017-2027? Dat kan behoorlijk oplopen want als de beurs stijgt gaat de rest mee omhoog.
Is het de bedoeling dat ze alleen de winst van gekochte posities in 2028 gaan belasten of ook die van 2017-2027? Dat kan behoorlijk oplopen want als de beurs stijgt gaat de rest mee omhoog.
Maar ik kan 't mis hebben...
Huidig voorstel is vrij simpel: saldo 31/12 minus saldo 1/1 is de winst en dus belast. Het gaat dus over de stijging van je hele box 3 vermogen in een jaar.quote:
Wij leggen sinds 2017 maandelijks een vast bedrag in 2 ETF's. Daar staat nu een behoorlijk bedrag.
Is het de bedoeling dat ze alleen de winst van gekochte posities in 2028 gaan belasten of ook die van 2017-2027? Dat kan behoorlijk oplopen want als de beurs stijgt gaat de rest mee omhoog.
[ Bericht 0% gewijzigd door #ANONIEM op 21-01-2026 08:27:12 ]
Maar dan ook de kosten aftrekken en rekening houden met inflatie.quote:
[..]
Ik heb eerlijk gezegd nog nooit een partij tijdens een belastingplan oid gehoord over het belasten van ongerealiseerde winsten op de eerste woning. Sowieso: eigenlijk lees je alleen op dit forum over het verplaatsen van de eerste woning naar box 3, geen politicus die het daar over heeft.
Ik zou trouwens het het mooist vinden als gewoon gerealiseerde winsten worden belast ipv deze box 3 wet. Maar dan wel het liefst gewoon met het percentage van de inkomstenbelasting: gerealiseerde winst op vermogen (rente, dividend, huur, verkoopwinst, e.d.) is gewoon een inkomen en hoort dus zo te worden belast.
Veel van de ‘winst’ is eigenlijk gewoon inflatie. Als alles per jaar 10% of meer in prijs stijgt.
Bovendien heb je niks aan veel virtuele winsten. Stel je 2e huis in box 3 wordt meer waard. Op papier. En dan? Wat haal je het geld vandaan om die berusting te betalen.
The End Times are wild
Kosten aftrekken inderdaad. Moet je die wel bij houden. Geen rekening houden met inflatie, dat doen we bij geen enkele belasting. Je inkomen uit januari is in december ook al 'minder waard', toch wordt dat niet anders belast.quote:
[..]
Maar dan ook de kosten aftrekken en rekening houden met inflatie.
Veel van de ‘winst’ is eigenlijk gewoon inflatie. Als alles per jaar 10% of meer in prijs stijgt.
Bovendien heb je niks aan veel virtuele winsten. Stel je 2e huis in box 3 wordt meer waard. Op papier. En dan? Wat haal je het geld vandaan om die berusting te betalen.
En ik had het dus niet over virtuele winsten, maar gerealiseerde winsten. Dus een 2e/3e/enz huis wordt pas belast bij verkoop.
Poh...quote:
[..]
Huidig voorstel is vrij simpel: saldo 31/12 minus saldo 1/1 is de winst en dus belast. Het gaat dus over de stijging van je hele box 3 vermogen in een jaar.
Ik ga er wel vanuit dat de inleg er af wordt gehaald.
Het is wel ziek dat mensen die verstandig hun geld laten groeien weer keihard worden afgestraft. Mensen die alles verbrassen moeten later de hand ophouden voor WMO voorzieningen, terwijl ons zelf misschien wel kunnen redden.
Eerst al genaaid met de zonnepanelen en nu dit. De lasten stijgen wel behoorlijk door.
Maar ik kan 't mis hebben...
Ook spaargeld is box 3 vermogen, dus de inleg is een verschuiving binnen box 3 en die er af halen is dus niet nodig. Bij de inleg vergroot of verklein je je vermogen niet. Als je veel inlegt heb je op 31/12 minder spaargeld.quote:
[..]
Poh...
Ik ga er wel vanuit dat de inleg er af wordt gehaald.
Het is wel ziek dat mensen die verstandig hun geld laten groeien weer keihard worden afgestraft. Mensen die alles verbrassen moeten later de hand ophouden voor WMO voorzieningen, terwijl ons zelf misschien wel kunnen redden.
Eerst al genaaid met de zonnepanelen en nu dit. De lasten stijgen wel behoorlijk door.
Alleen op 2e en verdere woningen gaat het trouwens vanaf 2028 om gerealiseerde winst, dus bij verkoop.
[ Bericht 2% gewijzigd door #ANONIEM op 21-01-2026 08:46:36 ]
Maar spaargeld is toch minder zwaar belast. Dan heb je ook de keuze om het niet in een ETF te stoppen. Dus maakt de inleg wel uit volgens mij.quote:
[..]
Ook spaargeld is box 3 vermogen, dus de inleg is een verschuiving binnen box 3 en die er af halen is dus niet nodig. Bij de inleg vergroot of verklein je je vermogen niet. Als je veel inlegt heb je op 31/12 minder spaargeld.
Alleen op 2e en verdere woningen gaat het trouwens vanaf 2028 om gerealiseerde winst, dus bij verkoop.
Ga denk maar alles opmaken. Ze komen het anders toch ooit wel halen.
Maar ik kan 't mis hebben...
Hoe wordt trouwens straks een schenking op papier belast? Daar maak je geen winst op, maar telt wel mee met het vermogen.
Maar ik kan 't mis hebben...
Hier wordt bijna unaniem voor gestemd in de Tweede Kamer, dus het komt ook wel door de Eerste Kamer.quote:
Dat kan niet kloppen.quote:
[..]
Huidig voorstel is vrij simpel: saldo 31/12 minus saldo 1/1 is de winst en dus belast. Het gaat dus over de stijging van je hele box 3 vermogen in een jaar.
Als ik aandelen bijkoop stijgt het saldo maar dat is nog geen winst.
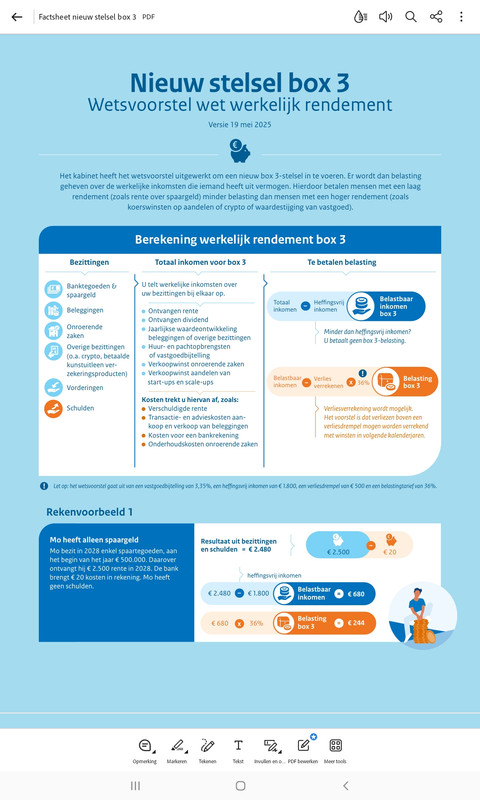
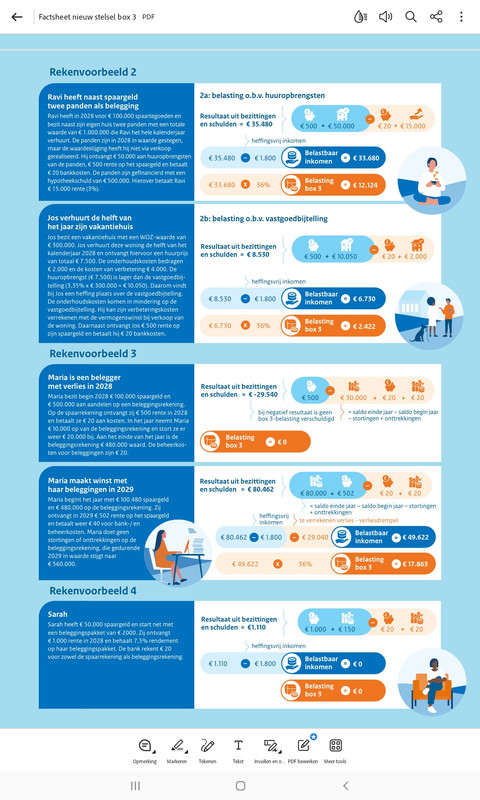
In het rekenvoorbeeld gaat het inderdaad om saldo 31/12 minus saldo 1/1 minus stortingen plus onttrekkingen.quote:
[..]
Maar spaargeld is toch minder zwaar belast. Dan heb je ook de keuze om het niet in een ETF te stoppen. Dus maakt de inleg wel uit volgens mij.
Ga denk maar alles opmaken. Ze komen het anders toch ooit wel halen.
https://www.rijksoverheid(...)lijk-rendement-box-3
Je inleg gaat er dus af, je verkoop gaat er bovenop. Als jij dus aan het begin van het jaar een beleggingsportefeuille hebt van 100.000, je legt er 10.000 bij in en aan het eind is je portefeuille 120.000 euro waard, dan betaal je belasting over 10.000 euro.
Ik zat inderdaad mis, omdat spaargeld anders wordt berekend (daar pakken ze de daadwerkelijke rente minus de bankkosten).
Sorry, er ging ook een voorstel rond om al het vermogen (dus ook spaargeld) op een hoop te gooien, dan was het saldo bij aankoop aandelen niks veranderd. Maar dat voorstel is achterhaald, maar had ik om één of andere reden nog wel in mijn hoofd. Ik begon ook te twijfelen en heb het daarom nagekeken.quote:
[..]
Dat kan niet kloppen.
Als ik aandelen bijkoop stijgt het saldo maar dat is nog geen winst.
Volgens mij wil GLPvdA dat op een hoop gooien van het hele vermogen graag.
[ Bericht 3% gewijzigd door #ANONIEM op 21-01-2026 09:04:05 ]
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800? 
Maar ik kan 't mis hebben...
Nee, je betaalt 36% over die 800 euro. Zie de rekenvoorbeelden.quote:
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800?

Irritante methodiek, maar ben niet zo rijk dat ik er last van ga hebben.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Ein Besonderes unter den Besten.
Waarom vind jij het voor een deeltje mede eigenaar worden van een bedrijf (of bij een ETF van 100 of 500 bedrijven) gokken?quote:
[..]
beleggen valt hier onder,geen beter voorbeeld van gokken
Die 6% is nu een fictief rendement en daarover betaal je 36% belasting.quote:
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800?
Dat wordt straks over het echte rendement.
De gedachte om eventueel terug te keren naar Nederland is bij deze toch wel de kop in gedrukt. Man, wat een enorme belasting op vermogen.
The more debt, the better
Niet normaal. Want het jaar erop kan de fictieve winst zo weer weg zijn, maar dan ben ik wel 288 euro lichter.quote:
In het voorbeeld van @:Patroon betaal je dus 288 euro belasting over je beleggingen.
Maar ik kan 't mis hebben...
Nee. Ongerealiseerde prijsstijging is niet hetzelfde als winst.quote:
[..]
Die 6% is nu een fictief rendement en daarover betaal je 36% belasting.
Dat wordt straks over het echte rendement.
Stel je hebt een tweede huis in box 3. De prijs daarvan stijgt van 400K naar 450K. Heb je dan 50K winst? Het is hetzelfde huis met dezelfde waarde, het is vooral inflatie die een prijsstijging veroorzaakt.
Dan moet je dus dat jaar 17.000 euro betalen, maar waar haal je die dan vandaan? Je kunt niet een deel van je huis verkopen
En het is cumulatief. Dus ieder jaar opnieuw! En je betaalt ook nog gewoon OZB en HWF. Een eigen huis wordt een molensteen om je nek.
En hetzelfde geldt voor alle bezittingen dan.
Belasting op rendement (huur, dividend, rente) kun je wel als inkomsten zien en dusdanig belasten.
The End Times are wild
Dan kun je dat weer als verlies verrekenen.quote:
[..]
Niet normaal. Want het jaar erop kan de fictieve winst zo weer weg zijn, maar dan ben ik wel 288 euro lichter.
Ik zie ook liever belasting over gerealiseerde winsten, maar dat is natuurlijk wel weer heel lastig. Als jij jaarlijks bij koopt, dat doe je 10 jaar. Daarna verkoop je 20%. Wat is dan de inkoopwaarde van die 20% geweest?
En dat wordt helemaal een feest als er nog ingewikkelde zaken tussen zitten, zoals een fusie waarbij je nieuwe aandelen krijgt bij de fusie. En het is voor mensen die binnen een jaar veel handelen ook een enorme administratie die ze dan moeten bijhouden, met aanschafwaardes en verkoopwaardes van alle aandelen die ze in de afgelopen 8 jaar hebben gehad.
Ondertussen in de VS belastingmaatregelen juist om beleggen te stimuleren:
Mensen die wat kunnen zijn vaak mensen met geld, je jaagt een hoop jonge ondernemers en entrepreneurs de grens over met dit soort idiote wetgeving. Wat achterblijft zijn mensen die zwaar drukken op je begroting en weinig belasting binnen brengen, toeslagenmoeders, asielzoekers etcquote:The One Big Beautiful Bill, ondertekend in de wet op 4 juli 2025, omvat een baanbrekend initiatief dat bekend staat als de Invest America Act, die belastingvoordelige beleggingsrekeningen voor kinderen vaststelt. Deze wetgeving is bedoeld om elk Amerikaans kind een financiële voorsprong te geven en sparen en beleggen op de lange termijn vanaf jonge leeftijd aan te moedigen. Het is een serieuze en optimistische stap in de richting van het bevorderen van economische kansen en generatierijkdom.
blablablabla
Tweede huis wordt pas bij gerealiseerd meegenomen. Dus dat is ondervangen. Zie wat ik heb gepost.quote:
[..]
Nee. Ongerealiseerde prijsstijging is niet hetzelfde als winst.
Stel je hebt een tweede huis in box 3. De prijs daarvan stijgt van 400K naar 450K. Heb je dan 50K winst? Het is hetzelfde huis met dezelfde waarde, het is vooral inflatie die een prijsstijging veroorzaakt.
Dan moet je dus dat jaar 17.000 euro betalen, maar waar haal je die dan vandaan? Je kunt niet een deel van je huis verkopen
En het is cumulatief. Dus ieder jaar opnieuw! En je betaalt ook nog gewoon OZB en HWF. Een eigen huis wordt een molensteen om je nek.
En hetzelfde geldt voor alle bezittingen dan.
Belasting op rendement (huur, dividend, rente) kun je wel als inkomsten zien en dusdanig belasten.
https://www.rijksoverheid(...)lijk-rendement-box-3
Dus je hoeft nooit dat huis te verkopen of de aandelen in een niet beursgenoteerde onderneming te verkopen om je belasting te betalen.quote:een vermogenswinstbelasting over de waardeontwikkeling van onroerend goed
Een belasting over de winst of verlies op:
een tweede woning, een verhuurde woning of een schuur of terrein.
op aandelen in een klein, nieuwe bedrijf (startups) en snelgroeiend nieuw bedrijf (scale-up).
Een belastingplichtige betaalt deze belasting pas op het moment dat er winst of verlies wordt gemaakt. Bijvoorbeeld bij verkoop van aandelen of een tweede huis. Dit voorkomt dat al belasting betaald moet worden als de belastingplichtige het geld nog niet heeft.
Maar of je dat nu jaarlijks of op het einde van de rit doet maakt effectief niet uit. Het blijft belasting op inflatie.quote:
[..]
Tweede huis wordt pas bij gerealiseerd meegenomen. Dus dat is ondervangen. Zie wat ik heb gepost.
Stel: je koopt een huis van 2 ton en 15 jaar later verkoop je voor 5 ton. Je betaalt dan een ton belasting!
Als je een soortgelijk huis in een andere stad wil terugkopen moet je dus een ton bijleggen. Zonder dat je er iets op vooruit gaat, want soortgelijk huis
The End Times are wild
Het is belasting op winst op vermogen. Deze belasting op verkoopwinst van een tweede of volgende huis (wat gewoon een beleggingsproduct is) is natuurlijk zeer terecht en letterlijk elke partij in de Tweede Kamer wil dat.quote:
[..]
Maar of je dat nu jaarlijks of op het einde van de rit doet maakt effectief niet uit. Het blijft belasting op inflatie.
Stel: je koopt een huis van 2 ton en 15 jaar later verkoop je voor 5 ton. Je betaalt dan een ton belasting!
Als je een soortgelijk huis in een andere stad wil terugkopen moet je dus een ton bijleggen. Zonder dat je er iets op vooruit gaat, want soortgelijk huis
Tot hoever kan je dat terug verrekenen? Stel dat je in 2035 verlies hebt. Kan je dan de betaalde over fictief vermogen over 2028 nog verrekenen?quote:
[..]
Dan kun je dat weer als verlies verrekenen.
Maar ik kan 't mis hebben...
Dat mag alleen vooruit:quote:
[..]
Tot hoever kan je dat terug verrekenen? Stel dat je in 2035 verlies hebt. Kan je dan de betaalde over fictief vermogen over 2028 nog verrekenen?
https://www.rijksoverheid(...)den-aan-tweede-kamer
Een verlies in 2035 verreken je dus met 2036 en verder, net zo lang tot dat te verrekenen verlies op is.quote:Als er sprake is van een verlies, dan mogen de verliezen verrekend worden met box 3-inkomen uit toekomstige jaren.
De staat trekt dus altijd aan het langste eind.quote:
[..]
Dat mag alleen vooruit:
https://www.rijksoverheid(...)den-aan-tweede-kamer
[..]
Een verlies in 2035 verreken je dus met 2036 en verder, net zo lang tot dat te verrekenen verlies op is.
Als er geen inkomen in box3 meer komt of niet genoeg, heb je gewoon pech. Valt er niets te verrekenen.
Super ingewikkeld.quote:
Leuker kunnen we net niet maken, wel ingewikkelder
Je zou maar in een scheiding liggen (vanuit gemeenschap van goederen) of je partner komt te overlijden.
Succes met alle berekeningen en afhandelingen over meerdere jaren.

Het is zoals ik uitleg fictief. Het is gewoon inflatie, je kunt niet hetzelfde terugkopen.quote:
[..]
Het is belasting op winst op vermogen. Deze belasting op verkoopwinst van een tweede of volgende huis (wat gewoon een beleggingsproduct is) is natuurlijk zeer terecht en letterlijk elke partij in de Tweede Kamer wil dat.
Uitgedrukt in huizen, goud, kopjes koffie, uurloon loodgieter, etc etc etc, is er helemaal geen winst.
The End Times are wild
Dat geldt op zich voor alle aftrekposten. Als je geen winst meer maakt, kun je die ook nergens van aftrekken.quote:
[..]
De staat trekt dus altijd aan het langste eind.
Als er geen inkomen in box3 meer komt of niet genoeg, heb je gewoon pech. Valt er niets te verrekenen.
Dat is altijd zo. Deze verliesverrekeningmethode is vrij standaard.quote:
[..]
De staat trekt dus altijd aan het langste eind.
Als er geen inkomen in box3 meer komt of niet genoeg, heb je gewoon pech. Valt er niets te verrekenen.
Je hebt gewoon meer geld en over inkomen in geld betaal je belasting. De andere optie is de inkomstenbelasting verhogen, als je box 3 gaat verkleinen.quote:
[..]
Het is zoals ik uitleg fictief. Het is gewoon inflatie, je kunt niet hetzelfde terugkopen.
Uitgedrukt in huizen, goud, kopjes koffie, uurloon loodgieter, etc etc etc, is er helemaal geen winst.
Wees blij dat het jaar 36% is, je zou het ook bij je inkomen in box 1 op kunnen tellen en dat belastingtarief pakken. Wat mij betreft doen ze dat. En dan betaal je dus momenteel 49,5% over die winst op de verkoop van je 2e huis.
Dat is met deze methode dan weer juist vrij simpel. Dat is met werkelijk rendement, waar je met aanschafwaarde e.d. rekent en soms decennia terug moet, lastig. Zeker als er opties bij zitten die je in de jaren 90 als bonus hebt gehad, maar die toen niet verzilverbaar waren. Zulke zaken.quote:
[..]
Super ingewikkeld.
Je zou maar in een scheiding liggen (vanuit gemeenschap van goederen) of je partner komt te overlijden.
Succes met alle berekeningen en afhandelingen over meerdere jaren.
Maar met de methode waar je alleen naar afgelopen jaar kijkt (waarde 1/1, waarde 31/12, aankopen en verkopen dit jaar) is dit allemaal goed te doen.
[ Bericht 2% gewijzigd door #ANONIEM op 21-01-2026 11:48:16 ]
Je begrijpt het verschil tussen inkomen en ‘winst’ op vermogen niet. Je hebt wel meer geld, maar dat geld is niks ‘meer’ waardquote:
[..]
Je hebt gewoon meer geld en over inkomen in geld betaal je belasting. De andere optie is de inkomstenbelasting verhogen, als je box 3 gaat verkleinen.
Wees blij dat het jaar 36% is, je zou het ook bij je inkomen in box 1 op kunnen tellen en dat belastingtarief pakken. Wat mij betreft doen ze dat. En dan betaal je dus momenteel 49,5% over die winst op de verkoop van je 2e huis.
Dan kun je bij een aandelensplitsing die extra aandelen ook wel gaan belasten. Je hebt immers meer aandelen. Dat die opgeteld niks ‘meer’ waard zijn maakt niet uit.
Het is van hetzelfde niveau als dat 40 kwartjes meer is als 10 euro’s
The End Times are wild
Jawel. Dat begrijp ik prima.quote:
[..]
Je begrijpt het verschil tussen inkomen en ‘winst’ op vermogen niet
Maar het is dan ook niet zo dat je pas belasting moet betalen bij verkoop. Als je de wet goed leest moet je steeds belasting betalen over de gestegen waarde, maar wordt het daadwerkelijk betalen uitgesteld tot verkoop in het geval van woningen of aandelen van niet beursgenoteerde ondernemeningen.
En die waardestijging per jaar wordt in box 3 dus gewoon belast, aangezien dat inkomen uit vermogen is in deze wet.
Alle politieke partijen, ook de rechtse partijen als de VVD, zijn trouwens voor het belasten van de verkoopwinst op 2e en volgende woningen.
[ Bericht 8% gewijzigd door #ANONIEM op 21-01-2026 12:50:24 ]
Blijft de heffingsvrij vermogen over je totale vermogen ook bestaan? bijv in 2026 58.568 oer persoon
Maar ik kan 't mis hebben...
Gaat anders werken:quote:
Blijft de heffingsvrij vermogen over je totale vermogen ook bestaan? bijv in 2026 58.568 oer persoon
In deze link het artikel:quote:Vanaf 2028 is de winst leidend: wie in enig jaar minstens 1800 euro aan rendement haalt, betaalt daarover belasting.
Dat kan betekenen dat veel meer mensen box 3-belasting betalen. Wie bijvoorbeeld 30.000 euro aan vermogen heeft en daarover 6 procent winst behaalt, zit al aan die 1800 euro rendement.
https://x.com/i/status/2013871967326134683
I am not omniscient, but I know a lot.
- Goethe, “Faust”
- Goethe, “Faust”
Bedankt. En een schenking op papier waarover wij jaarlijks 6% belasting ontvangen, wordt ook gezien als winst?
Eigenlijk vrij bizar, omdat een schenking op papier eigenlijk een legale manier is om erfbelasting te voorkomen. Je moet dan werken met een wettelijke rente, dus ontkom je daar niet aan.
Eigenlijk vrij bizar, omdat een schenking op papier eigenlijk een legale manier is om erfbelasting te voorkomen. Je moet dan werken met een wettelijke rente, dus ontkom je daar niet aan.
Maar ik kan 't mis hebben...
Dus stel de ene heeft 70k en durft niet te beleggen, dus zet het op een spaarrekening voor 2% rente = 1400 euro. Hij blijft ruim onder de 1800 euro, dus geen belasting.quote:
[..]
Gaat anders werken:
[..]
In deze link het artikel:
https://x.com/i/status/2013871967326134683
Een ander heeft 50k en durft wel wat risico te nemen en maakt 6% rendement. = 3000 euro fictief rendement en hij kan over die 1200 euro wel belasting afdragen. Terwijl die dus veel minder vermogen heeft dan die persoon met 70k
Maar ik kan 't mis hebben...
Vind je het echt gek dat de overheid geen fan is van belastingontwijking?quote:
Bedankt. En een schenking op papier waarover wij jaarlijks 6% belasting ontvangen, wordt ook gezien als winst?
Eigenlijk vrij bizar, omdat een schenking op papier eigenlijk een legale manier is om erfbelasting te voorkomen. Je moet dan werken met een wettelijke rente, dus ontkom je daar niet aan.
Correct.quote:
[..]
Dus stel de ene heeft 70k en durft niet te beleggen, dus zet het op een spaarrekening voor 2% rente = 1400 euro. Hij blijft ruim onder de 1800 euro, dus geen belasting.
Een ander heeft 50k en durft wel wat risico te nemen en maakt 6% rendement. = 3000 euro fictief rendement en hij kan over die 1200 euro wel belasting afdragen. Terwijl die dus veel minder vermogen heeft dan die persoon met 70k
Nog mooier wordt het als diegene met aandelen en risico dan die belasting moet betalen, dat ie daarvoor aandelen moet verkopen.
Of wat denk je van deze :
"Wie in 2028 een winst maakt van 5000 euro en in 2029 een verlies, mag dat verlies niet met terugwerkende kracht aftrekken van de winst in 2028. Dat is wrang voor beleggers die net in 2029 het geld van hun beleggingen moeten opnemen. Kamerlid Michiel Hoogeveen (JA21) vreest dat sommige beleggers daardoor onderaan de streep géén winst maken, maar wél belasting betalen."
Wat een systeem.
I am not omniscient, but I know a lot.
- Goethe, “Faust”
- Goethe, “Faust”
Schenken op papier is helemaal geen belastingontwijking.quote:
[..]
Vind je het echt gek dat de overheid geen fan is van belastingontwijking?
Maar ik kan 't mis hebben...
Wat je niet begrijpt is dat er geen reele waardestijging is maar enkel een prijsstijging in euro’squote:
[..]
Jawel. Dat begrijp ik prima.
Maar het is dan ook niet zo dat je pas belasting moet betalen bij verkoop. Als je de wet goed leest moet je steeds belasting betalen over de gestegen waarde, maar wordt het daadwerkelijk betalen uitgesteld tot verkoop in het geval van woningen of aandelen van niet beursgenoteerde ondernemeningen.
En die waardestijging per jaar wordt in box 3 dus gewoon belast, aangezien dat inkomen uit vermogen is in deze wet.
Alle politieke partijen, ook de rechtse partijen als de VVD, zijn trouwens voor het belasten van de verkoopwinst op 2e en volgende woningen.
The End Times are wild
Echt niet normaal. Ik wil wel weten welke partijen dit erdoor hebben gedrukt.quote:
[..]
Correct.
Nog mooier wordt het als diegene met aandelen en risico dan die belasting moet betalen, dat ie daarvoor aandelen moet verkopen.
Of wat denk je van deze :
"Wie in 2028 een winst maakt van 5000 euro en in 2029 een verlies, mag dat verlies niet met terugwerkende kracht aftrekken van de winst in 2028. Dat is wrang voor beleggers die net in 2029 het geld van hun beleggingen moeten opnemen. Kamerlid Michiel Hoogeveen (JA21) vreest dat sommige beleggers daardoor onderaan de streep géén winst maken, maar wél belasting betalen."
Wat een systeem.
Maar ik kan 't mis hebben...
quote:
Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
Omdat het een gigantische tax is op succesvol zijn en dit nieteens op daadwerkelijke winst gebaseerd is.quote:
Ik vind dit niet bizar hoor. Waarom zou het bizar zijn om rendement eerlijker te belasten?
Tevens kost het de staat geen miljarden, ze lopen miljarden mis.
Als de economie een paar procent opgepord zou worden zouden ze miljarden extra ontvangen maar dat zit er blijbkaar ook niet in.
Lachen joh.
Dat snap ik best. Maar jij maakt dan om de één of andere reden onderscheid tussen verschillende vermogens en dat is gewoon echt een zeer discutabel standpunt. Vermogen is een vermogen, een belegging is een belegging. Of je nu belegt in een 2e huis of een paperclipfabriek maakt dan niet uit.quote:
[..]
Wat je niet begrijpt is dat er geen reele waardestijging is maar enkel een prijsstijging in euro’s
Alle partijen, dit stemming moet nog komen maar dit gaat vrijwel of helemaal unaniem worden.quote:
[..]
Echt niet normaal. Ik wil wel weten welke partijen dit erdoor hebben gedrukt.
Ik dacht dat het al door de tweede kamer wasquote:
[..]
Alle partijen, dit stemming moet nog komen maar dit gaat vrijwel of helemaal unaniem worden.
Maar ik kan 't mis hebben...
