WGR Werk, Geldzaken, Recht en de Beurs
Hier kun je alles kwijt over sollicitaties, werksituaties, belastingen, (handelen op) de beurs, hypotheken, beleggingen en salarissen, arbeidscontracten of geschillen met je (huis)baas. Alles over werk, geldzaken en recht dus.



Poh...quote:Op woensdag 21 januari 2026 08:26 schreef Hanca het volgende:
[..]
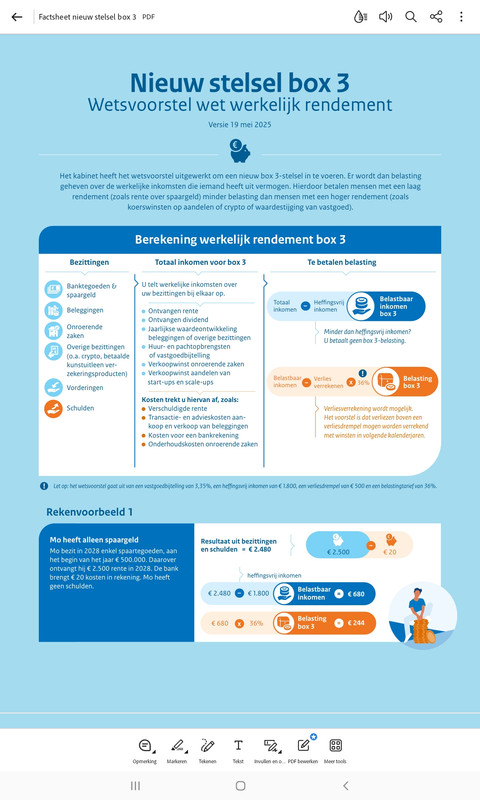
Huidig voorstel is vrij simpel: saldo 31/12 minus saldo 1/1 is de winst en dus belast. Het gaat dus over de stijging van je hele box 3 vermogen in een jaar.
Ik ga er wel vanuit dat de inleg er af wordt gehaald.
Het is wel ziek dat mensen die verstandig hun geld laten groeien weer keihard worden afgestraft. Mensen die alles verbrassen moeten later de hand ophouden voor WMO voorzieningen, terwijl ons zelf misschien wel kunnen redden.
Eerst al genaaid met de zonnepanelen en nu dit. De lasten stijgen wel behoorlijk door.
Maar ik kan 't mis hebben...

Ook spaargeld is box 3 vermogen, dus de inleg is een verschuiving binnen box 3 en die er af halen is dus niet nodig. Bij de inleg vergroot of verklein je je vermogen niet. Als je veel inlegt heb je op 31/12 minder spaargeld.quote:Op woensdag 21 januari 2026 08:35 schreef Patroon het volgende:
[..]
Poh...
Ik ga er wel vanuit dat de inleg er af wordt gehaald.
Het is wel ziek dat mensen die verstandig hun geld laten groeien weer keihard worden afgestraft. Mensen die alles verbrassen moeten later de hand ophouden voor WMO voorzieningen, terwijl ons zelf misschien wel kunnen redden.
Eerst al genaaid met de zonnepanelen en nu dit. De lasten stijgen wel behoorlijk door.
Alleen op 2e en verdere woningen gaat het trouwens vanaf 2028 om gerealiseerde winst, dus bij verkoop.
[ Bericht 2% gewijzigd door #ANONIEM op 21-01-2026 08:46:36 ]
Maar spaargeld is toch minder zwaar belast. Dan heb je ook de keuze om het niet in een ETF te stoppen. Dus maakt de inleg wel uit volgens mij.quote:
[..]
Ook spaargeld is box 3 vermogen, dus de inleg is een verschuiving binnen box 3 en die er af halen is dus niet nodig. Bij de inleg vergroot of verklein je je vermogen niet. Als je veel inlegt heb je op 31/12 minder spaargeld.
Alleen op 2e en verdere woningen gaat het trouwens vanaf 2028 om gerealiseerde winst, dus bij verkoop.
Ga denk maar alles opmaken. Ze komen het anders toch ooit wel halen.
Maar ik kan 't mis hebben...
Hoe wordt trouwens straks een schenking op papier belast? Daar maak je geen winst op, maar telt wel mee met het vermogen.
Maar ik kan 't mis hebben...
Hier wordt bijna unaniem voor gestemd in de Tweede Kamer, dus het komt ook wel door de Eerste Kamer.quote:


Dat kan niet kloppen.quote:
[..]
Huidig voorstel is vrij simpel: saldo 31/12 minus saldo 1/1 is de winst en dus belast. Het gaat dus over de stijging van je hele box 3 vermogen in een jaar.
Als ik aandelen bijkoop stijgt het saldo maar dat is nog geen winst.
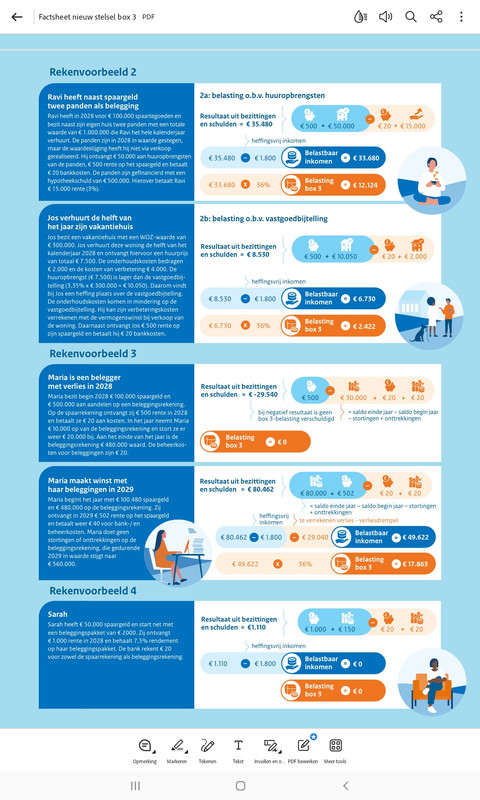
In het rekenvoorbeeld gaat het inderdaad om saldo 31/12 minus saldo 1/1 minus stortingen plus onttrekkingen.quote:
[..]
Maar spaargeld is toch minder zwaar belast. Dan heb je ook de keuze om het niet in een ETF te stoppen. Dus maakt de inleg wel uit volgens mij.
Ga denk maar alles opmaken. Ze komen het anders toch ooit wel halen.
https://www.rijksoverheid(...)lijk-rendement-box-3
Je inleg gaat er dus af, je verkoop gaat er bovenop. Als jij dus aan het begin van het jaar een beleggingsportefeuille hebt van 100.000, je legt er 10.000 bij in en aan het eind is je portefeuille 120.000 euro waard, dan betaal je belasting over 10.000 euro.
Ik zat inderdaad mis, omdat spaargeld anders wordt berekend (daar pakken ze de daadwerkelijke rente minus de bankkosten).
Sorry, er ging ook een voorstel rond om al het vermogen (dus ook spaargeld) op een hoop te gooien, dan was het saldo bij aankoop aandelen niks veranderd. Maar dat voorstel is achterhaald, maar had ik om één of andere reden nog wel in mijn hoofd. Ik begon ook te twijfelen en heb het daarom nagekeken.quote:
[..]
Dat kan niet kloppen.
Als ik aandelen bijkoop stijgt het saldo maar dat is nog geen winst.
Volgens mij wil GLPvdA dat op een hoop gooien van het hele vermogen graag.
[ Bericht 3% gewijzigd door #ANONIEM op 21-01-2026 09:04:05 ]
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800? 
Maar ik kan 't mis hebben...
Nee, je betaalt 36% over die 800 euro. Zie de rekenvoorbeelden.quote:
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800?

Irritante methodiek, maar ben niet zo rijk dat ik er last van ga hebben.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Waarom vind jij het voor een deeltje mede eigenaar worden van een bedrijf (of bij een ETF van 100 of 500 bedrijven) gokken?quote:
[..]
beleggen valt hier onder,geen beter voorbeeld van gokken
Die 6% is nu een fictief rendement en daarover betaal je 36% belasting.quote:
Ik heb even naar 2025 gekeken. Saldo verschil 1/1 vs 31/12 is 9300 euro. Inleg was 6700 euro. Verschil 2600 euro. Daar trek ik nog die 1800 euro vanaf = 800 euro. Daarover betaal ik 6% of betaal je 40% over 6% van 800?
Dat wordt straks over het echte rendement.
De gedachte om eventueel terug te keren naar Nederland is bij deze toch wel de kop in gedrukt. Man, wat een enorme belasting op vermogen.
The more debt, the better
Niet normaal. Want het jaar erop kan de fictieve winst zo weer weg zijn, maar dan ben ik wel 288 euro lichter.quote:
In het voorbeeld van @:Patroon betaal je dus 288 euro belasting over je beleggingen.
Maar ik kan 't mis hebben...

Nee. Ongerealiseerde prijsstijging is niet hetzelfde als winst.quote:
[..]
Die 6% is nu een fictief rendement en daarover betaal je 36% belasting.
Dat wordt straks over het echte rendement.
Stel je hebt een tweede huis in box 3. De prijs daarvan stijgt van 400K naar 450K. Heb je dan 50K winst? Het is hetzelfde huis met dezelfde waarde, het is vooral inflatie die een prijsstijging veroorzaakt.
Dan moet je dus dat jaar 17.000 euro betalen, maar waar haal je die dan vandaan? Je kunt niet een deel van je huis verkopen
En het is cumulatief. Dus ieder jaar opnieuw! En je betaalt ook nog gewoon OZB en HWF. Een eigen huis wordt een molensteen om je nek.
En hetzelfde geldt voor alle bezittingen dan.
Belasting op rendement (huur, dividend, rente) kun je wel als inkomsten zien en dusdanig belasten.
The End Times are wild
Dan kun je dat weer als verlies verrekenen.quote:
[..]
Niet normaal. Want het jaar erop kan de fictieve winst zo weer weg zijn, maar dan ben ik wel 288 euro lichter.
Ik zie ook liever belasting over gerealiseerde winsten, maar dat is natuurlijk wel weer heel lastig. Als jij jaarlijks bij koopt, dat doe je 10 jaar. Daarna verkoop je 20%. Wat is dan de inkoopwaarde van die 20% geweest?
En dat wordt helemaal een feest als er nog ingewikkelde zaken tussen zitten, zoals een fusie waarbij je nieuwe aandelen krijgt bij de fusie. En het is voor mensen die binnen een jaar veel handelen ook een enorme administratie die ze dan moeten bijhouden, met aanschafwaardes en verkoopwaardes van alle aandelen die ze in de afgelopen 8 jaar hebben gehad.
Ondertussen in de VS belastingmaatregelen juist om beleggen te stimuleren:
Mensen die wat kunnen zijn vaak mensen met geld, je jaagt een hoop jonge ondernemers en entrepreneurs de grens over met dit soort idiote wetgeving. Wat achterblijft zijn mensen die zwaar drukken op je begroting en weinig belasting binnen brengen, toeslagenmoeders, asielzoekers etcquote:The One Big Beautiful Bill, ondertekend in de wet op 4 juli 2025, omvat een baanbrekend initiatief dat bekend staat als de Invest America Act, die belastingvoordelige beleggingsrekeningen voor kinderen vaststelt. Deze wetgeving is bedoeld om elk Amerikaans kind een financiële voorsprong te geven en sparen en beleggen op de lange termijn vanaf jonge leeftijd aan te moedigen. Het is een serieuze en optimistische stap in de richting van het bevorderen van economische kansen en generatierijkdom.
blablablabla
Tweede huis wordt pas bij gerealiseerd meegenomen. Dus dat is ondervangen. Zie wat ik heb gepost.quote:
[..]
Nee. Ongerealiseerde prijsstijging is niet hetzelfde als winst.
Stel je hebt een tweede huis in box 3. De prijs daarvan stijgt van 400K naar 450K. Heb je dan 50K winst? Het is hetzelfde huis met dezelfde waarde, het is vooral inflatie die een prijsstijging veroorzaakt.
Dan moet je dus dat jaar 17.000 euro betalen, maar waar haal je die dan vandaan? Je kunt niet een deel van je huis verkopen
En het is cumulatief. Dus ieder jaar opnieuw! En je betaalt ook nog gewoon OZB en HWF. Een eigen huis wordt een molensteen om je nek.
En hetzelfde geldt voor alle bezittingen dan.
Belasting op rendement (huur, dividend, rente) kun je wel als inkomsten zien en dusdanig belasten.
https://www.rijksoverheid(...)lijk-rendement-box-3
Dus je hoeft nooit dat huis te verkopen of de aandelen in een niet beursgenoteerde onderneming te verkopen om je belasting te betalen.quote:een vermogenswinstbelasting over de waardeontwikkeling van onroerend goed
Een belasting over de winst of verlies op:
een tweede woning, een verhuurde woning of een schuur of terrein.
op aandelen in een klein, nieuwe bedrijf (startups) en snelgroeiend nieuw bedrijf (scale-up).
Een belastingplichtige betaalt deze belasting pas op het moment dat er winst of verlies wordt gemaakt. Bijvoorbeeld bij verkoop van aandelen of een tweede huis. Dit voorkomt dat al belasting betaald moet worden als de belastingplichtige het geld nog niet heeft.
Maar of je dat nu jaarlijks of op het einde van de rit doet maakt effectief niet uit. Het blijft belasting op inflatie.quote:
[..]
Tweede huis wordt pas bij gerealiseerd meegenomen. Dus dat is ondervangen. Zie wat ik heb gepost.
Stel: je koopt een huis van 2 ton en 15 jaar later verkoop je voor 5 ton. Je betaalt dan een ton belasting!
Als je een soortgelijk huis in een andere stad wil terugkopen moet je dus een ton bijleggen. Zonder dat je er iets op vooruit gaat, want soortgelijk huis
The End Times are wild
Het is belasting op winst op vermogen. Deze belasting op verkoopwinst van een tweede of volgende huis (wat gewoon een beleggingsproduct is) is natuurlijk zeer terecht en letterlijk elke partij in de Tweede Kamer wil dat.quote:
[..]
Maar of je dat nu jaarlijks of op het einde van de rit doet maakt effectief niet uit. Het blijft belasting op inflatie.
Stel: je koopt een huis van 2 ton en 15 jaar later verkoop je voor 5 ton. Je betaalt dan een ton belasting!
Als je een soortgelijk huis in een andere stad wil terugkopen moet je dus een ton bijleggen. Zonder dat je er iets op vooruit gaat, want soortgelijk huis
