NWS Nieuws & Achtergronden
Discussieer hier diepgaander over de actualiteiten.


https://www.bnr.nl/nieuws(...)d-terug-naar-60-jaar
Marine Le Pen wil pensioenleeftijd terug naar 60 jaar
De Franse presidentskandidaat Marine Le Pen wil de pensioenleeftijd in Frankrijk verlagen naar 60 jaar. Ook wil ze een nieuw pensioenstelsel invoeren, waarbij mensen zelf geld aan de kant zetten voor hun pensioen. Dat zei ze tijdens een toespraak in Parijs.
Als ze wordt gekozen, kunnen de hervormingen al op 1 januari 2028 ingaan, stelt de oprichter van Rassemblement National. Le Pen zegt dat ze met haar plannen binnen één generatie een pensioenfonds van 900 miljard euro wil opbouwen. Hoe dat geld precies bij elkaar moet komen, maakte ze niet duidelijk.
Volgens Le Pen moet het nieuwe stelsel ervoor zorgen dat niet alleen een kleine groep profiteert van financiële diensten en vermogensopbouw, maar dat veel meer Fransen daarvan kunnen profiteren. Ze noemt het plan een ware revolutie.
Op dit moment staat de pensioenleeftijd op 64 jaar. Dat is het gevolg van eerdere – door Fransen fel bekritiseerde – hervormingen in 2023. Toen stond de leeftijd waarop mensen recht kregen op een pensioenuitkering nog op 62 jaar. De pensioenen zijn één van de belangrijkste onderwerpen in aanloop naar de presidentsverkiezingen in april volgend jaar. Tegelijkertijd zijn de pensioenen ook één van de belangrijkste aanjagers van de Franse staatsschuld.
Obligaties
De Franse staatsobligaties werden tijdens haar toespraak meer waard. Het renteverschil met Duitse staatsleningen, die als veiliger worden gezien, werd vier basispunten kleiner. Het verschil kwam uit op 1,53 procentpunt.
_________________________________________________________
_________________________________________________________
Goed streven
De kans dat Le Pen de verkiezing niet wint is nihil. Hard rechts zal op Le Len stemmen, maar linkse kiezers in Frankrijk zullen geen centrum kandidaat steunen, ook als dag de winst voor Le Pen zou betekenen.
Worden interessante jaren in Europa.
Marine Le Pen wil pensioenleeftijd terug naar 60 jaar
De Franse presidentskandidaat Marine Le Pen wil de pensioenleeftijd in Frankrijk verlagen naar 60 jaar. Ook wil ze een nieuw pensioenstelsel invoeren, waarbij mensen zelf geld aan de kant zetten voor hun pensioen. Dat zei ze tijdens een toespraak in Parijs.
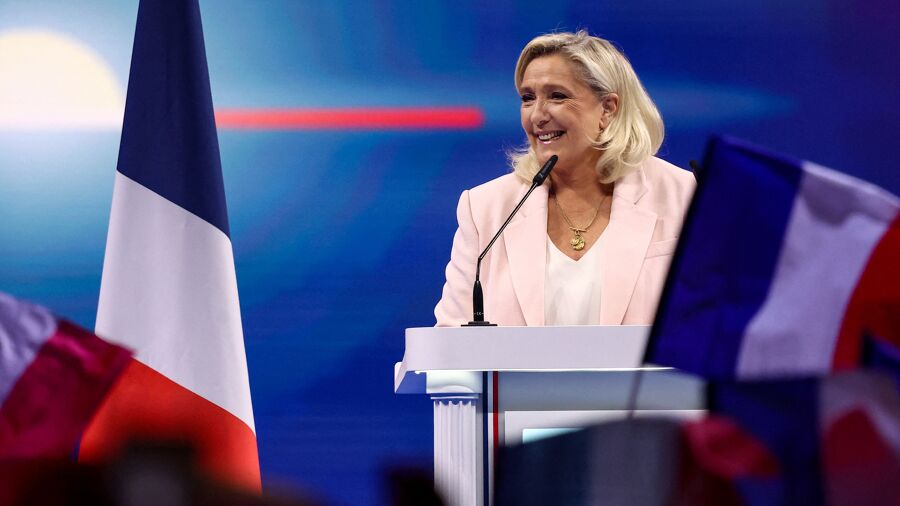
Als ze wordt gekozen, kunnen de hervormingen al op 1 januari 2028 ingaan, stelt de oprichter van Rassemblement National. Le Pen zegt dat ze met haar plannen binnen één generatie een pensioenfonds van 900 miljard euro wil opbouwen. Hoe dat geld precies bij elkaar moet komen, maakte ze niet duidelijk.
Volgens Le Pen moet het nieuwe stelsel ervoor zorgen dat niet alleen een kleine groep profiteert van financiële diensten en vermogensopbouw, maar dat veel meer Fransen daarvan kunnen profiteren. Ze noemt het plan een ware revolutie.
Op dit moment staat de pensioenleeftijd op 64 jaar. Dat is het gevolg van eerdere – door Fransen fel bekritiseerde – hervormingen in 2023. Toen stond de leeftijd waarop mensen recht kregen op een pensioenuitkering nog op 62 jaar. De pensioenen zijn één van de belangrijkste onderwerpen in aanloop naar de presidentsverkiezingen in april volgend jaar. Tegelijkertijd zijn de pensioenen ook één van de belangrijkste aanjagers van de Franse staatsschuld.
Obligaties
De Franse staatsobligaties werden tijdens haar toespraak meer waard. Het renteverschil met Duitse staatsleningen, die als veiliger worden gezien, werd vier basispunten kleiner. Het verschil kwam uit op 1,53 procentpunt.
_________________________________________________________
_________________________________________________________
Goed streven
De kans dat Le Pen de verkiezing niet wint is nihil. Hard rechts zal op Le Len stemmen, maar linkse kiezers in Frankrijk zullen geen centrum kandidaat steunen, ook als dag de winst voor Le Pen zou betekenen.
Worden interessante jaren in Europa.
🇨🇳🇻🇳🇱🇦🇨🇺🇰🇵☭


Dit zal wel weer zo'n ludieke actie zijn á la Jetten met zijn tien nieuwe steden.
Google is your friend, abuse your friends
Waarom de pensioenleeftijd niet op 50 jaar zetten? Of nog beter, 40 jaar?
Good intentions and tender feelings may do credit to those who possess them, but they often lead to ineffective — or positively destructive — policies ... Kevin D. Williamson

Dat zelf sparen is wel een goed idee.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.
Dit kan meestal wel toch? Mijn werkgever zit bij ASR en daar kan je vrij veel aanpassen, zowel risicoprofiel als gewoon zelf beleggen.quote:Op woensdag 18 november 2026 06:52 schreef Kickinalfa het volgende:
Dat zelf sparen is wel een goed idee.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.
🇨🇳🇻🇳🇱🇦🇨🇺🇰🇵☭


En hoeveel procent van de mensen zou in staat zijn daar verstandig mee om te gaan.?quote:
Dat zelf sparen is wel een goed idee.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.
-
In de VS kun je via je 401k, Roth IRA en IRA goed voor je pensioen sparen. In Australie is het nog beter geregeld: mijn werkgever stort een extra 17% van mijn salaris belastingvrij in mijn pensioen, en daar spaar ik nog eens 9% belastingvrij boven op.quote:
Dat zelf sparen is wel een goed idee.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.
Enige nadeel is dat de Australische overheid verlekkerd naar die pensioenpotten zit te kijken. Daar zit ondertussen $4.800.000.000.000 in, en de Australische overheid probeert dat nu af te romen om er stemmen mee te kunnen kopen.
Good intentions and tender feelings may do credit to those who possess them, but they often lead to ineffective — or positively destructive — policies ... Kevin D. Williamson
Zag een clip dat de linkse kandidaat hetzelfde wil en geloof ook groot een deel schulden kwijtschelden. Man is blijkbaar ook erg populair bij de jongeren.
life is like a box of chocolates
Daar zit wel wat in ja. Een percentage zal dat gewoon verbrassen.quote:
[..]
En hoeveel procent van de mensen zou in staat zijn daar verstandig mee om te gaan.?
Bij mijn werkgever niet, die kiest een pensioenfonds en daar moet je het dan maar mee doen.quote:
[..]
Dit kan meestal wel toch? Mijn werkgever zit bij ASR en daar kan je vrij veel aanpassen, zowel risicoprofiel als gewoon zelf beleggen.

Van onze centen, uiteraard.
Kutland.
Kutland.
[i]Put me on a pedestal and I'll only disappoint you
Tell me I'm exceptional and I promise to exploit you
Give me all your money and I'll make some origami honey
I think you're a joke but I don't find you very funny[/i]
Tell me I'm exceptional and I promise to exploit you
Give me all your money and I'll make some origami honey
I think you're a joke but I don't find you very funny[/i]
Nee. Je bent gehersenspoeld door het neo-liberalisme.quote:
Dat zelf sparen is wel een goed idee.
Nu ben je overgeleverd aan je werkgever die je pensioenfonds kiest en vervolgens heb je geen enkele keuze/invloed over wat de pensieonfonds met je geld doet.
Beter de premies die zowel jij als de werkgever betalen netto uitbetalen en beslis er zelf over.

Kunnen ze daar niet beter de pensioenleeftijd verhogen tot 85 jaar om alle schulden weg te werken?
Laat maar waaien
Waarom? Je kunt nog altijd de schuldsanering in als je niet kunt omgaan met geld. Waar maak je je zorgen over.quote:
[..]
Nee. Je bent gehersenspoeld door het neo-liberalisme.
Q.E.D.: de problemen moeten maar afgewenteld worden op de samenleving. Lusten voor het individu, lasten voor de samenleving.quote:
[..]
Waarom? Je kunt nog altijd de schuldsanering in als je niet kunt omgaan met geld. Waar maak je je zorgen over.
[ Bericht 0% gewijzigd door CarbonC op 18-11-2026 08:17:43 ]

Stukje populisme, gratis geld. 

Voor de dagelijkse Trumprotzooi: https://reportersonline.nl/auteur/kirsten-verdel/
Kijk live hoe Trump zijn eigen land sloopt: https://www.project2025.observer/
Kijk live hoe Trump zijn eigen land sloopt: https://www.project2025.observer/
Dat zal wel weer het plan zijn, ja.quote:
Van onze centen, uiteraard.
Kutland.
En dat lijkt mij een onzalig idee.
Als mijn post niet duidelijk is, moet je misschien even je sarcasmeradar aanzetten.
In principe heb je gelijk, maar met realistische beloftes win je tegenwoordig geen verkiezingen meer natuurlijk.quote:Op woensdag 18 november 2026 08:04 schreef UitStraling het volgende:
Kunnen ze daar niet beter de pensioenleeftijd verhogen tot 85 jaar om alle schulden weg te werken?
Op donderdag 7 juli 2022 12:47 schreef LordofLeaves het volgende:
Bij deze ben jij de marimba van KLB. :P
Bij deze ben jij de marimba van KLB. :P
Lusten voor het individu en de lasten voor het individu. Maar dat lijkt teveel op eigen verantwoordelijkheid en dat vinden veel mensen toch wel een beetje eng.quote:
[..]
Q.E.D.: de problemen moeten maar afgewenteld worden op de samenleving. Lusten voor het individu, lasten voor de samenleving.
Daar zit de root cause van elk probleem.
Een nutteloos leven is niet heel erg goed voor den inwendige mensch.quote:
Ik ga verhuizen naar Frankrijk boys.
Laat maar waaien
|
|
