NWS Nieuws & Achtergronden
Discussieer hier diepgaander over de actualiteiten.



Dat was een serie hier op Fok over accountants gestart al in 2012 
Nu zijn we 7 jaar en vele schandalen verder dus nu een nieuw onderzoek met deze uitkomst
Toezichthouder maakt gehakt van middelgrote accountants
Toezichthouder AFM geeft een dikke onvoldoende aan de boekencontroles die de middelgrote accountants Baker Tilly, Accon en Grant Thornton bij bedrijven hebben uitgevoerd. Twee jaar geleden publiceerde AFM ook al een vernietigend rapport over hun kwaliteit. 
Toezichthouder AFM constateert eufemistisch ’grote verschillen’ in kwaliteit tussen de onderzochte accountants.
De drie genoemde accountantsorganisaties beschikken inmiddels niet langer over een vergunning om jaarrekeningen te controleren van banken, verzekeraars en beursgenoteerde ondernemingen (zogeheten Organisaties van Openbaar Belang, OOB). De accountantscontroles van OOB-bedrijven zijn strenger en aan meer regels gebonden, vanwege de essentiële rol die zulke bedrijven in onze maatschappij spelen.
"Twaalf van veertien onderzochte jaarrekeningcontroles scoort onvoldoende"
Het lijkt op dweilen met de kraan wagenwijd open..
Opnieuw rammelt er van alles aan maar liefst twaalf van de veertien getoetste jaarrekeningcontroles die vijf middelgrote accountants vorig jaar uitvoerden, constateert toezichthouder AFM. De betrokken accountants verzamelden niet voldoende controle-informatie bij de bedrijven die ze moesten controleren. Ook hebben ze de tekortkomingen in de jaarrekeningen die ze tegen het licht hielden niet voorkomen of zelfs maar gedetecteerd, rapporteert de toezichthouder.
Schandalen
Betrouwbare cijfers in jaarrekeningen, die accountants vanuit hun wettelijke taak moeten controleren, zijn van groot maatschappelijk belang. En al helemaal de jaarrekeningen van OOB-bedrijven. Na diverse financiële schandalen, zoals bij Vestia, Ballast Nedam en Imtech, waar de betrokken accountants steeds niet goed hadden opgelet, is het toezicht op accountantsorganisaties afgelopen jaren aangescherpt. En uit dit nieuwe onderzoek van de toezichthouder blijkt dat hun kwaliteit nog steeds niet op niveau is.
Baker Tilly, Accon en Grant Thornton besloten hun vergunningen om OOB-bedrijven te mogen controleren afgelopen maanden vrijwillig in te leveren, nog vóórdat de ontluisterende onderzoeksresultaten door de AFM gepubliceerd werden . De toezichthouder hoefde daar niet op aan te dringen. Enkele tientallen OOB-bedrijven, waarvan de boeken door de genoemde drie organisaties gecontroleerd werden, waren hierdoor gedwongen afgelopen maanden op zoek te gaan naar een andere accountant, die wél over een OOB-vergunning beschikt.
Bedroevend
Het bedroevende niveau van de accountantscontroles blijkt uit het donderdagmiddag gepubliceerde AFM-rapport ’Kwaliteit overige OOB-accountantsorganisaties onderzocht’. Het AFM-onderzoek richtte zich op de vijf middelgrote accountants BDO, Mazars, Baker Tilly, Accon en Grant Thornton.
„Grote verschillen in kwaliteitsslag OOB-accountants”, duidt AFM de uitkomsten van het onderzoek eufemistisch. De toezichthouder zegt in het onderzoek „de meeste zorgen te hebben over de kwaliteitsslag bij Baker Tilly en in mindere mate over Accon.” Bij Grant Thornton hingen ze hun OOB-vergunning vorig jaar al aan de wilgen, zodat de AFM het onderzoek van hun boekencontroles niet geheel kon afronden en de reikwijdte van het oordeel over hun accountants beperkt is gebleven. Wel scoorden de beide controles van Grant Thornton die AFM tegen het licht hield een onvoldoende.
De toezichthouder constateert dat alle onderzochte accountants bezig zijn met het verhogen van de kwaliteit, maar dat is volgens de AFM alleen nog niet terug te zien in het eindresultaat.
BDO positief
Alleen BDO scoort een voldoende in het onderzoek, en ook de enige twee jaarrekeningcontroles die van de AFM een voldoende kregen, waren verricht door BDO. De toezichthouder noemt de kwaliteitsslag die BDO de afgelopen jaren maakte ’positief’. Over de verbetering van de kwaliteit bij Mazars is AFM ’licht positief’.
Het bestuur van Grant Thornton laat per mail weten niet te willen reageren op de slechte score die hun jaarrekeningcontroles van de AFM kregen. Ook Mazars durfde donderdagmorgen nog niet met een reactie te komen. Baker Tilly stelt in reactie op het AFM-rapport dat het onderzoek over vorig jaar gaat, en er sindsdien veel verbeterd is.
„De conclusies en bevindingen hebben betrekking op de situatie in 2018. Wij realiseren ons, dat wij in die periode nog een stevige opgave hadden om verbeteringen door te voeren. Het rapport besteedt echter weinig aandacht aan het veranderprogramma waarmee wij sinds 2018 flinke stappen hebben gezet. Het tempo van ons veranderprogramma is in 2019 verder verhoogd”, aldus het bestuur van Baker Tilly.
BDO laat weten verheugd te zijn over de positieve beoordeling van de AFM. „De relevante kwaliteitswaarborgen zijn grotendeels op orde binnen onze organisatie, zowel op beleidsniveau als in de praktijk. De AFM constateert dat er binnen onze organisatie actief gewerkt wordt aan verandering rondom kwaliteit”, stelt BDO tevreden vast. Accon reageerde niet op het verzoek van deze krant om commentaar te leveren.
https://www.telegraaf.nl/(...)delgrote-accountants
Moeten we niet gewoon stoppen met deze overbetaalde prutsers die niets leren van hun fouten en dan maar hun vergunning inleveren
Nu zijn we 7 jaar en vele schandalen verder dus nu een nieuw onderzoek met deze uitkomst
Toezichthouder maakt gehakt van middelgrote accountants
Toezichthouder AFM geeft een dikke onvoldoende aan de boekencontroles die de middelgrote accountants Baker Tilly, Accon en Grant Thornton bij bedrijven hebben uitgevoerd. Twee jaar geleden publiceerde AFM ook al een vernietigend rapport over hun kwaliteit.
Toezichthouder AFM constateert eufemistisch
’grote verschillen’ in kwaliteit tussen de onderzochte accountants.De drie genoemde accountantsorganisaties beschikken inmiddels niet langer over een vergunning om jaarrekeningen te controleren van banken, verzekeraars en beursgenoteerde ondernemingen (zogeheten Organisaties van Openbaar Belang, OOB). De accountantscontroles van OOB-bedrijven zijn strenger en aan meer regels gebonden, vanwege de essentiële rol die zulke bedrijven in onze maatschappij spelen.
"Twaalf van veertien onderzochte jaarrekeningcontroles scoort onvoldoende"
Het lijkt op dweilen met de kraan wagenwijd open..
quote:Terwijl de beroepsorganisatie van accountants NBA momenteel in een peperdure reclamecampagne ’Nederland rekent op zijn accountants’ het imago van de beroepsgroep probeert op te krikken, zorgen de accountants zelf steeds weer voor bevestiging van het beeld dat hun betrouwbaarheid ver te zoeken is.
Opnieuw rammelt er van alles aan maar liefst twaalf van de veertien getoetste jaarrekeningcontroles die vijf middelgrote accountants vorig jaar uitvoerden, constateert toezichthouder AFM. De betrokken accountants verzamelden niet voldoende controle-informatie bij de bedrijven die ze moesten controleren. Ook hebben ze de tekortkomingen in de jaarrekeningen die ze tegen het licht hielden niet voorkomen of zelfs maar gedetecteerd, rapporteert de toezichthouder.
Schandalen
Betrouwbare cijfers in jaarrekeningen, die accountants vanuit hun wettelijke taak moeten controleren, zijn van groot maatschappelijk belang. En al helemaal de jaarrekeningen van OOB-bedrijven. Na diverse financiële schandalen, zoals bij Vestia, Ballast Nedam en Imtech, waar de betrokken accountants steeds niet goed hadden opgelet, is het toezicht op accountantsorganisaties afgelopen jaren aangescherpt. En uit dit nieuwe onderzoek van de toezichthouder blijkt dat hun kwaliteit nog steeds niet op niveau is.
Baker Tilly, Accon en Grant Thornton besloten hun vergunningen om OOB-bedrijven te mogen controleren afgelopen maanden vrijwillig in te leveren, nog vóórdat de ontluisterende onderzoeksresultaten door de AFM gepubliceerd werden
. De toezichthouder hoefde daar niet op aan te dringen. Enkele tientallen OOB-bedrijven, waarvan de boeken door de genoemde drie organisaties gecontroleerd werden, waren hierdoor gedwongen afgelopen maanden op zoek te gaan naar een andere accountant, die wél over een OOB-vergunning beschikt.Bedroevend
Het bedroevende niveau van de accountantscontroles blijkt uit het donderdagmiddag gepubliceerde AFM-rapport ’Kwaliteit overige OOB-accountantsorganisaties onderzocht’. Het AFM-onderzoek richtte zich op de vijf middelgrote accountants BDO, Mazars, Baker Tilly, Accon en Grant Thornton.
„Grote verschillen in kwaliteitsslag OOB-accountants”, duidt AFM de uitkomsten van het onderzoek eufemistisch. De toezichthouder zegt in het onderzoek „de meeste zorgen te hebben over de kwaliteitsslag bij Baker Tilly en in mindere mate over Accon.” Bij Grant Thornton hingen ze hun OOB-vergunning vorig jaar al aan de wilgen, zodat de AFM het onderzoek van hun boekencontroles niet geheel kon afronden en de reikwijdte van het oordeel over hun accountants beperkt is gebleven. Wel scoorden de beide controles van Grant Thornton die AFM tegen het licht hield een onvoldoende.
De toezichthouder constateert dat alle onderzochte accountants bezig zijn met het verhogen van de kwaliteit, maar dat is volgens de AFM alleen nog niet terug te zien in het eindresultaat.
BDO positief
Alleen BDO scoort een voldoende in het onderzoek, en ook de enige twee jaarrekeningcontroles die van de AFM een voldoende kregen, waren verricht door BDO. De toezichthouder noemt de kwaliteitsslag die BDO de afgelopen jaren maakte ’positief’. Over de verbetering van de kwaliteit bij Mazars is AFM ’licht positief’.
Het bestuur van Grant Thornton laat per mail weten niet te willen reageren op de slechte score die hun jaarrekeningcontroles van de AFM kregen. Ook Mazars durfde donderdagmorgen nog niet met een reactie te komen. Baker Tilly stelt in reactie op het AFM-rapport dat het onderzoek over vorig jaar gaat, en er sindsdien veel verbeterd is.
„De conclusies en bevindingen hebben betrekking op de situatie in 2018. Wij realiseren ons, dat wij in die periode nog een stevige opgave hadden om verbeteringen door te voeren. Het rapport besteedt echter weinig aandacht aan het veranderprogramma waarmee wij sinds 2018 flinke stappen hebben gezet. Het tempo van ons veranderprogramma is in 2019 verder verhoogd”, aldus het bestuur van Baker Tilly.
BDO laat weten verheugd te zijn over de positieve beoordeling van de AFM. „De relevante kwaliteitswaarborgen zijn grotendeels op orde binnen onze organisatie, zowel op beleidsniveau als in de praktijk. De AFM constateert dat er binnen onze organisatie actief gewerkt wordt aan verandering rondom kwaliteit”, stelt BDO tevreden vast. Accon reageerde niet op het verzoek van deze krant om commentaar te leveren.
https://www.telegraaf.nl/(...)delgrote-accountants
Moeten we niet gewoon stoppen met deze overbetaalde prutsers die niets leren van hun fouten en dan maar hun vergunning inleveren

Pheijffer: Australische kwestie is 'masterclass in falend leiderschap'
Jan-Pieter BosGisteren
Leestijd van ongeveer 2 minuten
De affaire rond KPMG Australië laat volgens hoogleraar Marcel Pheijffer zien dat problemen in de accountancy niet zozeer voortkomen uit een gebrek aan regels, maar uit de manier waarop die regels in de praktijk worden nageleefd.
Dat stelt Pheijffer in zijn column in het FD. De recente gebeurtenissen in Australië hebben geleid tot politieke verontwaardiging, onderzoeken door toezichthouders en de Australische senaat, het vertrek van meerdere KPMG-bestuurders en voorstellen voor ingrijpende hervormingen van de accountantssector.
Volgens Pheijffer werd een klokkenluidersmelding bij KPMG Australië bijna twee jaar lang onjuist afgehandeld. Tijdens een openbare senaatshoorzitting in juni werd duidelijk dat de interne klokkenluidersregeling onvoldoende was gevolgd. In plaats van de beschuldigingen grondig te onderzoeken, kwam aanvankelijk de klokkenluider zelf onder het vergrootglas te liggen.
Sectorbreed
De kwestie staat niet op zichzelf. Pheijffer wijst erop dat ook andere grote accountantsorganisaties in Australië de afgelopen jaren in opspraak zijn geraakt.
Zo lag PwC onder vuur wegens het lekken van vertrouwelijke overheidsinformatie, kreeg Deloitte kritiek op een door AI onzorgvuldig opgesteld overheidsrapport en onderzochten bij een bank gedetacheerde EY-medewerkers ongeoorloofd de financiële gegevens van de Australische premier Anthony Albanese. Die noemde het gedrag van de grote accountantskantoren volgens de hoogleraar “volstrekt onacceptabel”.
De hoorzitting over KPMG noemt Pheijffer in het FD een “masterclass in falend leiderschap”. KPMG probeerde aanvankelijk, onder verwijzing naar het beroepsgeheim, te voorkomen dat bewijsstukken aan de senaatscommissie werden verstrekt. Dat leidde tot scherpe kritiek van de commissie. Tijdens bijna elf uur aan verhoren werden bestuurders en partners uitvoerig bevraagd over hun handelen.
Pendule
Volgens Pheijffer vertoont de geschiedenis van de accountancy wereldwijd een terugkerend patroon. Na een schandaal volgt doorgaans een periode van hervormingen en strengere regelgeving. Maar als de maatschappelijke en politieke aandacht afneemt, neemt ook de druk op de sector af en komen er nieuwe incidenten. Zo ontstaat een voortdurende "pendulebeweging; van de teugels aantrekken en weer loslaten", aldus Pheijffer.
Toch ligt de oplossing volgens hem niet in nóg meer regelgeving. "De klokkenluidersregelingen en gedragscodes van accountantskantoren deugen. Maar het zijn letters op papier", meent hij. Doorslaggevend is hoe accountantsorganisaties de regels daadwerkelijk toepassen en hoe kritisch bestuurders en toezichthouders functioneren.
Partnermodel ter discussie
Pheijffer haalt de Australische gedragswetenschapper en oud-bankier Greg Riley aan. Die ziet het partnermodel als een belangrijke oorzaak van terugkerende integriteitsproblemen. Binnen dat model staan financiële prikkels en kortetermijndoelen te veel centraal, waardoor slecht nieuws en kritische signalen worden ontmoedigd. Incidenten zijn dan ook geen uitzondering, maar een logisch gevolg van de manier waarop het systeem is ingericht.
Pheijffer sluit zich bij die analyse aan. Het systeem manipuleert de mens door de wijze van belonen, meent hij. "Het is dan ook wachten op een nieuw schandaal."
https://www.accountant.nl(...)-falend-leiderschap/
TT bevestigd dus


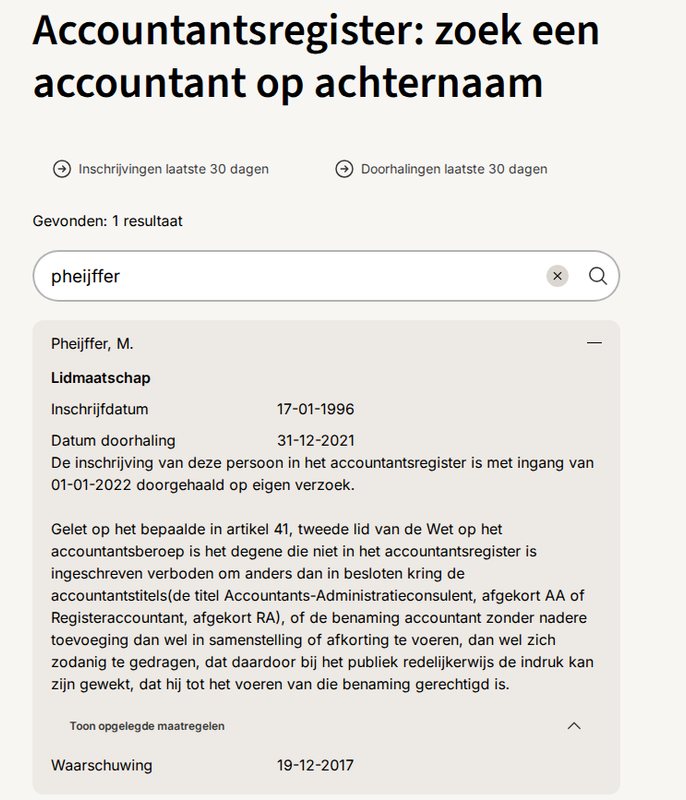
Net als je wekelijkse booscolumnpje voor het FD aanmoedigt om elke keer maar hel en verdoemenis over accountants te schrijven, toch Marcel? Ging zelf ook niet zo heel lekker bij de tuchtrechter en liet zichzelf ook maar uitschrijven, maar hakken op anderen blijft nog steeds centjes in het laatje brengen.quote:Op woensdag 15 juli 2026 11:29 schreef ikweethetookniet het volgende:
Pheijffer haalt de Australische gedragswetenschapper en oud-bankier Greg Riley aan. Die ziet het partnermodel als een belangrijke oorzaak van terugkerende integriteitsproblemen. Binnen dat model staan financiële prikkels en kortetermijndoelen te veel centraal, waardoor slecht nieuws en kritische signalen worden ontmoedigd. Incidenten zijn dan ook geen uitzondering, maar een logisch gevolg van de manier waarop het systeem is ingericht.
Pheijffer sluit zich bij die analyse aan. Het systeem manipuleert de mens door de wijze van belonen, meent hij. "Het is dan ook wachten op een nieuw schandaal."
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.

Hoi Gerritquote:

ABN Amro schikt voor 480 miljoen om witwasfraude, ook Gerrit Zalm onderzocht
ABN Amro is een schikking van 480 miljoen euro overeengekomen met het Openbaar Ministerie. De staatsbank werd ervan verdacht te weinig te hebben gedaan om witwassen te voorkomen. Het OM is een onderzoek gestart naar drie oud-bestuurders van ABN, onder wie Gerrit Zalm, bevestigt hij desgevraagd aan de NOS.
https://nos.nl/artikel/23(...)rrit-zalm-onderzocht
Dat is niet prutsen dat is crimineel

Maand doorhaling voor accountant die partij koos in aandeelhoudersconflict
13 juli 2026 door Accountancy Vanmorgen
Een registeraccountant die tijdens een escalerend aandeelhoudersconflict een schikkingsvoorstel opstelde voor één van de twee vennoten, heeft volgens de Accountantskamer meerdere fundamentele beginselen geschonden.
Zij had moeten onderkennen dat haar objectiviteit ernstig werd bedreigd, had hoor en wederhoor moeten toepassen en mocht bovendien geen vertrouwelijke informatie uit een gesprek met de andere vennoot delen. De Accountantskamer legt daarom een tijdelijke doorhaling van één maand op.
Uitspraak: 25/2485 Wtra AK
De zaak draait om een joint venture waarvan beide vennoten ieder via hun persoonlijke holding voor de helft aandeelhouder waren. Nadat één van hen eind 2024 had aangekondigd de samenwerking te willen beëindigen, ontstond een conflict over de financiële afwikkeling. De accountant trad op voor beide holdings, de gezamenlijke vennootschappen én de beide vennoten persoonlijk.
Nadat één van de vennoten de relatie met de accountant opzegde, bleef ze wel accountant van de gezamenlijke vennootschappen en van de andere vennoot. Op diens verzoek stelde zij vervolgens een brief op met een voorstel om de financiële discussie te beslechten. Toen de advocaat van de vertrekkende vennoot haar verweet partij te hebben gekozen, verdedigde ze haar voorstel in een tweede brief.
Ernstige bedreiging van objectiviteit
Volgens de Accountantskamer had de accountant al moeten beseffen dat haar objectiviteit onder druk kwam te staan zodra duidelijk werd dat de joint venture zou worden beëindigd en de financiële afwikkeling mogelijk tot een geschil zou leiden. Als accountant van de gezamenlijke onderneming diende zij immers de belangen van beide vennoten, terwijl die belangen vanaf dat moment uiteenliepen.
Toen het conflict daadwerkelijk ontstond, de klagende vennoot de relatie met haar beëindigde en zij tegelijk accountant bleef van de gezamenlijke vennootschappen én van de andere vennoot, werd die bedreiging volgens de Accountantskamer alleen maar groter. Op het moment dat de andere vennoot haar vervolgens vroeg een voorstel voor de afwikkeling op te stellen, was sprake van een ernstige bedreiging van haar objectiviteit. Zonder een toereikende maatregel was haar rol als accountant van de joint venture volgens de tuchtrechter niet langer houdbaar.
De accountant onderkende die bedreiging echter op geen enkel moment, bleek al tijdens de zitting. Daardoor aanvaardde en verrichtte zij de opdracht zonder passende waarborgen te treffen. Ook nadat de advocaat van de klagende vennoot haar uitdrukkelijk had laten weten dat zij volgens hem niet langer als accountant van de joint venture kon optreden, bleef zij haar voorstel verdedigen.
Onterecht, volgens de Accountantskamer: “Dat betrokkene zichzelf kent en nooit iets zou opschrijven om iemand te bevoordelen, zoals zij op de zitting heeft verklaard, is niet relevant en mocht voor betrokkene geen reden zijn om aan te nemen dat haar objectiviteit niet in geding was. Betrokkene had professionele oordeelsvorming moeten toepassen en zich moeten afvragen wat een objectieve, redelijke en geïnformeerde derde in deze situatie aanvaardbaar en toereikend zou achten en dus niet wat betrokkene zelf van de situatie vond. Doordat zij dat heeft nagelaten, heeft zij niet ingezien dat haar objectiviteit in ernstige mate werd bedreigd. Bovendien bevatten haar brieven, anders dan betrokkene heeft betoogd, niet slechts een objectieve weergave van hetgeen zij in de boekhouding heeft aangetroffen. Zij heeft daarin immers ook haar eigen mening over bepaalde standpunten van klager gegeven en behalve het standpunt van de partner ook eigen standpunten verwoord.”
Geen hoor en wederhoor
De tuchtrechter kwalificeert de opdracht als een ‘overige opdracht’ waarop ook NBA-Handreiking 1127 over ondersteuning bij (potentiële) geschillen van toepassing is. De accountant had de opdracht uitsluitend van één vennoot gekregen, terwijl zij wist dat de financiële afwikkeling inmiddels onderwerp van een geschil was en beide partijen al een eigen advocaat hadden ingeschakeld. Dat sprake zou zijn geweest van een gezamenlijke opdracht blijkt volgens de Accountantskamer nergens uit.
Volgens de handreiking is hoor en wederhoor veelal noodzakelijk om tot een deugdelijke grondslag te komen. De accountant erkende dat zij dit niet had toegepast. Dat had wel gemoeten, oordeelt de Accountantskamer, omdat zij in haar brieven conclusies trok over onder meer de terug te betalen performancefee, managementvergoedingen en nog te factureren bedragen. De andere vennoot had daarom de gelegenheid moeten krijgen zijn visie te geven. Doordat dat niet gebeurde, ontbrak een deugdelijke grondslag en schond de accountant ook het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid.
Geen dreigement, wel schending geheimhouding
Een ander verwijt houdt geen stand. De accountant schreef dat overstappen naar een andere accountant “extra kostenposten van duizenden euro’s” zou opleveren. Volgens de Accountantskamer was dat slechts een waarschuwing voor de financiële gevolgen van een overstap en geen dreigement.
Wel ging de RA volgens de tuchtrechter over de schreef door in haar tweede brief informatie op te nemen uit een eerder gesprek met de klagende vennoot. Zij beschreef onder meer diens wisselende verklaringen over een performancefee, zijn reactie tijdens het gesprek en het ontbreken van schriftelijke afspraken. Dat betrof vertrouwelijke informatie die zij als accountant had verkregen en waarvoor geen schriftelijke toestemming was gegeven om deze met de andere vennoot en diens advocaat te delen. Daarmee schond zij het fundamentele beginsel van vertrouwelijkheid.
Maand doorhaling
De Accountantskamer verklaart de klachten over objectiviteit en vertrouwelijkheid gegrond en het klachtonderdeel over de voortzetting van de opdracht gedeeltelijk gegrond. Bij de maatregel weegt mee dat de accountant de fundamentele beginselen van objectiviteit, vakbekwaamheid en zorgvuldigheid en vertrouwelijkheid heeft geschonden. Ook rekent de tuchtrechter haar aan dat zij ondanks duidelijke signalen onvoldoende professionele oordeelsvorming toepaste, weinig reflectie toonde en onvoldoende inzicht liet zien in het onjuiste van haar handelen. Daarom wordt haar inschrijving in het accountantsregister voor de duur van één maand doorgehaald.
https://www.accountancyva(...)deelhoudersconflict/
Wat een incompetentie trut
En van die hel en verdoemenis is geen woord gelogen, en wordt nog steeds bevestigd door de tuchtrechterquote:
Net als je wekelijkse booscolumnpje voor het FD aanmoedigt om elke keer maar hel en verdoemenis over accountants te schrijven, toch Marcel? Ging zelf ook niet zo heel lekker bij de tuchtrechter en liet zichzelf ook maar uitschrijven, maar hakken op anderen blijft nog steeds centjes in het laatje brengen.
[ afbeelding ]
En als het niet waar is klaag hem dan aan voor smaad of laster, dan staat hij voor de rechter, maar dat durven die bonentellers niet
Die houden niet van risico en geld uitgeven, die willen zonder risico met de vork uren schrijven en promotie maken om nog meer te kunnen graaien
Wat een volk

Hij is al aangeklaagd (en veroordeeld) voor het incompetent uitvoeren van zijn eigen werk, dat postte ik net. Dat maakt zijn eeuwige gedram ook zo hypocriet, alhoewel volgens hem uiteraard ook de tuchtrechter (en neem ik aan het CBB) ongelijk hadden, zoals het een narcist betaamt.quote:
[..]
En van die hel en verdoemenis is geen woord gelogen, en wordt nog steeds bevestigd door de tuchtrechter
En als het niet waar is klaag hem dan aan voor smaad of laster, dan staat hij voor de rechter, maar dat durven die bonentellers niet
Die houden niet van risico en geld uitgeven, die willen zonder risico met de vork uren schrijven en promotie maken om nog meer te kunnen graaien
Wat een volk
Verder een mooi vak hoor, we hebben nog flink wat vacatures openstaan, dus doe een Milieudefensietje zou ik zeggen. (Wel even oppassen met activiteiten tijdens je studie).
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Bestuursbesluit NBA ‘de druppel’, Marcel Pheijffer laat zich uitschrijven
Marcel Pheijffer laat zich na ruim 25 jaar per 31 december 2021 uitschrijven als accountant. De bekende hoogleraar Forensische Accountancy en columnist wil niet langer lid zijn van de NBA, schrijft hij in een column op accountant.nl. Als reden noemt Pheijffer: ‘de emmer van ongenoegen over de wijze van bestuurlijke besluitvorming en onzorgvuldig handelen richting de leden in het algemeen en ondergetekende in het bijzonder, is door de handelwijze rond een recent bestuursbesluit overgelopen.’
Rapportering over continuïteit en fraude
Daarbij gaat het om het besluit van het NBA-bestuur over verplichte rapportering over continuïteit en fraude. Pheijffer heeft er moeite mee dat accountants verplicht moeten gaan rapporteren over de werkzaamheden die ze op dat gebied hebben uitgevoerd, in plaats van over wat ze daadwerkelijk hebben gevonden als dat het geval is.
De oude en de nieuwe NBA-voorzitter Marco van der Vegte en Kris Douma tijdens de ALV afgelopen maandag.
De besluitvorming van het NBA-bestuur en het debat daarover tijdens de Algemene Ledenvergadering van afgelopen maandag vindt Pheijffer niet zoals het hoort: ‘Er ligt een bestuursbesluit dat naar mijn mening niet afdoende is gemotiveerd en onderbouwd met een evenwichtige weergave van de uitkomsten van de pilot en de consultatie. De uitkomsten en kritiekpunten naar aanleiding van het gevoerde debat zijn ongemotiveerd terzijde gelegd. Het advies van het ACB aan het bestuur is niet openbaar gemaakt.’
Meer redenen
Het bestuursbesluit onder leiding van de inmiddels afgetreden voorzitter Marco van der Vegte is niet de enige reden voor Pheijffer om zich nu uit te laten schrijven als accountant. ‘Het gaat mij niet primair om dit incident en de uitkomst van de besluitvorming, maar wel om meer structurele zaken, zoals slecht bestuur, onzuivere verantwoording, gebrek aan openheid en integriteit.’
Zijn besluit betekent overigens niet dat Pheijffer de accountancy achter zich laat. De hoogleraar aan de universiteiten Nyenrode en Leiden zegt zich te blijven inzetten voor het opleiden van accountants en te blijven schrijven over het vak.
https://www.accountancyva(...)t-zich-uitschrijven/
Hij heeft zich zelf laten uitschrijven
Dat is een klein verschil met doorgehaald worden door gepruts
Prof. dr. mr. Marcel Pheijffer
Met integer handelen voeg je waarde aan de samenleving toe.
Prof. dr. mr. Marcel Pheijffer is hoogleraar Accountancy aan Nyenrode Business Universiteit. Hij maakt deel uit van het Nyenrode Faculty Expertisecenter Accounting, Auditing & Control.
Pheijffer heeft zich gespecialiseerd in onderzoeksgebieden die te maken hebben met fraude en andere onregelmatigheden. De boekhoudschandalen en witwasaffaires (zoals die bij ING en ABN Amro) hebben zijn belangstelling. Hij is er trots op dat hij door analyse van dergelijke kwesties een bijdrage levert aan de kennis op het gebied van het voorkomen en bestrijden van onregelmatigheden. Marcel is als adjunct-accountant gestart (1985) bij de Belastingdienst.
Zijn loopbaan is voortgezet bij de FIOD (1991), alwaar hij heeft bijgedragen aan onderzoeken op het terrein van de georganiseerde criminaliteit en organisatiecriminaliteit. Pheijffer richt zich vooral op onderwerpen waarin zowel Nyenrode als hijzelf een maatschappelijke bijdrage kunnen leveren. Sinds 2003 is hij fulltime als hoogleraar verbonden aan Nyenrode. Eerst als directeur van NIVRA-Nyenrode, waarbij hij eindverantwoordelijke was voor de accountants- en controllersopleidingen, en vanaf 2008 als hoogleraar Accountancy.
Interesses
Marcel Pheijffer brengt zijn vrije tijd graag door met zijn gezin. Daarnaast is hij een liefhebber van koken en lekker eten, vakantie, lezen en sport.
Meest relevante publicaties
Fraude en fraudebestrijding in Nederland, A.E. van Almelo – A.B. Hoogenboom – E.R. Muller – M.Pheijffer, 2016.
Rapporten Monitoring Commissie Accountancy (2016, 2018 en 2019).
Accountancy en andere zaken onder de loep (deel I t/m V).
Geschikt of ongeschikt? That’s the question, M. Pheijffer& N. Zetteler, NJB, 1 maart 2019.
Honderden blogs en columns op www.accountant.nl en in het Financieele Dagblad.
Oratie
Nieuwe ronde, nieuwe kansen (28 september 2001)
Nevenactiviteiten
Ministerie Binnenlandse Zaken en Koninkrijksrelaties. Lid commissie toezicht financiën politieke partij
Notariaat Magazine. Columnist
Universiteit Leiden. Hoogleraar forensische accountancy
NOAB. Lid beroepscommissie
KNVB. Lid beroepscommissie
Gerechtshof Den Haag. Raadsheer-plaatsvervanger
Fraude.nl. Columnist
accountant.nl, website van NBA. Columnist
Het Financieele Dagblad. Columnist
Bureau Financieel Toezicht (BFT). Adviseur
https://www.nyenrode.nl/f(...)n/p/marcel-pheijffer

Dat is weer eens wat anders dan een bonen teller met vork in loondienst
Met integer handelen voeg je waarde aan de samenleving toe.
Prof. dr. mr. Marcel Pheijffer is hoogleraar Accountancy aan Nyenrode Business Universiteit. Hij maakt deel uit van het Nyenrode Faculty Expertisecenter Accounting, Auditing & Control.
Pheijffer heeft zich gespecialiseerd in onderzoeksgebieden die te maken hebben met fraude en andere onregelmatigheden. De boekhoudschandalen en witwasaffaires (zoals die bij ING en ABN Amro) hebben zijn belangstelling. Hij is er trots op dat hij door analyse van dergelijke kwesties een bijdrage levert aan de kennis op het gebied van het voorkomen en bestrijden van onregelmatigheden. Marcel is als adjunct-accountant gestart (1985) bij de Belastingdienst.
Zijn loopbaan is voortgezet bij de FIOD (1991), alwaar hij heeft bijgedragen aan onderzoeken op het terrein van de georganiseerde criminaliteit en organisatiecriminaliteit. Pheijffer richt zich vooral op onderwerpen waarin zowel Nyenrode als hijzelf een maatschappelijke bijdrage kunnen leveren. Sinds 2003 is hij fulltime als hoogleraar verbonden aan Nyenrode. Eerst als directeur van NIVRA-Nyenrode, waarbij hij eindverantwoordelijke was voor de accountants- en controllersopleidingen, en vanaf 2008 als hoogleraar Accountancy.
Interesses
Marcel Pheijffer brengt zijn vrije tijd graag door met zijn gezin. Daarnaast is hij een liefhebber van koken en lekker eten, vakantie, lezen en sport.
Meest relevante publicaties
Fraude en fraudebestrijding in Nederland, A.E. van Almelo – A.B. Hoogenboom – E.R. Muller – M.Pheijffer, 2016.
Rapporten Monitoring Commissie Accountancy (2016, 2018 en 2019).
Accountancy en andere zaken onder de loep (deel I t/m V).
Geschikt of ongeschikt? That’s the question, M. Pheijffer& N. Zetteler, NJB, 1 maart 2019.
Honderden blogs en columns op www.accountant.nl en in het Financieele Dagblad.
Oratie
Nieuwe ronde, nieuwe kansen (28 september 2001)
Nevenactiviteiten
Ministerie Binnenlandse Zaken en Koninkrijksrelaties. Lid commissie toezicht financiën politieke partij
Notariaat Magazine. Columnist
Universiteit Leiden. Hoogleraar forensische accountancy
NOAB. Lid beroepscommissie
KNVB. Lid beroepscommissie
Gerechtshof Den Haag. Raadsheer-plaatsvervanger
Fraude.nl. Columnist
accountant.nl, website van NBA. Columnist
Het Financieele Dagblad. Columnist
Bureau Financieel Toezicht (BFT). Adviseur
https://www.nyenrode.nl/f(...)n/p/marcel-pheijffer
Dat is weer eens wat anders dan een bonen teller met vork in loondienst
Voor wat ?quote:
Verder een mooi vak hoor, we hebben nog flink wat vacatures openstaan
Bonen tellen dat doet Servië voor 25% van het tarief
Controleren dat doet AI
Met de vork een idiote factuur opstellen, dat doen de partners
Weglopen voor verantwoordelijkheid, dat doen ze allemaal
Zich niet herkennen in pruts gedrag, hebben ze allemaal last van
En wat schuift het? En wat is de factor waarvoor de cliënt belast wordt? 10 of 20 ?
Curatoren Evergrande dreigen PwC-partners persoonlijk aan te spreken
Gisteren
Leestijd van ongeveer 1 minuut
De curatoren van het failliete Chinese vastgoedconcern Evergrande voeren de druk op controlerend accountant PwC op. In een brief aan partners van PwC waarschuwen zij dat die mogelijk persoonlijk aansprakelijk kunnen worden gesteld voor schadeclaims.
Dat meldt de Britse zakenkrant Financial Times. De curatoren hebben PwC voor ten minste $8,5 miljard aangeklaagd wegens vermeende onachtzaamheid en fouten bij de controle van de Chinese vastgoedgigant, die in 2021 ten onder ging.
Hoewel de curatoren ervan uitgaan dat PwC zelf een eventuele boete kan voldoen, laten zij alvast weten ook individuele partners te zullen aanspreken, als het kantoor tekortschiet. Het gaat daarbij om equity partners die aan het kantoor verbonden waren in de periode 2017-2020, toen PwC de vastgoedgigant controleerde.
Niet scheiden
Opvallend is volgens de FT de waarschuwing aan de partners om geen maatregelen te nemen om hun privévermogen af te schermen. In de brief van de curatoren worden onder meer echtscheidingen en het overhevelen van bezittingen naar familieleden genoemd als mogelijke constructies die niet mogen worden gebruikt om verhaal door schuldeisers te voorkomen.
PwC ligt al langer onder vuur door de Evergrande-kwestie. De Chinese activiteiten van de accountant kregen eerder een miljoenenboete opgelegd en de toezichthouder in Hongkong verplichtte het kantoor om HK$1 miljard te reserveren voor compensatie van minderheidsaandeelhouders. Tegen die regeling verzetten de curatoren zich nu, omdat zij vinden dat daarmee de belangen van schuldeisers worden geschaad.
Evergrande was het grootste vastgoedbedrijf van China. De ineenstorting van het concern bracht structurele problemen in de Chinese vastgoedmarkt aan het licht en leidde tot grote verliezen voor beleggers en kredietverstrekkers.
Nieuws 29 april 2026
Twee financiële toezichthouders in Hongkong hebben PwC een boete van in totaal 166 miljoen dollar opgelegd, na onderzoek naar de audits van de failliete vastgoedontwikkelaar...
https://www.accountant.nl(...)lijk-aan-te-spreken/
aanpakken die schijters 
Gisteren
Leestijd van ongeveer 1 minuut
De curatoren van het failliete Chinese vastgoedconcern Evergrande voeren de druk op controlerend accountant PwC op. In een brief aan partners van PwC waarschuwen zij dat die mogelijk persoonlijk aansprakelijk kunnen worden gesteld voor schadeclaims.
Dat meldt de Britse zakenkrant Financial Times. De curatoren hebben PwC voor ten minste $8,5 miljard aangeklaagd wegens vermeende onachtzaamheid en fouten bij de controle van de Chinese vastgoedgigant, die in 2021 ten onder ging.
Hoewel de curatoren ervan uitgaan dat PwC zelf een eventuele boete kan voldoen, laten zij alvast weten ook individuele partners te zullen aanspreken, als het kantoor tekortschiet. Het gaat daarbij om equity partners die aan het kantoor verbonden waren in de periode 2017-2020, toen PwC de vastgoedgigant controleerde.
Niet scheiden
Opvallend is volgens de FT de waarschuwing aan de partners om geen maatregelen te nemen om hun privévermogen af te schermen. In de brief van de curatoren worden onder meer echtscheidingen en het overhevelen van bezittingen naar familieleden genoemd als mogelijke constructies die niet mogen worden gebruikt om verhaal door schuldeisers te voorkomen.
PwC ligt al langer onder vuur door de Evergrande-kwestie. De Chinese activiteiten van de accountant kregen eerder een miljoenenboete opgelegd en de toezichthouder in Hongkong verplichtte het kantoor om HK$1 miljard te reserveren voor compensatie van minderheidsaandeelhouders. Tegen die regeling verzetten de curatoren zich nu, omdat zij vinden dat daarmee de belangen van schuldeisers worden geschaad.
Evergrande was het grootste vastgoedbedrijf van China. De ineenstorting van het concern bracht structurele problemen in de Chinese vastgoedmarkt aan het licht en leidde tot grote verliezen voor beleggers en kredietverstrekkers.
Nieuws 29 april 2026
Twee financiële toezichthouders in Hongkong hebben PwC een boete van in totaal 166 miljoen dollar opgelegd, na onderzoek naar de audits van de failliete vastgoedontwikkelaar...
https://www.accountant.nl(...)lijk-aan-te-spreken/
aanpakken die schijters
Accountant een jaar uit register na beroerde hertoetsing: ‘kwaliteitssysteem voldeed niet’
15 juli 2026 door Accountancy Vanmorgen
Een AA is door de Accountantskamer voor een jaar doorgehaald uit het register nadat een hertoetsing bij haar kantoor opnieuw ernstige tekortkomingen aan het licht bracht in zowel het kwaliteitssysteem als de uitgevoerde samenstellingsopdrachten.
De accountant erkende de tekortkomingen en wees daarbij op persoonlijke omstandigheden en inmiddels getroffen verbetermaatregelen. De tuchtrechter vindt een tijdelijke doorhaling van één jaar passend.
Uitspraak: 25/3421 Wtra AK
De uitspraak volgt op een reguliere kwaliteitstoetsing van het accountantskantoor van de AA in 2021. Daarbij concludeerde de NBA dat het kwaliteitssysteem weliswaar in opzet voldeed, maar in de praktijk tekortschiet. Ook de twee beoordeelde samenstellingsopdrachten werden destijds als onvoldoende aangemerkt. Na een goedgekeurd verbeterplan volgde in 2023 een hertoetsing met opnieuw onvoldoende bevonden dossiers. Omdat de behandeling daarvan binnen de NBA te lang duurde, werd die hertoetsing buiten beschouwing gelaten en vond in november 2024 een volledig nieuwe hertoetsing plaats. Die mondde uit in een nog zwaarder oordeel: het kwaliteitssysteem voldeed zowel in opzet als in werking niet aan de wettelijke eisen.
Tekortkomingen op stelsel- en dossierniveau
Volgens de NBA was niet voldaan aan de in artikel 27 lid 2 onder a en b van de Nadere voorschriften kwaliteitssystemen (NVKS) gestelde voorwaarden voor toepassing van het verlichte regime. Ook ontbrak een klachtenregeling, werden verschillende verplichtingen uit de Wwft niet nageleefd en was voor 2023 geen volledig PE-portfolio aanwezig. Daarnaast werden beide geselecteerde samensteldossiers op alle beoordelingsonderdelen als onvoldoende aangemerkt, waaronder de kennis van de entiteit, de uitvoering en evaluatie van de opdracht, de rapportering en de opdrachtaanvaarding.
De accountant erkende zowel in het verweerschrift als ter zitting alle door de NBA geconstateerde tekortkomingen. Daarom beperkte het verweer zich uitsluitend tot de op te leggen maatregel. De Accountantskamer zag daardoor af van een inhoudelijke bespreking van alle afzonderlijke klachtonderdelen.
Gelet op de bij de hertoetsing geconstateerde tekortkomingen, die door de AA zijn erkend, overweegt de Accountantskamer dat het kwaliteitssysteem in opzet en werking niet voldoet aan de daaraan te stellen eisen. De accountant is tekortgeschoten in haar verantwoordelijkheid als eindverantwoordelijk accountant om te zorgen voor een kwaliteitssysteem dat een redelijke mate van zekerheid geeft dat NVKS-opdrachten worden uitgevoerd conform de van toepassing zijnde wet- en regelgeving. Ze heeft daarmee gehandeld in strijd met het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid.
Bij de hertoetsing is ook vastgesteld dat de AA niet heeft voldaan aan haar PE-verplichting voor het jaar 2023. Ze heeft dat erkend en daarbij aangevoerd dat zij wel heeft nagedacht over haar leerdoelen en dat zij daarvoor cursussen heeft gevolgd, maar dat zij er vanwege persoonlijke omstandigheden niet aan toe is gekomen om een en ander vast te leggen in een portfolio. Ze kan dan ook niet aantonen wat ze heeft geleerd en hoe dat bijdraagt aan haar functioneren. In zoverre heeft zij niet voldaan aan haar PE-verplichting.
De klacht wordt dan ook in al haar onderdelen gegrond verklaard.
Ernstige fouten in jaarrekeningen
Bij het bepalen van de maatregel weegt de Accountantskamer mee dat de accountant al sinds 2021 wist dat het kwaliteitssysteem niet naar behoren functioneerde, maar er ondanks een periode van bijna drie jaar niet in slaagde de tekortkomingen structureel te verhelpen. Pas medio 2024, vlak voor de tweede hertoetsing, sloot zij zich aan bij een serviceorganisatie om de kwaliteitsverbetering te ondersteunen.
De tuchtrechter vindt bovendien dat de accountant de ernst van de geconstateerde tekortkomingen onvoldoende onderkende. Volgens haar betroffen de bevindingen vooral de inrichting en documentatie van het kwaliteitssysteem, maar de Accountantskamer wijst erop dat ook de inhoudelijke kwaliteit van de dossiers ernstig tekortschiet. Zo ontbraken in een jaarrekening van een financiële holding operationele leaseverplichtingen voor auto’s onder de niet in de balans opgenomen verplichtingen, terwijl het om een substantieel bedrag ging. In een dossier van een vastgoedonderneming was een dividenduitkering onjuist verwerkt. Daardoor voldeden beide jaarrekeningen niet aan de in Nederland algemeen aanvaarde grondslagen voor financiële verslaggeving.
Daarnaast kreeg de Accountantskamer tijdens de zitting niet de indruk dat de accountant zelfstandig naar behoren als accountant kon functioneren. Hoewel de tuchtrechter begrip toonde voor de impact van de procedure en de persoonlijke omstandigheden, bleek volgens de uitspraak onvoldoende dat zij de relevante wet- en regelgeving beheerste. De indruk ontstond dat zij vooral leunde op programma’s, checklists en aanwijzingen van de serviceorganisatie waarbij zij zich had aangesloten.
Persoonlijke omstandigheden geen doorslaggevende factor
Dat het kwaliteitssysteem bij de laatste hertoetsing ook in opzet onvoldoende werd bevonden, terwijl dat bij eerdere toetsingen nog wel op orde werd geacht, zag de Accountantskamer niet als een verzachtende omstandigheid. Een hertoetsing is volgens de tuchtrechter geen controle op uitsluitend eerder geconstateerde gebreken, maar een volledige nieuwe beoordeling waarbij ook andere tekortkomingen aan het licht kunnen komen. Wel houdt de Accountantskamer in het voordeel van de accountant rekening met de aansluiting bij de serviceorganisatie en met de door haar geschetste moeilijke persoonlijke omstandigheden. Die omstandigheden doen volgens de tuchtrechter echter niet af aan de hoge eisen die, mede ter bescherming van het maatschappelijk verkeer, aan accountants worden gesteld.
https://www.accountancyva(...)ysteem-voldeed-niet/
Huilie huilie doen
Gewoon jaar lang

Jeetje, de leaseverplichtingen vergeten in één of ander kutholdinkje, dan had je ook wel een autistische toetser. Maar goed, ze verscheen blijkbaar ook knetter in Zwolle, da's minder handig.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.

Wat je wil.quote:
Uurtarief / 0,03 is gebruikelijk je salaris.quote:En wat schuift het? En wat is de factor waarvoor de cliënt belast wordt? 10 of 20 ?
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Reageren op prutser@kpmg.nlquote:Op donderdag 16 juli 2026 18:13 schreef nostra het volgende:
Wat je wil.
Uurtarief / 0,03 is gebruikelijk je salaris.

Zou een partner daar wel de factor kunnen berekenen als hij mij wegzet voor 250 euro per uur
Tuurlijk, al het werk wordt gewoon gedaan door AI.quote:
[..]
Reageren op prutser@kpmg.nl
Zou een partner daar wel de factor kunnen berekenen als hij mij wegzet voor 250 euro per uur
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Dan kan het alleen maar beter gaanquote:
Tuurlijk, al het werk wordt gewoon gedaan door AI.
Maar zijn de opbrengsten dan ook voor AI?
Of gaan die toch in de zak van die prutsende partner met de vork en krijgt zijn loonslaaf op kantoor een heel klein stukje?
Knaken B.V. is failliet en er is 7 miljoen zoek 
AFM is nu al prietpraat aan het verzinnen en DNB duikt ook al weg
Benieuwd welke accountant hier getekend heeft
AFM is nu al prietpraat aan het verzinnen en DNB duikt ook al weg
Benieuwd welke accountant hier getekend heeft
Natuurlijk gaan die naar de vorkende partner. Loonslaaf verdient op zich ook nog wel aardig hoor, ik kom prima rond.quote:
[..]
Dan kan het alleen maar beter gaan
Maar zijn de opbrengsten dan ook voor AI?
Of gaan die toch in de zak van die prutsende partner met de vork en krijgt zijn loonslaaf op kantoor een heel klein stukje?
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Zoniet ff je in het bestuur van een stichting binnenwerkenquote:
Natuurlijk gaan die naar de vorkende partner. Loonslaaf verdient op zich ook nog wel aardig hoor, ik kom prima rond.
https://www.accountancyva(...)onlijke-pinautomaat/
Slim dit
Nee, voor 20 ruggen is dat niet slim. Je doet het goed of je doet het niet.quote:
[..]
Zoniet ff je in het bestuur van een stichting binnenwerken
https://www.accountancyva(...)onlijke-pinautomaat/
Slim dit
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.

PwC UK twee keer op rij beboet voor slecht controlewerk bij dezelfde klant
De waakhond erkent de moeilijke omstandigheden, maar zegt dat PwC verantwoordelijk blijft.
De Financial Reporting Council (FRC), de Britse toezichthouder op de accountancy, heeft PwC UK beboet wegens wat zij noemt “ernstige fouten bij de controle van de jaarrekeningen van defensie- en ingenieursconcern Babcock Internationalover de boekjaren 2019 en 2020”. De boete bedraagt 3,25 miljoen pond. Oorspronkelijke kreeg PwC een sanctie van 5,5 miljoen pond, maar er werd flinke korting gegeven vanwege “uitzonderlijke medewerking aan het onderzoek en het vroegtijdig erkennen van de overtredingen”.
PwC voerde op verzoek van de FRC twee interne kwaliteitsonderzoeken uit, stelde een diepgaande oorzaakanalyse op van de gemaakte fouten en deelde alle bevindingen met de toezichthouder.
Boete voor de accountant
De desbetreffende accountant, een partner uit de controlepraktijk, moet ruim 59.000 pond betalen. Zowel PwC als de accountant in kwestie een zware openbare berisping. Volgens de FRC schoten de accountants op meerdere cruciale punten tekort. Zo verzamelden zij onvoldoende controle-informatie, stelden zij zich onvoldoende kritisch op tegenover het management en verzuimden zij voldoende te toetsen of de jaarrekeningen voldeden aan de geldende verslaggevingsregels.
De tekortkomingen hadden onder meer betrekking op financieringsconstructies, de verwerking van vliegtuigkosten, immateriële activa, goodwill, kredietnota’s en twee langlopende contracten.
Een deel van deze fouten leidde ertoe dat Babcock in de jaarrekening over 2021 materiële correcties moest doorvoeren om eerdere fouten te herstellen.
Tweede keer
Het is al de tweede keer dat PwC beboet wordt voor controlewerk voor Babcock. Drie jaar geleden legde de FRC PwC een boete op voor de controle van de boeken van Babcock over de boekjaren 2017 en 2018 en van dochterbedrijf Devonport Royal Dockyard Limited over 2018. Destijds ging het om ween boete van 7,5 miljoen pond, waar ook toen een korting op kwam.
De FRC erkent dat nu beboete accountant onder moeilijke omstandigheden aantrad voor Babcock. Hij nam de controle in 2019 op korte termijn over zonder overdracht van zijn voorganger, terwijl de controle al was begonnen. Ook maakte de coronapandemie de controle over 2020 aanzienlijk complexer. Toch stelt de toezichthouder dat zowel PwC als de auditpartner verantwoordelijk bleven voor de controle.
Naast de financiële sancties moet PwC zijn procedures rond de wisseling van verantwoordelijke accountants tijdens lopende controles en de aanpak van oplopende controlerisico’s laten onderzoeken en hierover rapporteren aan de FRC.
De toezichthouder noemt de medewerking van PwC en Waters tijdens het onderzoek uitzonderlijk. Het accountantskantoor voerde op verzoek van de FRC twee interne kwaliteitsonderzoeken uit, stelde een diepgaande oorzaakanalyse op van de gemaakte fouten en deelde alle bevindingen met de toezichthouder.
Het is niet de eerste keer dat PwC wordt bestraft vanwege de controle van Babcock. In 2023 legde de FRC al sancties op aan PwC en twee andere auditpartners voor tekortkomingen bij de controles over de boekjaren 2017 en 2018. Volgens de toezichthouder laten ook de controles over 2019 en 2020 zien dat de kwaliteit van het accountantswerk onder de vereiste professionele normen bleef.
https://accountantweek.nl(...)-bij-dezelfde-klant/
Alleen een ezel
KPMG Australië beboet eigen medewerkers voor misbruik van informatie
KPMG Australië heeft een aantal partners en medewerkers beboet voor het ongeoorloofd delen van vertrouwelijke klantinformatie. Ondertussen groeit de politieke druk op het kantoor, dat kampt met meerdere integriteitskwesties en een stevig herstelprogramma heeft aangekondigd.
De boetes volgen op een intern onderzoek naar misbruik van gegevens van telecombedrijf Optus bij een offerte voor concurrent Telstra. Uit onafhankelijk onderzoek van advocatenkantoor Allens blijkt dat interne documenten met vertrouwelijke informatie van Optus op ongepaste wijze werden gedeeld binnen KPMG.
De betrokken medewerkers krijgen daarom van KPMG zelf boetes opgelegd tot 180.000 Australische dollar (circa € 110.000). Onder de betrokkenen bevindt zich ook de voormalig nationaal managing partner van de audit- en assurancepraktijk.
KPMG Australië benadrukt dat het geconstateerde gedrag strijdig is met de eigen waarden, interne beleidsregels en de verplichting om vertrouwelijke klantinformatie te beschermen.
Westpac
De problemen beperken zich niet tot de Optus-zaak. De oudste bank van Australië, Westpac, heeft KPMG-partner Kim Lawry recent gevraagd zich terug te trekken als lead auditor van de bank. Aanleiding is de al langer spelende klokkenluidersaffaire rond het gebruik van vertrouwelijke informatie van bouwconcern Lendlease.
Uit onderzoek bleek dat Lawry en twee andere KPMG-accountants inzage hadden in vertrouwelijke informatie van Lendlease, terwijl KPMG mee pitchte naar een miljoenencontract bij Westpac. Lawry heeft inmiddels zowel het partnerschap als haar bestuursfunctie bij KPMG neergelegd.
Politieke discussie
Ondertussen onderzoekt ook de Australische overheid de rol van KPMG. Totdat dat onderzoek is afgerond (naar verwachting eind september), zal KPMG geen offertes uitbrengen voor opdrachten van het Australische ministerie van Financiën.
De affaire voedt de discussie over de afhankelijkheid van de Australische overheid van de grote advies- en accountantskantoren. Binnen de regerende Labor Party klinkt de roep om controlewerkzaamheden weer door ambtenaren te laten uitvoeren, in plaats van door externe partijen zoals KPMG.
Vakbond Community and Public Sector Union (CPSU) stelt dat nog altijd te veel publiek geld naar advieskantoren stroomt en pleit voor versterking van de publieke sector. Ook senator Barbara Pocock vindt dat de federale overheid haar relatie met KPMG moet heroverwegen. Zij stelt dat de overheid "verslaafd is aan KPMG" en roept op tot het opnieuw beoordelen van alle contracten met het kantoor. Ook pleit zij voor strengere sancties voor kantoren die zich onethisch gedragen en voor instelling van onafhankelijk toezicht op consultants.
Nieuwe ceo
Inmiddels heeft KPMG Australië John Sams benoemd tot nieuwe ceo. Sams was sinds oktober 2025 cfo en sinds juni 2026 ook operationeel directeur van het kantoor. Hij volgt interim-ceo Stan Stavros op.
Volgens de nieuwe rvc-voorzitter Michael Ebeid krijgt Sams een duidelijke opdracht mee: versterking van de cultuur en het leiderschap binnen de organisatie, herstel van vertrouwen bij medewerkers, klanten, toezichthouders en politici, en het uitvoeren van een verbeterprogramma. Sams erkent dat KPMG in Australië ernstig tekort is geschoten en "niet heeft voldaan aan de normen die terecht van ons worden verwacht".
Eerder dit jaar traden KPMG Australië-ceo Andrew Yates en later ook bestuursvoorzitter Martin Sheppard af, nadat via een klokkenluider het misbruik van vertrouwelijke klantinformatie aan het licht was gekomen.
Actieplan
Het Australische KPMG presenteerde recent al een actieplan, als antwoord op de verschillende integriteitskwesties. Het kantoor erkent daarin tekortkomingen op het gebied van vertrouwelijkheid, objectiviteit, omgang met een klokkenluider en intern toezicht.
Het programma richt zich op verbeteringen in governance, bedrijfscultuur, ethiek en interne controles. Daarnaast pleit KPMG in het plan voor betere bescherming van klokkenluiders en hervormingen van het partnermodel, inclusief meer toezicht en aansprakelijkheid.
https://www.accountant.nl(...)ruik-van-informatie/
Totaal verrot dit kantoor, nu toneelspel om de boel te redden
Actieplan
Het Australische KPMG presenteerde recent al een actieplan, als antwoord op de verschillende integriteitskwesties. Het kantoor erkent daarin tekortkomingen op het gebied van vertrouwelijkheid, objectiviteit, omgang met een klokkenluider en intern toezicht.
Het programma richt zich op verbeteringen in governance, bedrijfscultuur, ethiek en interne controles. Daarnaast pleit KPMG in het plan voor betere bescherming van klokkenluiders en hervormingen van het partnermodel, inclusief meer toezicht en aansprakelijkheid.
Immediate actions, third-party reviews and next steps
KPMG Australia (KPMG) plays an important role in capital markets, the economy and society. Many thousands of our people turn up to work every day to do purposeful work, in the right way, with integrity.
The Parliamentary Joint Committee into Corporations and Financial Services inquiry has shone the light on our failings, including unethical behaviour by senior people, and also the human impact of our handling of the whistleblower. We are now focused on ensuring none of this happens again.
We need to own and address these issues. These related to our use of confidential client information, integrity and objectivity of senior personnel, our engagement with a whistleblower and our oversight and management of these issues. We have not met our own expectations, or those of the whistleblower, clients and broader stakeholders.
These failings do not reflect the values of KPMG. We owe it to our people, clients and other stakeholders to understand these failings, learn from them and address them. We are committed to doing so.
Accountability has been taken for these failings, but we know we need to do more. That’s why KPMG is undertaking a program of work to identify and address issues to improve our firm. This program will cover our governance, culture and ethics, and controls.
We will also continue to advocate for strengthened whistleblower protections and partnership reform, including the establishment of Limited Liability Partnerships with corporate-style governance requirements, as seen in other jurisdictions. We believe these reforms will improve governance and accountability while better protecting those who speak up.
This Action Plan documents our approach to addressing these issues.
Governance actions include:
Culture and ethics actions include:
Controls actions include:
Strengthening the firm’s system of quality management, with a specific focus on controls related to compliance with professional and ethical standards.
Amending audit pursuit policies and procedures to strengthen ethical barriers.
Mandating firmwide training on client confidentiality, privacy and information protection, with additional targeted confidentiality training for all Audit partners and directors.
The Action Plan is intended to be a ‘live’ document, updated as findings and recommendations from the third-party reviews become available, or as new information comes to light. KPMG will engage a third-party to assess and assure progress against this Action Plan and will publish updates periodically.
These measures are in addition to the independent review announced by the Commonwealth Department of Finance, which KPMG welcomes and will cooperate with fully.
Some actions are subject to partner approval.
Download KPMG's Action Plan
https://kpmg.com/content/(...)edownload.inline.pdf
This Action Plan includes:
Immediate actions
that have already been identified and which we will begin to implement now
Third-party reviews
details of the third-party reviews to be undertaken, through which we expect to identify additional actions
Next steps
including how we will report on our progress in relation to this Action Plan.
Download
KPMG Australia Action Plan
https://kpmg.com/au/en/ab(...)c935-item-ffc593368e
Op je eigen website zetten dat het totaal verrot is inclusief een verbeterplan
Dat zullen ze wel geheel vrijwillig hebben gedaan
Hier in Nederland nog niet daar staat nog steeds toon aangevend
Berisping voor AA die zonder toestemming IB-aangifte ex-echtgenote indiende
22 juli 2026 door Accountancy Vanmorgen
Een accountant heeft een berisping gekregen omdat hij de aangifte inkomstenbelasting van een vrouw zonder haar toestemming indiende en haar daarover ook niet informeerde. De Accountantskamer rekent het hem daarnaast aan dat hij tijdens een gesprek onvoldoende inging op haar bezwaren over de gang van zaken en de fiscale verwerking van afspraken uit het echtscheidingsconvenant.
Zaak nr: 25/3427 Wtra AK
De accountant was begin 2025 door de ex-echtgenoot gevraagd om de aangiften inkomstenbelasting 2024 van beide voormalige partners op te stellen. De vrouw stuurde op verzoek haar jaaropgave toe en lichtte de relevante afspraken uit het echtscheidingsconvenant toe. Daarin was onder meer afgesproken dat beide partijen afzonderlijk aangifte zouden doen, voor het gehele jaar als fiscaal partner zouden opteren en hun aangiften op relevante onderdelen op elkaar zouden afstemmen.
Nadat de accountant haar een conceptaangifte had gestuurd, liet de vrouw weten daar niet mee akkoord te gaan en vroeg zij om wijzigingen en inzage in de volledige aangifte, inclusief het deel van haar ex-echtgenoot. Toch diende de accountant op 11 juni 2025 beide aangiften in bij de Belastingdienst. Pas nadat de vrouw zelf op Mijn Belastingdienst had gezien dat haar aangifte al was verzonden, kwam dat aan het licht.
Extra zorgvuldigheid vereist
De accountant voerde aan dat hij ervan uitging dat de door de vrouw ingeschakelde adviseur akkoord was met de aangifte. Ter zitting erkende hij dat hij dit beter had moeten verifiëren.
De Accountantskamer oordeelt dat de accountant de aangifte zonder toestemming heeft ingediend, de vrouw of haar adviseur daarvan niet op de hoogte heeft gesteld en ook geen afschrift van de ingediende aangifte heeft verstrekt. Daarmee heeft hij onzorgvuldig gehandeld. Van een accountant mag worden verwacht dat hij zich vóór indiening ervan vergewist dat de belastingplichtige met de aangifte instemt. In deze zaak was volgens de tuchtrechter zelfs extra zorgvuldigheid geboden, omdat de voormalige echtgenoten inmiddels waren gescheiden en de vrouw al eerder had laten weten niet akkoord te zijn met de conceptaangifte. Daarmee is het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid geschonden.
Niet alles uit convenant fiscaal mogelijk
De vrouw stelde ook dat de aangifte inhoudelijk onjuist was omdat de afspraken uit het echtscheidingsconvenant niet waren gevolgd. Volgens haar mocht haar ex-echtgenoot geen gebruikmaken van haar aandeel in het heffingsvrije vermogen in box 3. Tijdens de zitting bleek dat de accountant aanvankelijk ten onrechte had verklaard dat daarvan geen sprake was geweest; uit de alsnog overgelegde aangifte bleek dat het gezamenlijke heffingsvrije vermogen wel degelijk volledig was benut.
Toch verklaart de Accountantskamer dit klachtonderdeel ongegrond. De uitleg die de vrouw aan het convenant gaf, strookte volgens de tuchtrechter niet met de Wet inkomstenbelasting 2001. Bij fiscaal partnerschap wordt uitgegaan van een gezamenlijk heffingsvrij vermogen, zodat de door haar gewenste verwerking fiscaal niet mogelijk was. De uiteindelijk door de Belastingdienst geaccepteerde aangifte week op dit punt bovendien niet af van de eerder door de accountant ingediende aangifte. Ook is niet aannemelijk geworden dat de accountant opzettelijk informatie voor haar heeft achtergehouden.
Onvoldoende uitleg tijdens gesprek
Een derde verwijt ziet op een bespreking op 17 juli 2025, waarin de vrouw tekst en uitleg vroeg over de gang van zaken. Zij had geluidsopnamen van het gesprek gemaakt en transcripties daarvan overgelegd. De accountant bestreed de juistheid van die transcripties niet.
Volgens de Accountantskamer gaf de accountant tijdens dat gesprek geen afdoende uitleg over het zonder toestemming indienen van de aangifte. Hij toonde bovendien onvoldoende begrip voor de zorgen van de vrouw en liet na uit te leggen dat de door haar gewenste verwerking van het heffingsvrije vermogen op grond van de fiscale wetgeving niet mogelijk was. In plaats daarvan stelde hij tijdens het gesprek een nieuwe aangifte op waarin, in afwijking van het echtscheidingsconvenant en in strijd met artikel 5a van de Algemene wet inzake rijksbelastingen, geen fiscaal partnerschap meer was opgenomen. Die aangifte diende hij direct in bij de Belastingdienst.
Dat de accountant onder tijdsdruk stond en zich overvallen voelde door de indringende vragen van de vrouw, doet daar volgens de Accountantskamer niet aan af. Ook in zo’n situatie moet een accountant zijn werkzaamheden zorgvuldig uitvoeren of, als dat niet mogelijk is, een andere oplossing kiezen, bijvoorbeeld door een nieuw gesprek te plannen. Ook op dit punt is het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid geschonden.
Berisping
De Accountantskamer legt de accountant een berisping op. Daarbij weegt mee dat hij tijdens de zitting aanvankelijk bleef volhouden dat de ex-echtgenoot geen gebruik had gemaakt van het heffingsvrije vermogen van de vrouw. Pas nadat de Accountantskamer de aangifte had laten overleggen, erkende hij dat die verklaring onjuist was.
https://www.accountancyva(...)echtgenote-indiende/
Een gemiddeld commissariaatje van iets kleins levert wel 5k op, waarom ga je daar niet overal in de audit committee zitten? Win-win.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
En dan aan de directie rapporteren dat die accountant er niks van kan en idiote rekeningen schrijftquote:
Een gemiddeld commissariaatje van iets kleins levert wel 5k op, waarom ga je daar niet overal in de audit committee zitten? Win-win.

Oh zou dat de reden zijn dat accountants niet zo populair zijn als commissaris bovendien staat die eikel dan op loonlijst en kan je hem er niet zo maar uit trappen
quote:Op woensdag 29 juli 2026 18:26 schreef Monolith het volgende:
https://www.bnr.nl/nieuws(...)met-ai-hallucinaties
Beetje opletten TS.

EY UK krijgt een boete wegens slappe controle van failliet beursbedrijf
De accountant vertrouwde teveel op de verklaringen van het management van Made.com
De Britse landenfirma van EY krijgt een boete van 1,2 miljoen pond van de Britse toezichthouder Financial Reporting Council (FRC). De boete is wegens tekortkomingen bij de controle van de jaarrekening over 2021 van de failliete online meubelverkoper Made.com. Een betrokken auditpartner krijgt daarnaast een boete van 49.000 pond en een zware berisping.
EY zit in Engeland al langer in de tang van de toezichthouder, die vorig jaar een onderzoek opende naar twee Britse EY-accountants wegens het uitbrengen van “ongeautoriseerde” accountantsverklaringen. Onbekend is voor welke bedrijven de accountantsverklaringen zijn afgegeven. EY zou de zaak zelf hebben gemeld aan de toezichthouder.
In de zaak Made.com richt de kritiek zich op de vraag of de accountant terecht heeft geconcludeerd dat de onderneming als going concern kon worden aangemerkt. Ook de verwerking van een uitgestelde belastingvordering deed de wenkbrauwen fronsen. Volgens de FRC heeft EY de financiële prognoses en modellen van het management onvoldoende kritisch onderzocht. Daardoor was er een groter risico dat beleggers een te positief beeld kregen van de financiële situatie.
Online meubelverkoop
Made.com groeide tijdens de coronapandemie snel dankzij de populariteit van online meubelverkoop, maar kreeg daarna te maken met leveringsproblemen, lagere vraag en meerdere winstwaarschuwingen. Het bedrijf ging in 2022 failliet, minder dan anderhalf jaar na zijn beursgang in Londen, waarbij het werd gewaardeerd op 775 miljoen pond. Het merk en de intellectuele eigendomsrechten werden later voor slechts 3,4 miljoen pond verkocht aan retailer Next.
De FRC stelt dat EY onvoldoende bewijs verzamelde en te veel vertrouwde op de verwachtingen van het management. EY betaalt ook de kosten van het onderzoek en zegt interne richtlijnen te hebben aangepast naar aanleiding van de bevindingen. Het accountantskantoor benadrukt dat de toezichthouder niet heeft vastgesteld dat de jaarrekening van 2021 onjuist was.
https://accountantweek.nl(...)illiet-beursbedrijf/
Man man wat een kneuzen kermis weer met een dikke factuur
Accountant laat afwikkeling echtscheiding twaalf jaar op zijn beloop: waarschuwing
Een AA die twaalf jaar lang naliet een echtscheidingsconvenant uit te voeren, heeft van de Accountantskamer een waarschuwing gekregen.
De AA was bewindvoerder over het bezit van een vrouw die in 2011 overleed. Daarna is hij ook executeur geworden van de nalatenschap. In het testament van de vrouw stond dat de erfenis niet in enige huwelijksgoederengemeenschap zal vallen.
In 2014 gaat de zoon van de overleden vrouw scheiden. In het echtscheidingsconvenant wordt onder meer opgenomen dat beide partners het bezit willen verdelen zonder rekening te houden met de uitsluitingsclausule uit het testament van de (schoon)moeder. Doelstelling is dat de uitkomst wordt dat beide exen geen schuld aan elkaar zullen overhouden. Ze weten dat de vrouw daarbij mogelijk schenkbelasting zal moeten betalen. De AA wordt ingeschakeld om uitvoering te geven aan het convenant.
Rechter wijst eis af
De afwikkeling van het convenant verloopt echter niet zo soepel: de vrouw moet meerdere keren vragen of er nog schot in de zaak zit en begint uiteindelijk een procedure tegen de AA. Ze wil een verantwoording zien van de afwikkeling van de nalatenschap, inclusief bewijsstukken van de omvang van de nalatenschap. In januari 2023, een kleine negen jaar na de scheiding, komt de AA met een verantwoording over de brug. De rechter wijst de eis van de vrouw – die nog altijd geen onderliggende stukken heeft gezien – in juni 2024 af. De AA is namelijk niet langer in zijn functie als executeur.
Deel klacht te laat
Daarop wendt de vrouw zich tot de Accountantskamer. Ze klaagt dat hij zijn werk niet correct volgens het convenant heeft uitgevoerd. Op de zitting voegt ze daar nog aan toe dat de AA vanwege het uitblijven en de manier van communicatie niet-professioneel is geweest en dat hij door aanvaarding van de opdracht niet integer en niet objectief heeft gehandeld.
De Accountantskamer wijst die laatste klacht meteen af: die is te laat ingediend. De andere klacht houdt in dat de AA ten onrechte de echtscheiding niet financieel heeft afgewikkeld. De AA brengt daartegenin dat de vrouw vanaf het begin geen vertrouwen had in zijn functioneren en heeft gekozen voor een ‘ramkoers’. Volgen hem is er geen opdracht, maar mogelijk wel een inspanningsverbintenis op basis van het convenant.
Er was een opdracht
De tuchtrechter overweegt dat het echtscheidingsconvenant een meerpartijenovereenkomst is waarin de exen aan de AA (en een collega) opdracht hebben verstrekt tot tenuitvoerlegging van de gemaakte afspraken over de verdeling van de huwelijksgoederengemeenschap. “Met de medeondertekening van het convenant heeft betrokkene de opdracht aanvaard. Dat slechts sprake zou zijn van een inspanningsverbintenis, kan de Accountantskamer dan ook niet volgen.” Bovendien was de AA bewindvoerder van de overleden (schoon)moeder, opvolgend executeur in haar nalatenschap én bewindvoerder van de kinderen van beide exen.
Overeenkomst is niet opgezegd
De Accountantskamer heeft geen aanwijzingen dat overeenkomst is opgezegd of anderszins geëindigd. De vrouw wilde in 2022 geen gebruik meer maken van de diensten van de collega, maar daarmee mocht de AA niet meteen aannemen dat ook zijn opdracht was geëindigd. Bovendien had hij dat dan moeten melden, wat hij niet heeft gedaan. Hij heeft in 2022 en 2023 zelfs nog aangegeven dat hij “zou gaan afwikkelen”.
De tuchtrechter is er duidelijk over: “Van een accountant die een opdracht heeft aanvaard mag worden verwacht dat hij voldoende voortvarend te werk gaat. De Accountantskamer stelt vast dat betrokkene ruim twaalf jaar na de verstrekking van de opdracht nog altijd niet de omvang van de tussen klaagster en de man ontbonden huwelijksgoederengemeenschap heeft vastgesteld, laat staan de verdeling daarvan heeft bewerkstelligd.”
De AA heeft niet onderbouwd waarom het (verder) uitblijven van zijn prestatie niet aan hem te verwijten is, zo concludeert de Accountantskamer. Daar komt bij dat hij vaak langdurig niet heeft gereageerd op inhoudelijke en herhaalde vragen van de vrouw. “Met dit alles heeft betrokkene in strijd met het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid gehandeld. Als betrokkene het op enig moment, om welke reden dan ook, niet meer mogelijk of wenselijk achtte om de overeengekomen werkzaamheden te voltooien, dan had hij daarover duidelijkheid moeten verschaffen. Ook dat heeft betrokkene echter (steeds) niet gedaan.”
De AA krijgt de maatregel van waarschuwing opgelegd.
Uitspraak 24/3943 Wtra AK
https://www.accountancyva(...)beloop-waarschuwing/
Zo kennen we ze weer lui dom en laf.
En facturen sturen als een malle met idiote bedragen en omschrijvingen
Toezichthouder PCAOB volgt bij nieuwe koers meer de wens van accountantskantoren
De Amerikaanse toezichthouder op het accountantsberoep, de PCAOB, slaat onder de nieuwe voorzitter Jim Logothetis een duidelijk andere koers in. De voormalig EY-partner wil dat de PCAOB weer nadrukkelijker "de stem van het accountantsberoep laat horen".
Volgens Logothetis helpt zijn ervaring als accountant om het toezicht beter af te stemmen op de uitdagingen waarmee kantoren worden geconfronteerd. Die koerswijziging leidt echter tot zorgen bij beleggers en andere belanghebbenden, zo schrijft de Britse zakenkrant Financial Times.
EY-invloed
Stakeholders vrezen dat de onafhankelijkheid van het toezicht onder druk komt te staan, nu verschillende oud-EY-partners prominente posities hebben ingenomen binnen de Amerikaanse toezichthouders SEC en PCAOB.
Net als Logothetis is ook SEC chief accountant Kurt Hohl afkomstig van EY. Ook haalde de PCAOB een voormalig EY-bestuurder binnen als chief of staff. Critici stellen daarom al spottend dat de toezichthouder voortaan beter 'PCEYB' kan heten, zo memoreert de FT.
Na het Enronschandaal werd bepaald dat het vijfkoppige bestuur van de toen nieuwe PCAOB in meerderheid moest bestaan uit niet-accountants, om de onafhankelijkheid van de toezichthouder te garanderen. Maar sinds het gedwongen vertrek van de voormalige, strenge voorzitter Erica Williams worden de spelregels bij de PCAOB veranderd.
Regels versoepeld
De nieuwe leiding van de PCAOB lijkt gehoor te geven aan kritiek vanuit de grote accountantskantoren op recente toezichtmaatregelen. Zo staat een verplichting voor kantoren om een onafhankelijk toezichthoudend orgaan met externe leden in te stellen, weer ter discussie. Volgens de sector wegen de kosten van zo’n interne toezichthouder niet op tegen de verwachte voordelen.
Ook andere regels rondom kwaliteitsbeheersing worden mogelijk herzien. Bovendien verandert het karakter van het toezicht op de sector. Waar de PCAOB traditioneel individuele controles beoordeelt, wil de toezichthouder zich voortaan meer richten op de kwaliteitssystemen van accountantsorganisaties als geheel.
Beleggersorganisaties vrezen dat die andere aanpak minder goed werkt voor de controlekwaliteit, aldus de FT. Volgens de beleggers zorgt juist de mogelijkheid dat een individuele controle in een inspectie terechtkomt voor een sterke prikkel om die kwaliteit hoog te houden. Een systeemgerichte benadering zou die prikkel kunnen verzwakken.
Transparantie
Daarnaast bestaat er zorg over mogelijk minder transparantie. Tekortkomingen met het kwaliteitsmanagement die de PCAOB bij kantoren tegenkomt, worden mogelijk pas openbaar als een accountantskantoor die niet binnen een jaar weet te herstellen. Daardoor kunnen kwaliteitsproblemen langere tijd buiten beeld blijven.
PCAOB-voorzitter Logothetis benadrukt dat de toezichthouder op andere onderdelen juist transparanter wil opereren. Stakeholders moeten eerder worden betrokken bij de strategische agenda van de toezichthouder. Ook onderzoekt de PCAOB of meer handhavingszaken kunnen worden overgedragen aan de SEC, die procedures eerder openbaar kan maken.
De inspecties van accountantskantoren blijven het hart van het toezicht vanuit de PCAOB, zo wordt gesteld. Maar beleggers houden volgens de FT de vinger aan de pols bij de nieuwe aanpak, om te zien of de toezichthouder straks dichter tegen de accountantssector aanschurkt dan wenselijk is.
https://www.accountant.nl(...)accountantskantoren/

Als je niks anders kan dan prutsen en idiote rekeningen schrijven pas je gewoon de regels van het toezicht aan dan kan je gewoon doorgaan
De Amerikaanse toezichthouder op het accountantsberoep, de PCAOB, slaat onder de nieuwe voorzitter Jim Logothetis een duidelijk andere koers in. De voormalig EY-partner wil dat de PCAOB weer nadrukkelijker "de stem van het accountantsberoep laat horen".
Volgens Logothetis helpt zijn ervaring als accountant om het toezicht beter af te stemmen op de uitdagingen waarmee kantoren worden geconfronteerd. Die koerswijziging leidt echter tot zorgen bij beleggers en andere belanghebbenden, zo schrijft de Britse zakenkrant Financial Times.
EY-invloed
Stakeholders vrezen dat de onafhankelijkheid van het toezicht onder druk komt te staan, nu verschillende oud-EY-partners prominente posities hebben ingenomen binnen de Amerikaanse toezichthouders SEC en PCAOB.
Net als Logothetis is ook SEC chief accountant Kurt Hohl afkomstig van EY. Ook haalde de PCAOB een voormalig EY-bestuurder binnen als chief of staff. Critici stellen daarom al spottend dat de toezichthouder voortaan beter 'PCEYB' kan heten, zo memoreert de FT.
Na het Enronschandaal werd bepaald dat het vijfkoppige bestuur van de toen nieuwe PCAOB in meerderheid moest bestaan uit niet-accountants, om de onafhankelijkheid van de toezichthouder te garanderen. Maar sinds het gedwongen vertrek van de voormalige, strenge voorzitter Erica Williams worden de spelregels bij de PCAOB veranderd.
Regels versoepeld
De nieuwe leiding van de PCAOB lijkt gehoor te geven aan kritiek vanuit de grote accountantskantoren op recente toezichtmaatregelen. Zo staat een verplichting voor kantoren om een onafhankelijk toezichthoudend orgaan met externe leden in te stellen, weer ter discussie. Volgens de sector wegen de kosten van zo’n interne toezichthouder niet op tegen de verwachte voordelen.
Ook andere regels rondom kwaliteitsbeheersing worden mogelijk herzien. Bovendien verandert het karakter van het toezicht op de sector. Waar de PCAOB traditioneel individuele controles beoordeelt, wil de toezichthouder zich voortaan meer richten op de kwaliteitssystemen van accountantsorganisaties als geheel.
Beleggersorganisaties vrezen dat die andere aanpak minder goed werkt voor de controlekwaliteit, aldus de FT. Volgens de beleggers zorgt juist de mogelijkheid dat een individuele controle in een inspectie terechtkomt voor een sterke prikkel om die kwaliteit hoog te houden. Een systeemgerichte benadering zou die prikkel kunnen verzwakken.
Transparantie
Daarnaast bestaat er zorg over mogelijk minder transparantie. Tekortkomingen met het kwaliteitsmanagement die de PCAOB bij kantoren tegenkomt, worden mogelijk pas openbaar als een accountantskantoor die niet binnen een jaar weet te herstellen. Daardoor kunnen kwaliteitsproblemen langere tijd buiten beeld blijven.
PCAOB-voorzitter Logothetis benadrukt dat de toezichthouder op andere onderdelen juist transparanter wil opereren. Stakeholders moeten eerder worden betrokken bij de strategische agenda van de toezichthouder. Ook onderzoekt de PCAOB of meer handhavingszaken kunnen worden overgedragen aan de SEC, die procedures eerder openbaar kan maken.
De inspecties van accountantskantoren blijven het hart van het toezicht vanuit de PCAOB, zo wordt gesteld. Maar beleggers houden volgens de FT de vinger aan de pols bij de nieuwe aanpak, om te zien of de toezichthouder straks dichter tegen de accountantssector aanschurkt dan wenselijk is.
https://www.accountant.nl(...)accountantskantoren/
Als je niks anders kan dan prutsen en idiote rekeningen schrijven pas je gewoon de regels van het toezicht aan dan kan je gewoon doorgaan


Leunen op serviceorganisatie is onvoldoende voor kwaliteit
Een accountant-administratieconsulent doet na een onvoldoende bij een eerste toetsing drie jaar niets, zodat het kwaliteitsstelsel bij een hertoetsing opnieuw niet voldoet. Twee samenstellingsdossiers zitten vol fouten.
Accountantskamer
Zaaknummers:
25/3421 Wtra AK
Datum uitspraak:
10 juli 2026
Oordeel:
gegrond
Maatregel:
tijdelijke doorhaling voor 1 jaar
Status:
nog niet definitief
Vindplaats:
ECLI:NL:TACAKN:2026:63
» Direct naar annotatie
Lex van Almelo
Belangrijkste feiten
Een accountant-administratieconsulent, die in 1997 is ingeschreven in het accountantsregister, is bestuurder van een accountants- en belastingadvieskantoor en samen met twee fiscalisten aandeelhouder. Zij is de enige accountant en dus eindverantwoordelijk voor de accountantspraktijk.
Na een hertoetsing in november 2024 vinden de toetsers de twee geselecteerde samenstellingsdossiers onvoldoende. De Raad voor Toezicht oordeelt in januari 2025 dat het kwaliteitssysteem in opzet en werking niet voldoet aan de Wab. De raad zal het bestuur van de NBA adviseren een tuchtklacht in te dienen bij de Accountantskamer. De AA reageert niet op dit voornemen en het NBA-bestuur dient een klacht in.
Klacht
Het kwaliteitssysteem van het accountantskantoor voldoet in opzet en werking niet aan de Wab vanwege de volgende tekortkomingen:
er is niet voldaan aan de voorwaarden voor het verlichte regime;
een klachtenregeling ontbreekt;
verschillende voorschriften uit de Wwft zijn niet nageleefd;
er is geen volledig PE-portfolio voor 2023.
De geselecteerde samenstellingsdossiers (van een financiële holding en een vastgoedonderneming) zijn op alle onderdelen onvoldoende bevonden:
inzicht in de entiteit;
uitvoering, evaluatie en oordeelsvorming;
rapportering, communicatie en documentatie; en
opdrachtaanvaarding- en continuering.
Oordeel
De klacht is gegrond. De AA heeft in haar verweerschrift en op de zitting erkend, dat zij in strijd heeft gehandeld met de regelgeving en onderschrijft de bevindingen en conclusies van de toetsers. Het verweer van de accountant beperkt zich tot de maatregel.
Het kwaliteitssysteem voldoet in opzet en werking niet aan de eisen. De accountant is te kort geschoten als eindverantwoordelijk accountant door niet te zorgen voor een kwaliteitssysteem dat een redelijke mate van zekerheid geeft dat NVKS-opdrachten worden uitgevoerd conform de toepasselijke wet- en regelgeving. Daarmee heeft zij in strijd gehandeld met het fundamentele beginsel van vakbekwaamheid en zorgvuldigheid.
Ook heeft zij niet voldaan aan haar PE-verplichting voor 2023. Zij heeft dat erkend en aangevoerd dat zij wel heeft nagedacht over haar leerdoelen en daarvoor cursussen heeft gevolgd, maar dat zij er vanwege persoonlijke omstandigheden niet aan toe is gekomen om een en ander vast te leggen in een portfolio. Ze kan daarom niet aantonen wat ze heeft geleerd en hoe dat bijdraagt aan haar functioneren. In zoverre heeft zij niet voldaan aan haar PE-verplichting.
Maatregel
Tijdelijke doorhaling voor één jaar, omdat:
zij vanaf 2021 wist dat het kwaliteitssysteem van het accountantskantoor in werking niet voldeed aan de eisen;
zij er niet in is geslaagd orde op zaken te stellen hoewel zij daarvoor bijna drie jaar de gelegenheid heeft gehad;
zij zich lange tijd passief heeft opgesteld en geen structurele maatregelen heeft getroffen om de kwaliteit van haar werkzaamheden te verbeteren;
zij pas vlak voor de tweede hertoetsing een serviceorganisatie heeft ingeschakeld om haar daarbij te helpen;
zij de ernst van de tekortkomingen onvoldoende inziet;
de bevindingen volgens haar vooral slaan op de inrichting van het kwaliteitssysteem en de documentatie daarvan, wat niet het geval is;
bij de toetsing van de twee samenstellingsdossiers vergaande tekortkomingen zijn geconstateerd;
in het dossier van de financiële holding onder de niet in de balans opgenomen verplichtingen bijvoorbeeld geen melding is gemaakt van operationele leaseverplichtingen inzake auto's, terwijl het om een substantieel bedrag (en dus verplichting) gaat;
de dividenduitkering in het dossier van de vastgoedonderneming op onjuiste wijze is verwerkt in de jaarrekening;
beide jaarrekeningen niet zijn opgesteld conform de in Nederland algemeen aanvaarde grondslagen van financiële verslaggeving;
de accountant de Accountantskamer op de zitting niet heeft overtuigd dat zij zelfstandig naar behoren kan functioneren als accountant;
zij zich vanwege de invloed van spanning en emoties op de presentatie tijdens de zitting niet goed heeft kunnen presenteren, maar onvoldoende heeft laten blijken de wet- en regelgeving te beheersen;
de Accountantskamer de indruk heeft gekregen dat zij vooral steunt op de programma's, checklists en aanwijzingen die de serviceorganisatie haar geeft.
De Accountantskamer beschouwt het niet als een verzachtende omstandigheid dat:
het kwaliteitssysteem pas bij de laatste hertoetsing in opzet onvoldoende is bevonden, terwijl het bij de eerdere toetsingen in opzet wel voldeed;
op dossierniveau nieuwe (dus geen oude) tekortkomingen zijn geconstateerd.
Een hertoetsing is niet bedoeld om te controleren of de eerder geconstateerde tekortkomingen zijn verholpen. Bij een hertoetsing worden de opzet en de werking van het kwaliteitssysteem opnieuw tegen het licht gehouden, waarbij andere of dezelfde tekortkomingen kunnen worden vastgesteld. Het is aan de accountant om ervoor te zorgen dat het kwaliteitssysteem bij de hertoetsing voldoet aan àlle eisen.
In het voordeel van de accountant is meegewogen dat zij medio 2024 concrete verbetermaatregelen heeft getroffen door lid te worden van een serviceorganisatie. Verder heeft de Accountantskamer vanzelfsprekend oog voor de moeilijke persoonlijke omstandigheden zoals de accountant die naar voren heeft gebracht. Niettemin moeten aan een accountant hoge eisen worden gesteld, mede ter bescherming van het maatschappelijk verkeer.
De Accountantskamer kan de ingangsdatum van de tijdelijke doorhaling niet op voorhand vaststellen, zoals de accountant vraagt. De maatregel gaat in op de tweede dag nadat deze uitspraak onherroepelijk is geworden én de voorzitter van de Accountantskamer een last tot tenuitvoerlegging heeft uitgevaardigd.
Annotatie Lex van Almelo
De accountantspraktijk van een accountants- en belastingadvieskantoor wordt drie jaar na de eerste toetsing gehertoetst. Twee samenstellingsdossiers blijken volstrekt niet op orde; het kwaliteitsstelsel in opzet en werking evenmin. De accountant verweert zich door te wijzen op haar persoonlijke omstandigheden en maakt er op de zitting bij de Accountantskamer een emotionele boel van, zo valt tussen de regels te lezen. De tuchtrechter heeft begrip voor de emoties en moeilijke persoonlijke omstandigheden van de verantwoordelijke AA, maar beschermt het maatschappelijk verkeer door hoge eisen te handhaven. De accountant heeft weinig benul van de eisen waaraan de accountantspraktijk moet voldoen en leunt daarbij zwaar op de checklist, het programma en de aanwijzingen van de serviceorganisatie, waar zij te elfder ure haar toevlucht toe heeft genomen.
In 2023 heeft zij – afgaande op haar portfolio – ook te weinig aan PE gedaan. Wel gedaan en niets vastgelegd is ook niet voldoen aan de PE-verplichting.
De accountant wil zo snel mogelijk af zijn van de tijdelijke doorhaling (voor één jaar) en vraagt de Accountantskamer de ingangsdatum vast te stellen. Die heeft de accountant grotendeels zelf in de hand. Als zij geen hoger beroep aantekent en de voorzitter de maatregel snel laat uitvoeren, kan de schorsing er op 23 augustus 2027 op zitten. Tot die tijd zal zij zich moeten bekwamen in de kwaliteitseisen en beroepsregels en zal haar positie als dga van het kantoor beroerd zijn. Haar emoties zijn dus inderdaad te begrijpen.
https://www.accountant.nl(...)ende-voor-kwaliteit/
Toppertje weer hoor
3 jaar lang niks doen maar wel janken
Nieuwe toezichthouder kent accountants vooral van tuchtzaken
Richard Doornbosch, vanaf 1 september bij de AFM verantwoordelijk voor het toezicht op accountantscontrole en verslaggeving, sleepte accountants in zijn vorige functie tweemaal voor de tuchtrechter.
Doornbosch was sinds 2020 president bij de Centrale Bank van Curaçao en Sint Maarten (CBCS). Hij introduceerde er de nieuwe munteenheid de Caribische gulden. Maar dat was niet zijn grootste uitdaging: hij moest vooral orde op zaken stellen in de financiële sector, waarover hij als alternate executive director bij het IMF al kritische rapportages over had gelezen.
Debacle rond Ennia
Het vertrouwen in de centrale bank was tot een dieptepunt gedaald, onder meer door problemen bij Ennia, de grootste verzekeraar in Caribisch Nederland. Die gingen terug tot 2006, toen de Iraans-Amerikaanse zakenman Hushang Ansary het bedrijf kocht. In de jaren erna hold hij Ennia volledig uit en in 2016 werd Ennia Caribe Leven door de CBCS onder stille curatele geplaatst. In juli 2018 werd de noodregeling van toepassing verklaard op de Ennia-vennootschappen.
Het ingrijpen van de centrale bank was volgens critici vooral too little, too late en president Emsley Tromp moest in 2017 na een kwart eeuw het veld ruimen. Later werd hij veroordeeld wegens valsheid in geschrifte.
Doornbosch moest schoon schip maken en dat lukte. Het FD schetst zijn werkwijze aan de hand van gesprekken met onder meer DNB-president Klaas Knot. In het Ennia-dossier stapte Doornbosch met succes naar de Accountantskamer: twee voormalige Baker Tilly-accountants kregen in 2022 een tijdelijke doorhaling opgelegd en vorig jaar nog was twee accountants van (destijds) PwC Dutch Caribbean hetzelfde lot beschoren.
https://www.accountancyva(...)oral-van-tuchtzaken/
Benoeming vrouw in raad van toezicht cliënt komt accountant op berisping te staan
Een AA is door de Accountantskamer berispt omdat zijn vrouw voorzitter was van de raad van toezicht bij een zorgvilla waar hij de jaarcijfers en belastingaangiften voor opstelde.
De AA is accountant van een zorgvilla voor kleinschalige ouderenzorg. Begin 2024 heeft hij met de eigenaresse een gesprek over de wettelijke verplichting om een raad van toezicht in te stellen. De AA verwijst haar door naar zijn eigen accountantskantoor, waar onder anderen zijn vrouw werkt. Die heeft voor de zorgvilla een toezichthouderstructuur en een reglement voor de raad van toezicht opgesteld. Ze wordt zelf voorzitter van de RvT.
Continuïteit in het geding
De AA stelt voor de zorgvilla de conceptjaarrekening op over 2024 en die ziet er niet florissant uit. Hij gaat er in mei 2025 over in gesprek met de eigenaresse. Ze heeft als vennoot in 2024 bijna € 100.000 te veel opgenomen ten opzichte van het resultaat van de villa en bij de Belastingdienst staan nog forse schulden open. Die zijn zodanig dat de fiscus beslag legt op de bankrekening. De continuïteit van de onderneming staat op het spel.
Dezelfde dag tekenen beiden een transparantietoestemming die inhoudt dat de AA toestemming krijgt om informatie over de financiële verantwoording van de zorgvilla te delen met de RvT. Dat gebeurt een dag later, waarbij de AA nogmaals wijst op een dreigend faillissement. Vervolgens schakelt de zorgvilla een tweede adviseur in.
Klacht
De AA krijgt een tuchtklacht aan de broek. De zorgvilla verwijt hem onder meer dat hij onvoldoende maatregelen heeft getroffen tegen belangenverstrengeling, dat de toezichthouderstructuur ondeugdelijk is en dat hij richting de raad van toezicht een onjuist en onvolledig financieel beeld heeft geschetst.
De Accountantskamer pakt als eerste de klacht bij de kop dat de AA de schijn van belangenverstrengeling heeft gewekt, doordat hij de zorgvilla heeft doorverwezen naar zijn eigen accountantskantoor en zijn echtgenote de toezichthouderstructuur heeft laten opzetten, waarbij ze zelf voorzitter van de RvT werd. Dat is een stapeling van belangen die een bedreiging vormden voor zijn onafhankelijkheid en objectiviteit, aldus de klacht.
Bedreiging onvoldoende weggenomen
De Accountantskamer overweegt dat de AA geen assurance heeft gegeven en daarom niet onafhankelijk hoefde te zijn. Maar hij moest wel objectief zijn en de constructie met zijn echtgenote vormde daarvoor een bedreiging. Daarom is afgesproken dat de echtgenote niet betrokken zou zijn bij de financiële aangelegenheden van de zorgvilla, maar die afspraak is niet opgenomen in het reglement van de RvT of op een andere manier vastgelegd. “Integendeel, in het profiel van de voorzitter van de RvT is beschreven dat de voorzitter fungeert als gesprekspartner van de accountant. Bovendien zijn de genoemde maatregelen in de praktijk niet volledig uitgevoerd en ook niet in het dossier van betrokkene vastgelegd.” Zo was de vrouw van de AA aanwezig bij de bespreking van de conceptjaarrekening en dat is in strijd met de gestelde afspraak dat zij geen bemoeienis zou hebben met de financiële aangelegenheden.
De AA heeft over de bedreiging van de objectiviteit overleg gehad met twee accountants, maar dat was in het ene geval pas na de benoeming van zijn vrouw tot voorzitter en in het andere geval heeft het gesprek niet geleid tot het daadwerkelijk vastleggen van de afgesproken randvoorwaarden. Kortom: de AA heeft de bedreiging voor zijn objectiviteit onvoldoende weggenomen.
De klacht dat het RvT-reglement ondeugdelijk is, kan de AA niet worden verweten. Hij is niet betrokken geweest bij de totstandkoming en de inhoud van het reglement en de toezichthouderstructuur.
Bespreken faillissement aannemelijk
Verder vindt de tuchtrechter niet dat de AA een onvolledig en onjuist financieel beeld heeft geschetst aan de RvT en niet tijdig, niet volledig en niet transparant heeft gecommuniceerd over financiële risico’s. De zorgvilla-eigenares is er onder meer verbolgen over dat een dreigend faillissement pas in het gesprek met de RvT is genoemd. De AA pareert dat door te stellen dat hij met haar wél zijn zorgen over de continuïteit heeft besproken.
De Accountantskamer vindt dat aannemelijk nu er een verklaring is ondertekend waarmee de AA informatie mocht delen met de RvT. Bovendien is er gesproken over de belastingschulden. “Het is aannemelijk dat betrokkene, gegeven de ernst van de situatie, ook met [de eigenaresse] over een mogelijk faillissement van [de zorgvilla] heeft gesproken, althans dat dit in de op 20 mei 2025 door betrokkene gebruikte bewoordingen lag besloten. En het is onaannemelijk dat betrokkene in de bespreking met de RvT op 21 mei 2025 opeens een nóg slechter financieel beeld heeft geschetst.”
Voldoende meegewerkt
De zorgvilla klaagt verder dat de AA niet reageerde op correspondentie en niet meewerkte aan de overdracht van het dossier aan de opvolgend adviseur. Maar ook die klachten treffen geen doel, want de Accountantskamer vindt het verweer overtuigend dat de opvolgend adviseur een uitnodiging voor een overdrachtsgesprek heeft afgeslagen. Er is steeds inhoudelijk gereageerd en vanwege openstaande facturen mocht de AA aan de overdracht van het dossier de voorwaarde verbinden dat er eerst werd betaald.
Een klacht over onjuiste verwerking van arbeidsbeloning in jaarrekening en belastingaangifte haalt het ook niet. De AA stelt met succes dat de zorgvilla op aanraden van anderen ervoor heeft gekozen de arbeidsbeloning ten laste van de winst te laten komen, ook al heeft dat gevolgen heeft voor de mkb-winstvrijstelling.
Gebruik meervoudsvorm in naam toegestaan
Tot slot vindt de tuchtrechter niet dat de AA het heeft doen voorkomen alsof meerdere accountants aan het kantoor verbonden zijn terwijl hij feitelijk de enige accountant is. Maar een mogelijk misleidende naam van het kantoor is op zichzelf niet genoeg om te oordelen dat het fundamentele beginsel integriteit is geschonden. “Er bestaat ook nu geen wet- of regelgeving die aan het gebruik van de meervoudsvorm ‘accountants’ in een kantoornaam voorwaarden verbindt.”
De AA krijgt een berisping vanwege het schenden van de objectiviteit. Hij heeft onvoldoende gedaan om belangenverstrengeling tegen te gaan toen zijn vrouw voorzitter werd van de RvT.
https://www.accountancyva(...)-berisping-te-staan/
Zo kennen we ze weer , bang voor controle en toezicht dus dan maar intern regelen
Maar wel dikke nota schrijven
Berisping voor FIOD-accountant na onvolledige verklaring aan tuchtrechter
FIOD-accountant Ron Dohmen heeft opnieuw een tuchtrechtelijke maatregel gekregen in een al jaren slepend conflict over vertrouwelijke informatie uit een strafrechtelijk onderzoek. De Accountantskamer berispt hem omdat hij in een eerdere tuchtzaak niet volledig heeft verteld tot welke digitale informatie hij toegang had.
Dohmen, registeraccountant en tevens AA, werkt als opsporingsambtenaar bij de FIOD. Hij was binnen het Openbaar Ministerie ook coördinator tuchtrecht en stelde in die functie onder meer concept-tuchtklachten op.
Eerste klacht
De uitspraak van 10 augustus is niet de eerste tuchtzaak tegen Dohmen. De eerste klacht van de advocaat die ook de huidige zaken aanspande, dateert uit 2019. Die werd in 2021 gedeeltelijk gegrond verklaard en leidde tot een berisping. Dohmen ging daartegen in hoger beroep bij het College van Beroep voor het bedrijfsleven (CBb). In hetzelfde jaar kreeg hij in een andere, verwante tuchtzaak eveneens een berisping.
Tweede klacht
In maart 2023 volgde een tweede klacht van de advocaat. Ook die werd gedeeltelijk gegrond verklaard. De Accountantskamer legde Dohmen in december 2023 een tijdelijke doorhaling van zes maanden op. Ook daartegen loopt nog hoger beroep.
Derde en vierde klacht
De nu behandelde zaken zijn de derde en vierde klacht. De advocaat stelde onder meer dat Dohmen de Accountantskamer tijdens de tweede zaak onjuist en onvolledig had voorgelicht over de digitale stukken waarover hij kon beschikken. Ook zou hij nog materiaal onder zich hebben gehad dat onder het verschoningsrecht viel.
Twee miljoen bestanden
De oorsprong van het conflict ligt in een FIOD-onderzoek naar een vermogensbeheerder. De opsporingsdienst kreeg in 2015 via een hostingbedrijf ongeveer twee miljoen digitale bestanden in handen, waaronder correspondentie waarbij de advocaat betrokken was. Vervolgens ontstond discussie over het verschoningsrecht en over de vraag hoeveel van het materiaal Dohmen zelf kon bekijken. In de tweede tuchtprocedure verklaarde Dohmen in 2023 dat hij geen toegang had gehad tot het digitale beslag. Hij zou vooral over uitgeprinte documenten in een zogenoemd ‘zichtmapje’ hebben beschikt.
Leesrechten
Later bleek uit het FIOD-journaal dat Dohmen sinds januari 2016 ‘leesrechten niveau 4’ had, met als reden de voorbereiding van een tuchtzaak. Volgens de advocaat toonde dat aan dat Dohmen een onjuist beeld had gegeven van zijn toegang tot digitale informatie. De Accountantskamer volgt die redenering grotendeels niet. De leesrechten betroffen Summ-IT, waarin onder meer processen-verbaal en onderzoeksjournaals stonden. De circa twee miljoen beslagstukken stonden in andere systemen en moesten via NUIX worden doorzocht. Niet aannemelijk is geworden dat Dohmen toegang had tot NUIX of zelf in de miljoenen bestanden kon zoeken.
Summ-IT verzwegen
Toch waren zijn eerdere verklaringen volgens de Accountantskamer onvolledig. Dohmen had immers wél toegang tot Summ-IT en aan processen-verbaal daarin konden stukken uit het digitale beslag zijn toegevoegd. Dat had hij moeten vertellen. Tijdens de behandeling in 2023 meldde Dohmen wel dat hij toegang had tot een kast met ordners, maar niet dat hij Summ-IT kon raadplegen. Ook corrigeerde hij zijn advocaat niet toen die verklaarde dat Dohmen niet bij de digitale bestanden kon.
Fundamentele beginsel
Volgens de Accountantskamer heeft Dohmen daarmee het fundamentele beginsel van professionaliteit geschonden. Hij had moeten voorkomen dat bij de tuchtrechter een misverstand ontstond over zijn toegang tot digitale stukken en heeft door dat niet te doen “het accountantsberoep in diskrediet gebracht”.
Verschoningsrecht
De vierde klacht wordt volledig afgewezen. De advocaat verweet Dohmen dat hij eind 2024 nog verschoningsgerechtigd materiaal bezat en de vernietiging daarvan onvoldoende kon aantonen. In een overeenkomst over de vernietiging van dergelijke informatie was echter een uitzondering gemaakt voor materiaal dat Dohmen nodig had voor zijn verweer in de tuchtzaken. Ook hoefde Dohmen zelf geen proces-verbaal van vernietiging op te stellen. Hij had de verantwoordelijke FIOD-medewerker gemeld dat hij fysieke stukken had vernietigd en digitale bestanden had verwijderd. Dat vindt de Accountantskamer voldoende.
Opnieuw berispt
Van de derde klacht blijft alleen het verwijt overeind dat Dohmen zijn toegang tot Summ-IT niet heeft gemeld. De overige onderdelen en de gehele vierde klacht zijn ongegrond. Daarvoor krijgt hij een berisping. De Accountantskamer houdt er bij de maatregel rekening mee dat Dohmen zich al sinds 2019 over hetzelfde feitencomplex tuchtrechtelijk moet verantwoorden en dat de procedures grote impact op hem hebben. Daar staat tegenover dat hij in de eerdere zaak juist en volledig had moeten verklaren over de stukken waartoe hij toegang had.
NB: Uitspraken van de Accountantskamer worden geanonimiseerd. Dohmen is in eerdere openbare berichtgeving over deze zaak bij naam genoemd; daarom wordt zijn naam ook hier vermeld.
https://www.accountancyva(...)ng-aan-tuchtrechter/
We hebben een winnaar prutser
Grijpgrage FIOD ambtenaartjes mogen aan de hoogste boom, prima.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
En die van kpmg nietquote:
Grijpgrage FIOD ambtenaartjes mogen aan de hoogste boom, prima.
Die mogen ook allemaal kapot, want die hebben een maatje van me eruit getyft als partner.quote:

TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Zeker omdat hij te goed functioneerde en teveel opbrachtquote:
Die mogen ook allemaal kapot, want die hebben een maatje van me eruit getyft als partner.
"Grensoverschrijdend gedrag" volgens dat millenialvolk. Een keer boe roepen dus.quote:
[..]
Zeker omdat hij te goed functioneerde en teveel opbracht
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
rensoverschrijdend gedrag" volgens dat millenialvolk. Met de vork uren schrijven, prutsen, naar de tuchtrechter geweestquote:
"Grensoverschrijdend gedrag" volgens dat millenialvolk. Een keer boe roepen dus.
FTFY
Niet objectief bij afwikkeling joint venture
Een registeraccountant neemt de financiële afwikkeling van een joint venture ter hand en verliest de objectiviteit uit het oog. Zij neemt ongefundeerde standpunten in en verstrekt vertrouwelijke informatie zonder toestemming.
Accountantskamer
Zaaknummers:
25/2485 Wtra AK
Datum uitspraak:
10 juli 2026
Oordeel:
gegrond
Maatregel:
tijdelijke doorhaling voor 1 maand
Status:
nog niet definitief
Vindplaats:
ECLI:NL:TACAKN:2026:64
Lex van Almelo
Belangrijkste feiten
Twee ondernemers hebben (via hun persoonlijke holdings) ieder de helft van de aandelen in een joint venture, die bestaat uit twee vennootschappen. Een registeraccountant is accountant van de vennootschappen, van de joint-venturepartners en van de persoonlijke holding van één van hen. Eén van de partners laat de andere in december 2024 weten dat hij de joint venture wil beëindigen. Er ontstaat een geschil over de financiële afwikkeling.
Op 1 maart 2025 zegt de brekende partner de relatie met de accountant op. De RA blijft daarna de accountant van de andere partner, dier persoonlijke holding en de joint-venturevennootschappen. Om de discussie over de financiële afwikkeling van enkele zaken te beëindigen doet zij in juli 2025 een voorstel over de performance fee die de brekende partner in 2023 heeft ontvangen, de bedragen die één van de vennootschappen nog niet heeft gefactureerd en de management fees over 2024 en 2025. De advocaat van de andere partner stuurt het voorstel naar de brekende partner.
De advocaat van de brekende partner maakt bezwaar tegen het voorstel en de handelwijze van de accountant. Hij schrijft onder andere dat:
de accountant partij heeft gekozen in het aandeelhoudersgeschil;
zij niet langer kan optreden als accountant van de joint venture, omdat de noodzakelijke distantie en objectiviteit ontbreekt.
In een reactie schrijft de accountant dat zij niet optreedt als partijadviseur en verdedigt zij het schikkingsvoorstel. De brekende partner en zijn holding dienen een klacht in bij de Accountantskamer.
Klacht
De accountant heeft:
in het conflict op eenzijdig verzoek van de andere partner twee brieven opgesteld waarin zij standpunten van de andere partner in het conflict heeft verwoord, een partijbelang gediend en ook eigen standpunten ingenomen;
nagelaten de brekende partner vooraf te horen, ten onrechte de opdrachtrelatie met beide partijen voortgezet en gedreigd met extra kosten als die een andere accountant zouden inschakelen;
de vertrouwelijkheid geschonden door informatie uit haar gesprek met de brekende partner te sturen naar de andere partner.
Oordeel
De klachtonderdelen 1 en 3 zijn gegrond, klachtonderdeel 2 is deels gegrond.
https://www.accountant.nl(...)eling-joint-venture/
Niet integer dat zie je nou nooit bij accountants
Aanstellen rvc is geen wassen neus’
Middelgrote accountantskantoren moeten niet te licht denken over de plicht een raad van commissarissen aan te stellen, waarschuwen brancheprominenten. “Je kunt niet een paar vriendjes benoemen.”
Voor eind 2027 moeten op grond van de Wijzigingswet Accountancysector middelgrote accountantskantoren verplicht een onafhankelijke raad van commissarissen aanstellen. Elke commissaris krijgt een geschiktheidstoets van de AFM.
De plicht geldt voor accountantskantoren die drie opeenvolgende boekjaren minimaal € 3 miljoen omzet behalen uit wettelijke controles én jaarlijks minstens 150 wettelijke controles uitvoeren. Dat zijn er – buiten de zes oob-kantoren – tegen de twintig. Een aantal heeft al een raad van commissarissen.
De geschiktheidstoets zal volgens de verwachting van de AFM worden uitgevoerd voor ruim honderd beleidsbepalers, bestuurders en commissarissen. Gezien het grote aantal begint de toezichthouder waar mogelijk al in 2027.
Meningen verdeeld
Baker Tilly heeft al een raad van commisssarissen, maar nieuwe leden vinden was geen sinecure, zegt bestuursvoorzitter Ronald Hoeksel tegen het FD, ook al werd daarvoor een gespecialiseerd bureau ingeschakeld. “Wij hebben gemerkt dat het echt wel een zoektocht is.”
Maar Hans Reus, partner bij leiderschapsadviesbureau Russell Reynolds, denkt dat er genoeg gekwalificeerde mensen zijn die interesse hebben. Neem ook een commissaris aan met kennis op tech- of AI-gebied, tipt hij. Kees van Dijkhuizen, voorzitter van de rvc van Flynth, voorziet ook weinig problemen, maar Grant Thornton-topman Marcel Blöte ziet het weer anders. Hij denkt dat het niet eenvoudig is om rvc-leden te vinden “die bestuurlijke ervaring hebben en ook de accountancybranche begrijpen”.
Geen vriendjes benoemen
Hoe dank ook moet je de klus serieus nemen, waarschuwt Aaff-bestuursvoorzitter Fou-Khan Tsang. “Je kunt er geen wassen neus van maken, niet een paar vriendjes benoemen. Een rvc moet wel echt iets doen, de AFM zal later ook het functioneren ervan gaan beoordelen.” Een complicerende factor is dat kandidaten niet verbonden mogen zijn aan controleklanten van het accountantskantoor.
https://www.accountancyva(...)is-geen-wassen-neus/
Hé hé eindelijk die graaiers met hun vorken krijgen verplicht toezicht van binnenuit wat ze zelf moeten betalen
En dat vinden ze een partij leuk
Bedankt voor de tip, ik zal eens wat sollicitiaties de deur uit doen. Beetje bijverdienen, altijd leuk.quote:
Hé hé eindelijk die graaiers met hun vorken krijgen verplicht toezicht van binnenuit wat ze zelf moeten betalen
En dat vinden ze een partij leuk
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
quote:
Bedankt voor de tip, ik zal eens wat sollicitiaties de deur uit doen. Beetje bijverdienen, altijd leuk.
Moet je wel het lef hebben om bij onbekende te solliciterenquote:“Je kunt niet een paar vriendjes benoemen.”
En nog door de keuring komen
Dat is niet zo eng hoor. Die keuring antedateren we wel.quote:
Moet je wel het lef hebben om bij onbekende te solliciteren
En nog door de keuring komen
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Maar je antecedenten in Zwolle danquote:
Dat is niet zo eng hoor. Die keuring antedateren we wel.
Ik ben uiteraard brandschoon.quote:
[..]
Maar je antecedenten in Zwolle dan
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Macquarie Group verbreekt banden met KPMG als accountant wegens schandaal
Het controlewerk van de vermogensbeheerder gaat nu naar PwC.
Macquarie Group, een van de grootste financiële dienstverleners van het continent, stuurt KPMG de laan uit als externe accountant. Dit vanwege aanhoudende zorgen over de controlepraktijk van het advies- en accountantskantoor. Het bestuur van de Australische financiële dienstverlener zegt dat de beslissing volgt op het naar KPMG en informatie die aan het licht is gekomen tijdens een parlementair onderzoek.
Macquarie is een vermogensbeheerder met ruim een half biljoen aan beheerd vermogen. Het bedrijf is ook actief in Nederland. Het heeft een kantoor op de Zuidas in Amsterdam.
Misbruik klantgegevens
De kwestie draait om misbruik van vertrouwelijke klantgegevens door het KPMG in Australië. Deze landenfirma gebruikte klantinformatie voor het binnenhalen van opdrachten. Al maandenlang is het land in de greep van deze misstand. Volgens documenten die later door een Australische parlementaire commissie openbaar werden gemaakt, probeerde een klokkenluider de kwestie eerst via verschillende interne kanalen aan te kaarten, waaronder bij partners, de auditdirectie, de top van KPMG en onafhankelijke bestuurders. Uiteindelijk werden ook de internationale klokkenluiderslijn van KPMG, de Australische toezichthouder ASIC en senator Deborah O’Neill benaderd.
Controlewerk naar PwC
Macquarie zal tijdens de komende aandeelhoudersvergadering voorstellen om PwC, de huidige accountant van het bedrijf, opnieuw aan te stellen. Ironisch genoeg was PwC Australië drie jaar geleden betrokken bij een soortgelijk schandaal, waarbij PwC-medewerkers vertrouwelijke informatie hadden misbruikt. Ook daar rolden koppen, PwC werd geweerd van overheidsopdrachten en PwC Global greep in voor een grote schoonmaak.
Nu is KPMG kop van jut in Australië. KPMG zegt teleurgesteld te zijn, maar respecteert het besluit. Topman John Sams erkent dat de kwestie gevolgen heeft voor het vertrouwen in het kantoor. Het parlementaire onderzoek naar KPMG gaat door. De volgende openbare hoorzitting staat gepland voor 4 september 2026 in Sydney.
https://accountantweek.nl(...)nt-wegens-schandaal/
Goh verrassend
KPMG Australië schrapt banen en verlaagt partnerbeloning na klokkenluiderschandaal
KPMG Australië ontslaat enkele honderden medewerkers en een aantal partners. Ook verlaagt het kantoor de gemiddelde partnerbeloning, mede vanwege het geruchtmakende klokkenluiderschandaal. Daaruit bleek dat vertrouwelijke klantinformatie werd gebruikt om nieuwe opdrachten binnen te halen.
KPMG Australië schrapt 360 arbeidsplaatsen en neemt afscheid van 27 partners, vooral binnen de adviespraktijk, zo meldt onder meer de Financial Times. Naast de personeelsreductie verlaagt KPMG de gemiddelde uitkering aan equity partners met 13 procent.
Ook worden verschillende teams, waaronder de mid-market- en deal advisory-activiteiten, gereorganiseerd om deze beter aan te laten sluiten op de internationale dienstverlening van KPMG. De Australische KPMG-organisatie telt zo'n negenduizend mensen.
Adviespraktijk hard geraakt
De ingrepen zijn een direct gevolg van een terugval in advieswerk, mede als gevolg van negatieve berichtgeving over KPMG in Australië. Diverse overheidsorganisaties hebben nieuwe opdrachten voor het kantoor bevroren en enkele grote private opdrachtgevers hebben bestaande contracten beëindigd. Daardoor daalde de omzet van de adviespraktijk in het afgelopen boekjaar met bijna 17 procent.
KPMG meldt dat de totale omzet in het boekjaar tot eind juni met 1 procent afnam tot 2,3 miljard Australische dollar. Volgens het kantoor zal de volledige impact van de teruglopende adviesactiviteiten waarschijnlijk pas in het komende boekjaar zichtbaar worden.
AI en eigen fouten
De nieuwe Australische KPMG-topman John Sams verwacht dat de groei van het kantoor nog geruime tijd onder druk blijft staan, aldus de FT. De markt voor advieswerk verandert de komende jaren door toenemende toepassing van AI bij klanten, maar ook door lagere overheidsuitgaven aan consultants en de nasleep van het schandaal.
Sams erkende de schade die de eigen fouten van het kantoor hebben veroorzaakt en stelde dat KPMG moet blijven werken aan het herstel van vertrouwen bij klanten en andere stakeholders.
Politieke ophef
Het schandaal leidde eerder tot grote onrust binnen KPMG Australië en het vertrek van een groot deel van de top van de organisatie. Ook ontstond politieke ophef nadat beschuldigingen naar buiten kwamen dat het kantoor een klokkenluidersmelding over de kwestie onvoldoende had afgehandeld.
Recent verschenen KPMG-bestuurders voor een commissie van de Australische Senaat om vragen te beantwoorden over het vermeende misbruik van vertrouwelijke klantdocumenten. De uitkomsten van verschillende interne en externe onderzoeken worden de komende maanden verwacht en moeten richting geven aan de volgende fase van een herstelprogramma binnen KPMG.
https://www.accountant.nl(...)kkenluiderschandaal/
Gelukkig zijn ze toonaangevend volgens hun eigen website
Rechter laat claim tegen wereldwijd PwC-netwerk toe in Evergrande-zaak
De curatoren van het failliete Chinese vastgoedconcern Evergrande kunnen hun miljardenclaim wegens vermeende controlefouten niet alleen richten tegen PwC in Hongkong en China, maar ook tegen de wereldwijde koepelorganisatie PwC International.
Dat heeft een rechter in Hongkong bepaald. De uitspraak kan verstrekkende gevolgen hebben voor het netwerkmodel van de grote accountantskantoren.
De curatoren van Evergrande stellen PwC aansprakelijk voor fouten bij de controle van de jaarrekeningen van de vastgoedreus. Zij eisen volgens de Financial Times in totaal ongeveer 8,4 miljard dollar schadevergoeding van PwC International en de betrokken PwC-organisaties in Hongkong en het Chinese vasteland.
Zorgplicht
De rechter in Hongkong oordeelde dat het "ten minste verdedigbaar" is dat PwC International een zorgplicht had tegenover Evergrande. Volgens hem is nader onderzoek naar documenten en verklaringen nodig om de precieze rol van de wereldwijde organisatie vast te stellen.
PwC International stelt het niet eens te zijn met de uitspraak van de rechter en benadrukt dat Evergrande nooit klant van de internationale koepel was. Volgens PwC is de internationale organisatie uitsluitend verantwoordelijk voor de coördinatie van het netwerk en heeft zij "nooit diensten verleend aan Evergrande of een relatie met het bedrijf gehad".
Fraude bij Evergrande
Evergrande, ooit een van de grootste vastgoedontwikkelaars van China, ging in 2021 onderuit met circa 300 miljard dollar aan schulden. Later bleek dat het concern vlak voor zijn ondergang de omzet kunstmatig had opgevoerd.
Lokale toezichthouders concludeerden eerder dat PwC-accountants in Hongkong en China niet voldeden aan de professionele standaarden bij de controle van de cijfers van Evergrande. PwC Hongkong trof daarvoor in april van dit jaar een schikking.
Test voor netwerkstructuur big four
De Evergrandezaak raakt aan het fundament van de big four, stelt de Financial Times. De internationale accountantsorganisaties zijn samenwerkingsverbanden van juridisch zelfstandige nationale kantoren. Een wereldwijde koepelorganisatie bewaakt het merk en stelt kwaliteitsstandaarden vast, maar is doorgaans niet juridisch verantwoordelijk voor controles die door lokale kantoren worden uitgevoerd.
Juist die scheiding staat nu ter discussie. Als PwC International aansprakelijk kan worden gehouden voor fouten van aangesloten kantoren, kan dat de juridische en financiële risico's voor het gehele netwerk vergroten, meent de FT.
https://www.accountant.nl(...)-in-evergrande-zaak/
Nog meer partners die in hun broek schijten
Deloitte schikt voor 21,5 miljoen dollar in Amerikaanse diversiteitszaak
Deloitte betaalt 21,5 miljoen dollar aan de Amerikaanse overheid om een onderzoek naar vermeend discriminerende diversiteitspraktijken af te sluiten. Het kantoor ontkent de aantijgingen, maar kiest voor een schikking om een langdurige rechtszaak te voorkomen.
Daarover bericht de Britse zakenkrant Financial Times. Volgens het Amerikaanse ministerie van Justitie koppelde Deloitte doelstellingen voor de vertegenwoordiging van bepaalde demografische groepen aan de beloning van partners en managers.
Daarnaast zou het kantoor streefdoelen hebben gehanteerd voor de samenstelling van het personeelsbestand op basis van ras en geslacht. Dat zou in strijd zijn met verplichtingen die onder de Trump-regering gelden voor bedrijven met federale overheidscontracten.
Onderdeel van bredere campagne
De zaak past in de bredere aanpak van de regering van president Donald Trump tegen diversiteits-, gelijkheids- en inclusieprogramma's (DEI) binnen het bedrijfsleven. Eerder dit jaar schikte ook technologieconcern IBM een vergelijkbare zaak voor 17,1 miljoen dollar.
De Amerikaanse overheid stelt dat Deloitte's DEI-beleid niet alleen in strijd was met antidiscriminatieregels, maar ook extra kosten veroorzaakte die via hogere tarieven aan overheidsopdrachtgevers zouden zijn doorberekend.
Rol voor belangenorganisatie
De procedure werd aangespannen met steun van de American Alliance for Equal Rights (AAER), een conservatieve organisatie onder leiding van Edward Blum. Die verwierf eerder bekendheid met succesvolle juridische acties tegen het toelatingsbeleid aan Amerikaanse universiteiten.
Volgens het Amerikaanse ministerie van Justitie ontvingen bedrijfsonderdelen van Deloitte maandelijks rapportages over hun voortgang op diversiteitsdoelstellingen. Ook zouden beoordelingen van partners en andere leidinggevenden deels afhankelijk zijn geweest van het behalen van die doelen.
Geen schuldbekentenis
In de schikking is vastgelegd dat Deloitte geen aansprakelijkheid erkent. Volgens Deloitte is voor een schikking gekozen om de kosten en inspanningen van langdurige juridische procedures te vermijden, maar betekent de overeenkomst niet dat het kantoor de beschuldigingen accepteert.
De zaak onderstreept de toegenomen juridische en politieke druk op het DEI-beleid in de Verenigde Staten. Diverse grote ondernemingen hebben de afgelopen periode hun ambities op het gebied van diversiteit minder nadrukkelijk gepresenteerd, of bestaande programma's aangepast. Ook Deloitte stopte met het publiceren van jaarlijkse transparantierapporten over zijn diversiteitsdoelstellingen.
https://www.accountant.nl(...)se-diversiteitszaak/
Zo en dit was dan de top drie van accountants
Accountant ‘had moeten zien dat schuld van tonnen oninbaar was’
Had een samenstellend accountant meer onderzoek moeten doen toen de rekeningcourantschuld maar op bleef lopen terwijl het bedrijf verlies leed? De klager bij de tuchtrechter, die nog 1,2 miljoen euro tegoed had van de bestuurder die de schuld fors liet oplopen, meent van wel .
Zaak nr: 25/3206 Wtra AK
De klager verkocht voor 2,5 miljoen euro zijn onderneming. De helft werd voldaan, het tweede deel zou in 2022 volgen. Maar dat jaar bleek de onderneming niet tot betaling in staat. Een collega van de aangeklaagde accountant begeleidde de onderhandelingen die tot een vaststellingsovereenkomst leidde maar volgens de klager is toen onvoldoende inzicht gegeven over de rekening-courantopnamen van de bestuurder. Van net geen 3 ton vloog de rekening-courant omhoog in twee jaar naar uiteindelijk ruim 734.000 euro. Dat terwijl de onderneming dat jaar ruim 460.000 euro verlies leed.
Welke informatie kreeg de AA die zich daarna over het samenstellen van de jaarrekeningen 2022 en 2023 boog? En vooral: wat deed hij hiermee? Gezien de grootte van de opnames door de bestuurder en de onduidelijkheid over de zakelijke grondslag van bepaalde geldstromen had de accountant in zijn ogen niet mogen volstaan met het ,,uitsluitend administratief overnemen van door de cliënt verstrekte cijfers”, meent de klager. Zo had de accountant onder meer moeten vaststellen of terugbetaling van die tonnen realistisch was. Het bedrijf had in 2023 nog maar 51 euro aan liquide middelen. ,,Daar deze vordering oninbaar is, moet de reële waarde gehanteerd worden”, zegt de klager.
Maar veel van wat de klager op de zitting zei, stond niet in de oorspronkelijke klacht. De advocaten van de accountant maken daar dan ook bezwaar tegen. ,,Er bestond voor de accountant geen reden te twijfelen aan de juistheid daarvan”, zegt advocaat Veerle Zandvliet over de stukken die het bestuur van de onderneming aanleverde. Nog voor het indienden van de tuchtklacht is de accountant door de klager aansprakelijk gesteld. ,,Deze aansprakelijkheidstelling en tuchtklacht komen op hetzelfde neer: het afwentelen van het beleid bij de holding op de accountant.”
‘Verkeerde persoon’
De klacht gaat vooral over de vaststellingsovereenkomst en de naleving daarvan, zegt Zandvliet. ,,Klager richt zich tot de verkeerde persoon. De accountant gaat niet over rekening-courantopnames van het bestuur; daartoe is hij niet bevoegd en daarvoor is hij niet verantwoordelijk.” Ook mag van een samenstellend accountant niet verlangd worden dat hij de naleving van een vaststellingsovereenkomst monitort, stelt ze. Ook heeft de samenstellend accountant niet de plicht om gegevens van het bestuur te onderzoeken als deze compleet en bevredigend van aard is.
Naar Dubai
Volgens de klager werd de jaarrekening 2022 te laat gedeponeerd wegens familiaire omstandigheden. ,,De bestuurder is dat jaar naar Dubai verhuisd. Dat in combinatie met zeer grote rekening-courantopnames had aanleiding moeten zijn voor extra aandacht”, zegt hij. Maar juist de accountant zelf zorgde voor uitstel, zegt de beklaagde AA. ,,Voor de continuïteitsparagraaf wilde ik nadere informatie nadat sprake bleek van een groot verlies.” Toch nam daarna de rekening-courantpositie toe in plaats van af terwijl was afgesproken dat hij zou aflossen, zegt een lid van de Accountantskamer. Kun je dan nog wel met zo’n klant doorgaan, wilde de tuchtrechter weten.
,,Wij hebben de werkzaamheden gestopt”, reageert de accountant.
De uitspraak volgt over circa 12 weken.
https://www.accountancyva(...)tonnen-oninbaar-was/
Vakantie is weer voorbij en ze stellen me niet teleur
Volop gepruts komt er weer naar boven
Accountants onder vuur om rol bij verkoop sportcomplex aan ASML
De Heiberg werd medio 2023 voor 17,75 miljoen euro verkocht aan ASML.
Een voormalige zakenpartner van de verkoper van een sportcomplex in Veldhoven aan ASML beschuldigt twee AA’s van het bewust achterhouden van informatie over deze transactie. Ook zouden zij hun onafhankelijkheid in gevaar hebben gebracht door geld te lenen van de verkoper.
De zaak draait om De Heiberg, een sportaccommodatie in Veldhoven die medio 2023 voor 17,75 miljoen euro werd verkocht aan ASML. De chipmachinefabrikant wil het terrein gebruiken voor verdere uitbreiding. Het complex was eigendom van twee zakenpartners. Toen een van hen in 2021 voor zichzelf begon, verkocht hij zijn aandeel aan zijn compagnon. Daarbij werd afgesproken dat hij zou delen in de winst als het complex aan ASML zou worden verkocht.
Conflict over de reikwijdte
Na de verkoop ontstond een conflict over de reikwijdte van die afspraak. Volgens de verkoper had die alleen betrekking op de grond en opstallen. De voormalige zakenpartner stelt dat ook de vergoeding die ASML betaalde voor inkomstenderving als gevolg van het staken van de activiteiten moet worden meegerekend. Hij eist daarom nog 5 miljoen euro van zijn voormalige compagnon.
Een van de twee AA’s was tot en met 2024 samenstellend accountant van de bv waarin de sportaccommodatie was ondergebracht, en van beide voormalige zakenpartners privé. Volgens Juul van de Voort, advocaat van de klager, heeft deze accountant samengewerkt met de verkoper en daarbij bewust informatie over de transactie achtergehouden. Het zou onder meer gaan om informatie over de financiering, de hoogte van de koopsom en het tijdstip van de verkoop.
Meel in de mond
Ook de andere accountant, die pas later bij de kwestie betrokken raakte, zou volgens de klager onjuiste informatie hebben verstrekt. “Ze praten vanaf eind 2022 met meel in de mond en vertellen allerlei onwaarheden.”
Daarnaast verwijt de klager de accountants dat zij de verkoper hebben geholpen bij het optuigen van een constructie, waardoor lange tijd onduidelijk bleef hoeveel ASML voor het complex had betaald.
Een belangrijk onderdeel van de tuchtzaak is de lening van circa 3 miljoen euro die de accountants in 2023 van de verkoper kregen. Het geld was bestemd voor een nieuw onderkomen van het accountantskantoor. Volgens Van de Voort raakt die financiële relatie rechtstreeks aan de onafhankelijkheid van de accountants.
Melding maken van de lening
Dat de samenstellend accountant tijdens een getuigenverhoor in de civiele procedure geen melding maakte van de lening, noemde hij ‘niet integer’. “Dit terwijl ze zeggen dat ze onafhankelijk zijn,” aldus de advocaat.
De verdediging ziet dat anders. Volgens Roel Bosman, advocaat van de beide accountants, was de samenstellend accountant slechts beperkt betrokken bij de ASML-deal en was de andere accountant daar helemaal niet bij betrokken. “Deze zaak zit vol met suggesties en aannames. Verdachtmakerij waartegen je je moeilijk kunt verdedigen.”
Eenvoudigweg niet relevant
Ook de vraag waarom de lening tijdens het getuigenverhoor niet ter sprake kwam, kwam aan de orde tijdens de zitting. Volgens Bosman was die lening tijdens dat verhoor eenvoudigweg niet relevant.
De tuchtrechters wilden vervolgens weten hoe onafhankelijk de accountants daadwerkelijk hadden geopereerd. De voorzitter wees hen erop dat zij in 2025 nog aan de klager had geschreven: ‘wij zijn een onafhankelijke partij’. “Kan dat als je 3 miljoen euro leent bij een van je cliënten?”
De advocaat stelde dat van onoorbaar gedrag geen sprake was. Het kantoor had de kwestie laten beoordelen door een externe compliance-expert en de afdeling vaktechniek. Die kwamen volgens hem tot dezelfde conclusie.
Bemiddelen tussen zakenpartners
De tweede AA, tevens compliance officer binnen het kantoor, kwam pas in beeld nadat in de media berichten waren verschenen over de lening voor het nieuwe kantoor. Hij probeerde vervolgens te bemiddelen tussen de twee voormalige zakenpartners.
Volgens Van de Voort had deze accountant zich daarbij ten onrechte als onafhankelijk bemiddelaar gepresenteerd. Dat is volgens de advocaat onverenigbaar met het objectiviteitsbeginsel van de VGBA.
https://accountantweek.nl(...)ortcomplex-aan-asml/
Vakman weer hopelijk wel een dikke rekening geschreven voor deze onkunde
De Heiberg werd medio 2023 voor 17,75 miljoen euro verkocht aan ASML.
Een voormalige zakenpartner van de verkoper van een sportcomplex in Veldhoven aan ASML beschuldigt twee AA’s van het bewust achterhouden van informatie over deze transactie. Ook zouden zij hun onafhankelijkheid in gevaar hebben gebracht door geld te lenen van de verkoper.
De zaak draait om De Heiberg, een sportaccommodatie in Veldhoven die medio 2023 voor 17,75 miljoen euro werd verkocht aan ASML. De chipmachinefabrikant wil het terrein gebruiken voor verdere uitbreiding. Het complex was eigendom van twee zakenpartners. Toen een van hen in 2021 voor zichzelf begon, verkocht hij zijn aandeel aan zijn compagnon. Daarbij werd afgesproken dat hij zou delen in de winst als het complex aan ASML zou worden verkocht.
Conflict over de reikwijdte
Na de verkoop ontstond een conflict over de reikwijdte van die afspraak. Volgens de verkoper had die alleen betrekking op de grond en opstallen. De voormalige zakenpartner stelt dat ook de vergoeding die ASML betaalde voor inkomstenderving als gevolg van het staken van de activiteiten moet worden meegerekend. Hij eist daarom nog 5 miljoen euro van zijn voormalige compagnon.
Een van de twee AA’s was tot en met 2024 samenstellend accountant van de bv waarin de sportaccommodatie was ondergebracht, en van beide voormalige zakenpartners privé. Volgens Juul van de Voort, advocaat van de klager, heeft deze accountant samengewerkt met de verkoper en daarbij bewust informatie over de transactie achtergehouden. Het zou onder meer gaan om informatie over de financiering, de hoogte van de koopsom en het tijdstip van de verkoop.
Meel in de mond
Ook de andere accountant, die pas later bij de kwestie betrokken raakte, zou volgens de klager onjuiste informatie hebben verstrekt. “Ze praten vanaf eind 2022 met meel in de mond en vertellen allerlei onwaarheden.”
Daarnaast verwijt de klager de accountants dat zij de verkoper hebben geholpen bij het optuigen van een constructie, waardoor lange tijd onduidelijk bleef hoeveel ASML voor het complex had betaald.
Een belangrijk onderdeel van de tuchtzaak is de lening van circa 3 miljoen euro die de accountants in 2023 van de verkoper kregen. Het geld was bestemd voor een nieuw onderkomen van het accountantskantoor. Volgens Van de Voort raakt die financiële relatie rechtstreeks aan de onafhankelijkheid van de accountants.
Melding maken van de lening
Dat de samenstellend accountant tijdens een getuigenverhoor in de civiele procedure geen melding maakte van de lening, noemde hij ‘niet integer’. “Dit terwijl ze zeggen dat ze onafhankelijk zijn,” aldus de advocaat.
De verdediging ziet dat anders. Volgens Roel Bosman, advocaat van de beide accountants, was de samenstellend accountant slechts beperkt betrokken bij de ASML-deal en was de andere accountant daar helemaal niet bij betrokken. “Deze zaak zit vol met suggesties en aannames. Verdachtmakerij waartegen je je moeilijk kunt verdedigen.”
Eenvoudigweg niet relevant
Ook de vraag waarom de lening tijdens het getuigenverhoor niet ter sprake kwam, kwam aan de orde tijdens de zitting. Volgens Bosman was die lening tijdens dat verhoor eenvoudigweg niet relevant.
De tuchtrechters wilden vervolgens weten hoe onafhankelijk de accountants daadwerkelijk hadden geopereerd. De voorzitter wees hen erop dat zij in 2025 nog aan de klager had geschreven: ‘wij zijn een onafhankelijke partij’. “Kan dat als je 3 miljoen euro leent bij een van je cliënten?”
De advocaat stelde dat van onoorbaar gedrag geen sprake was. Het kantoor had de kwestie laten beoordelen door een externe compliance-expert en de afdeling vaktechniek. Die kwamen volgens hem tot dezelfde conclusie.
Bemiddelen tussen zakenpartners
De tweede AA, tevens compliance officer binnen het kantoor, kwam pas in beeld nadat in de media berichten waren verschenen over de lening voor het nieuwe kantoor. Hij probeerde vervolgens te bemiddelen tussen de twee voormalige zakenpartners.
Volgens Van de Voort had deze accountant zich daarbij ten onrechte als onafhankelijk bemiddelaar gepresenteerd. Dat is volgens de advocaat onverenigbaar met het objectiviteitsbeginsel van de VGBA.
quote:De tuchtrechters zetten ook vraagtekens bij de juridische structuur rond Heiberg Holding. Die zou volgens klager zijn opgetuigd om onduidelijkheid te creëren over de ASML-transactie. De samenstellend accountant kon tijdens de zitting niet precies uitleggen hoe die structuur in elkaar zat. Ook na een korte schorsing bleef een duidelijk antwoord uit.
https://accountantweek.nl(...)ortcomplex-aan-asml/
Vakman weer hopelijk wel een dikke rekening geschreven voor deze onkunde
Na tuchtklachten tegen accountants onderzoekt FIOD nu miljoenenfraude rond coronateststraten
De FIOD doet strafrechtelijk onderzoek naar miljoenenfraude met coronateststraten door Tunica Trading, het bedrijf dat centraal staat in een zaak waarin al twee accountants voor de tuchtrechter verschenen. De testaanbieder zou met een groot aantal valse documenten bijna 8 miljoen euro aan onterechte vergoedingen hebben gedeclareerd.
De FIOD verrichtte vrijdag 4 september op verschillende plaatsen in Nederland doorzoekingen en legde beslag op onder meer gegevensdragers, administraties, horloges, bankrekeningen en woningen in Nederland en het buitenland. De opsporingsdienst noemt in het persbericht de betrokken onderneming niet, maar NRC meldt op basis van eigen onderzoek dat het om de ondernemers gaat die met het bedrijf Tunica Trading coronateststraten exploiteerden in Noord-Nederland. Volgens de krant heeft het OM beslag gelegd op de woningen van onder meer Tunica-directeur Ritske C. en huisarts Eva V. en vastgoed van ondernemer Oubaid B.
Volgens de FIOD werd bij de vermoedelijke fraude gebruikgemaakt van een uitzendbureau. Dat bureau zou zijn betaald voor het opstellen van valse facturen waarmee de fraude mogelijk werd gemaakt. Ook op de woning van een van de twee eigenaren van het inmiddels opgeheven uitzendbureau Med-Jobs zou inmiddels beslag zijn gelegd. Het strafrechtelijk onderzoek staat onder leiding van het Functioneel Parket.
Facturen eerder onderwerp van tuchtzaken
Met de acties van de FIOD krijgt een kwestie waarover Accountancy Vanmorgen sinds 2024 verschillende keren berichtte een nieuwe wending. In het dossier draaide het eerder al om de vraag of personeelskosten voor de teststraten daadwerkelijk waren gemaakt en of accountants voldoende kritisch naar de onderliggende facturen hadden gekeken.
Tunica exploiteerde in 2021 samen met andere ondernemingen teststraten voor het programma Testen voor Toegang van Stichting Open Nederland (SON). Medewerkers werden onder meer ingehuurd via uitzendbureau Med-Jobs. Toen in 2021 bleek dat aanzienlijk minder personeelsuren waren gemaakt dan waarvoor SON een vergoeding beschikbaar had gesteld, verschenen facturen voor tienduizenden zogenoemde stand-by-uren.
Een accountant die bij de ondernemingen betrokken was, kreeg daarvoor eind 2023 een berisping van de Accountantskamer. De accountant had volgens de tuchtrechter nader onderzoek moeten doen naar de stand-byfacturen, mede vanwege de hoogte daarvan en het enorme aantal gedeclareerde uren. Het ging daarbij om facturen van in totaal ruim 1,6 miljoen euro en ongeveer 77.000 stand-by-uren.
De Accountantskamer zag destijds onvoldoende bewijs voor een gegrondverklaring van de klacht dat de accountant zelf had meegewerkt aan het opstellen van valse facturen. Wel had hij verschillende signalen over de betaling van de stand-by-uren en de achteraf ontvangen facturen onvoldoende onderzocht.
Forensisch accountant kreeg stukken niet
Daarna kwam ook een forensisch accountant van Grant Thornton in beeld. De rechtbank Amsterdam benoemde hem als gerechtelijk deskundige in een civiel geschil rond Tunica. Hij moest onder meer kijken naar de facturen voor ingehuurde medewerkers en de stand-by-uren.
Accountancy Vanmorgen meldde in februari 2025 dat ook tegen deze accountant een tuchtklacht was ingediend. De accountant kreeg bij zijn onderzoek onder meer de bankafschriften en loonstroken niet waarmee kon worden gecontroleerd of de gefactureerde stand-by-uren daadwerkelijk aan werknemers waren uitbetaald. Twee voormalige medewerkers van testlocaties in Groningen en Assen verklaarden destijds tegenover Accountancy Vanmorgen dat zij zelf nooit stand-by-uren uitbetaald hadden gekregen.
Tijdens de behandeling van die tuchtzaak in december 2025 stelde de klager dat bij de accountant alle professionele alarmbellen hadden moeten afgaan. De forensisch accountant verdedigde zich met het argument dat hij binnen de onderzoeksvragen van de rechtbank moest blijven. Ook had hij herhaaldelijk geprobeerd ontbrekende informatie te verkrijgen.
De Accountantskamer verklaarde de klachten in april van dit jaar uiteindelijk allemaal ongegrond. De tuchtrechter benadrukte dat de onderzoeksopdracht van de gerechtelijk deskundige bewust was beperkt en dat hij niet de volledige administratie hoefde te onderzoeken. Ook was geen sprake van een assurance-opdracht waarop de controlestandaarden over fraude van toepassing waren.
Bijna 13 miljoen euro teruggevorderd
Naast het strafrechtelijke onderzoek loopt inmiddels ook een civiele procedure van SON tegen Tunica. De stichting vordert 12.952.137,10 euro terug, de volledige variabele vergoeding die aan Tunica is betaald voor personele capaciteit. Uit een tussenvonnis van de rechtbank Amsterdam van 22 juli blijkt dat SON stelt dat Tunica de stichting doelbewust om de tuin heeft geleid met onjuiste informatie en valselijk opgemaakte facturen. Tunica bestrijdt de vordering.
Tunica factureerde in 2021 in totaal ruim 18,4 miljoen euro aan SON voor de exploitatie van de teststraten. SON dacht de verantwoording in 2022 aanvankelijk te hebben afgerond, maar heropende het onderzoek na publiciteit over mogelijke onregelmatigheden in 2024.
Volgens NRC richt het nieuwe FIOD-onderzoek zich onder meer op de manier waarop personeelskosten bij de teststraten zijn verantwoord. De krant meldt dat de ondernemers voor miljoenen euro’s personeel zouden hebben gedeclareerd dat niet of niet op de opgegeven manier zou zijn ingezet. De betrokken ondernemers hebben fraude eerder ontkend.
Bij de doorzoekingen van afgelopen vrijdag zijn geen verdachten aangehouden. De FIOD doet geen mededelingen over het aantal verdachten of de precieze strafbare feiten waarvan zij worden verdacht.
https://accountantweek.nl(...)ortcomplex-aan-asml/
FIOD nu ook achter accountants aan
Scheelt weer een hele reis naar Zwolle, gewoon thuis opgehaald in busje en hop naar politiburo voor verhoor
Aansluitend gratis verzorging met overnachting in staatshotel
Berisping voor FIOD-accountant na onvolledige verklaring aan tuchtrechter
FIOD-accountant Ron Dohmen heeft opnieuw een tuchtrechtelijke maatregel gekregen in een al jaren slepend conflict over vertrouwelijke informatie uit een strafrechtelijk onderzoek. De Accountantskamer berispt hem omdat hij in een eerdere tuchtzaak niet volledig heeft verteld tot welke digitale informatie hij toegang had.
Zaaknummers: 24/3896 Wtra AK en 25/1199 Wtra AK
Dohmen, registeraccountant en tevens AA, werkt als opsporingsambtenaar bij de FIOD. Hij was binnen het Openbaar Ministerie ook coördinator tuchtrecht en stelde in die functie onder meer concept-tuchtklachten op.
Eerste klacht
De uitspraak van 10 augustus is niet de eerste tuchtzaak tegen Dohmen. De eerste klacht van de advocaat die ook de huidige zaken aanspande, dateert uit 2019. Die werd in 2021 gedeeltelijk gegrond verklaard en leidde tot een berisping. Dohmen ging daartegen in hoger beroep bij het College van Beroep voor het bedrijfsleven (CBb). In hetzelfde jaar kreeg hij in een andere, verwante tuchtzaak eveneens een berisping.
Tweede klacht
In maart 2023 volgde een tweede klacht van de advocaat. Ook die werd gedeeltelijk gegrond verklaard. De Accountantskamer legde Dohmen in december 2023 een tijdelijke doorhaling van zes maanden op. Ook daartegen loopt nog hoger beroep.
Derde en vierde klacht
De nu behandelde zaken zijn de derde en vierde klacht. De advocaat stelde onder meer dat Dohmen de Accountantskamer tijdens de tweede zaak onjuist en onvolledig had voorgelicht over de digitale stukken waarover hij kon beschikken. Ook zou hij nog materiaal onder zich hebben gehad dat onder het verschoningsrecht viel.
Twee miljoen bestanden
De oorsprong van het conflict ligt in een FIOD-onderzoek naar een vermogensbeheerder. De opsporingsdienst kreeg in 2015 via een hostingbedrijf ongeveer twee miljoen digitale bestanden in handen, waaronder correspondentie waarbij de advocaat betrokken was. Vervolgens ontstond discussie over het verschoningsrecht en over de vraag hoeveel van het materiaal Dohmen zelf kon bekijken. In de tweede tuchtprocedure verklaarde Dohmen in 2023 dat hij geen toegang had gehad tot het digitale beslag. Hij zou vooral over uitgeprinte documenten in een zogenoemd ‘zichtmapje’ hebben beschikt.
Leesrechten
Later bleek uit het FIOD-journaal dat Dohmen sinds januari 2016 ‘leesrechten niveau 4’ had, met als reden de voorbereiding van een tuchtzaak. Volgens de advocaat toonde dat aan dat Dohmen een onjuist beeld had gegeven van zijn toegang tot digitale informatie. De Accountantskamer volgt die redenering grotendeels niet. De leesrechten betroffen Summ-IT, waarin onder meer processen-verbaal en onderzoeksjournaals stonden. De circa twee miljoen beslagstukken stonden in andere systemen en moesten via NUIX worden doorzocht. Niet aannemelijk is geworden dat Dohmen toegang had tot NUIX of zelf in de miljoenen bestanden kon zoeken.
Toegang tot Summ-IT niet gemeld
Toch waren zijn eerdere verklaringen volgens de Accountantskamer onvolledig. Dohmen had immers wél toegang tot Summ-IT en aan processen-verbaal daarin konden stukken uit het digitale beslag zijn toegevoegd. Dat had hij moeten vertellen. Tijdens de behandeling in 2023 meldde Dohmen wel dat hij toegang had tot een kast met ordners, maar niet dat hij Summ-IT kon raadplegen. Ook corrigeerde hij zijn advocaat niet toen die verklaarde dat Dohmen niet bij de digitale bestanden kon.
Fundamentele beginsel
Volgens de Accountantskamer heeft Dohmen daarmee het fundamentele beginsel van professionaliteit geschonden. Hij had moeten voorkomen dat bij de tuchtrechter een misverstand ontstond over zijn toegang tot digitale stukken en heeft door dat niet te doen “het accountantsberoep in diskrediet gebracht”.
Verschoningsrecht
De vierde klacht wordt volledig ongegrond verklaard. De advocaat verweet Dohmen dat hij eind 2024 nog over verschoningsgerechtigd materiaal beschikte en de vernietiging daarvan onvoldoende kon aantonen. In een overeenkomst over de vernietiging van dergelijke informatie was echter een uitzondering gemaakt voor materiaal dat Dohmen nodig had voor zijn verweer in de tuchtzaken. Ook hoefde Dohmen zelf geen proces-verbaal van vernietiging op te stellen. De Accountantskamer oordeelt bovendien dat de gebruikte termen ‘vernietigd’ en ‘verwijderd’ niet onjuist waren, omdat Dohmen daarna niet langer over het betreffende materiaal beschikte.
Opnieuw berispt
Van de derde klacht blijft alleen het verwijt overeind dat Dohmen zijn toegang tot Summ-IT niet heeft gemeld. De overige onderdelen en de gehele vierde klacht zijn ongegrond. Daarvoor krijgt hij een berisping. De Accountantskamer houdt er bij de maatregel rekening mee dat Dohmen zich al sinds 2019 over hetzelfde feitencomplex tuchtrechtelijk moet verantwoorden en dat de procedures impact op hem hebben. Daar staat tegenover dat hij in de eerdere zaak juist en volledig had moeten verklaren over de stukken waartoe hij toegang had.
https://www.accountancyva(...)ng-aan-tuchtrechter/
Komen ze tegen over vakgenoten te staan die ook lopen te prutsen

Voor @ikweethetookniet
'De accountant is al een eeuw lang een populaire kop van Jut, ziet promovendus Lars in ’t Veld' https://fd.nl/financiele-(...)utm_term=app-android
'De accountant is al een eeuw lang een populaire kop van Jut, ziet promovendus Lars in ’t Veld' https://fd.nl/financiele-(...)utm_term=app-android
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Voor Nostra
Voormalig Vestia-accountant Piet Klop vertelt zijn verhaal in videoreeks 'Getekend'
https://www.accountant.nl(...)videoreeks-getekend/
Huilie huilie doen als je miljarden risico niet hebt gezien
Voormalig Vestia-accountant Piet Klop vertelt zijn verhaal in videoreeks 'Getekend'
https://www.accountant.nl(...)videoreeks-getekend/
Huilie huilie doen als je miljarden risico niet hebt gezien
Ah, dat is het bekijken waard.quote:
Voor Nostra
Voormalig Vestia-accountant Piet Klop vertelt zijn verhaal in videoreeks 'Getekend'
https://www.accountant.nl(...)videoreeks-getekend/
Huilie huilie doen als je miljarden risico niet hebt gezien
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
En verbaas je er maar over dat een accountant niet begrijpt dat de rente ook kan dalen als je verzekert bent tegen stijgingenquote:
Man man wat een prutser
Er was niets fout aan de jaarrekening 2019 van Vestia.quote:
[..]
En verbaas je er maar over dat een accountant niet begrijpt dat de rente ook kan dalen als je verzekert bent tegen stijgingen
Man man wat een prutser
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Cijfers klopten wel, alleen risico van rentedaling ff gemistquote:
Er was niets fout aan de jaarrekening 2019 van Vestia.
En dat kostte miljarden zodat de tent pleitte ging en gered moest worden
Toppertje hoor deze accountant
Viel tegen, had meer over de inhoud mogen gaan. Vestiq, Ahold en SNS zijn heel interessante casussen.
Dit is een soort 1e sessie bij de psycholoog van de NBA. Maar goed, die hebben sowieso echt niets begrepen van marketing.
Dit is een soort 1e sessie bij de psycholoog van de NBA. Maar goed, die hebben sowieso echt niets begrepen van marketing.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Accountantskantoren zitten niet vol
Ze zitten vast. Niet omdat er te weinig werk is, maar omdat niemand precies weet hoeveel ruimte er nog is. En tegen de tijd dat het duidelijk wordt, is het vaak al te laat.
Je hoeft het niet hardop te zeggen om het te weten. Iemand in je team reageert net iets trager dan normaal. Een collega die altijd vragen stelt, stelt ze niet meer. Niet omdat alles goed gaat, maar omdat er toch geen tijd is. Je ziet het. Je voelt het. Maar je weet het nooit echt zeker.
En dus wacht je. Je neemt die nieuwe klant toch aan, en hoopt dat het meevalt.
“We draaiden anderhalf jaar geleden de acquisitiekraan helemaal dicht, door het feit dat we het werk gewoon niet wegkrijgen.”
Het is een beslissing die veel kantoorleiders herkennen, en die bijna niemand hardop uitspreekt. Want een kantoor dat stopt met groeien lijkt achteruit te gaan, ook als het het verstandigste is wat je op dat moment kunt doen.
Twee banen, één persoon
Wie een accountantskantoor runt, heeft twee banen. De eerste is accountant. De tweede is ondernemer.
Na gesprekken met verschillende kantoorleiders werd duidelijk dat de meesten voortkwamen uit die eerste baan. Ze zijn accountant geworden omdat ze het vak wilden uitoefenen, niet omdat ze een bedrijf wilden runnen. Voldoening halen ze uit een goed advies, een klant die verder kan. Het ondernemersdeel voelt anders: abstracter, minder tastbaar, moeilijker te meten dan een afgeronde jaarrekening.
Het is ook de reden waarom capaciteit voor velen zo lang een blinde vlek blijft. Capaciteitsplanning voelt als management, en management is de baan die je erbij neemt, niet de baan waarvoor je ’s ochtends opstaat.
Maar het is wel de baan waarop je team staat te wachten.
Het elastiekje
79% van de Nederlandse accountants ervaart soms of structureel te hoge werkdruk.
44% noemt werkdruk als reden om een kantoor te verlaten. 62% maakt meer fouten in drukke periodes. Toch blijft de manier waarop de meeste kantoren plannen onveranderd: op gevoel, in een gedeeld Excel-bestand, of door te kijken wie er nog iets bij kan hebben.
Dat gevoel klopt vaak. Kantoorleiders kennen hun mensen. Ze zien wanneer iemand moe is, wanneer de sfeer verandert, wanneer iemand net iets minder snel reageert. De meest betrokken kantoorleiders zijn ook degenen die persoonlijke gesprekken voeren met iemand die niet goed in zijn vel zit, die weten dat het uiteindelijk om mensen gaat en niet om dossiers.
“Dat elastiekje mag je niet verder uitrekken want dan knapt het.”
Maar een gevoel is geen systeem. En een kantoor dat groeit voorbij de tien, vijftien, twintig mensen kan niet meer draaien op de intuïtie van één persoon, hoe scherp die intuïtie ook is.
Het verschil tussen aanvoelen en zeker weten
De meeste kantoorleiders weten dat iemand in hun team dicht bij het omslagpunt zit. Maar niet hoe dicht. En dat verschil is precies het probleem.
Want zonder zekerheid verschuif je de beslissing. Je wacht tot het duidelijker wordt. Je neemt die nieuwe klant toch aan. En tegen de tijd dat het echt niet meer kan: dat iemand uitvalt, opzegt, of gewoon stopt met vragen stellen, is de schade al geleden.
“Op een gegeven moment met 400 klanten, dan zie je het gewoon niet meer.”
Dat is het natuurlijke gevolg van een kantoor dat groeit zonder dat de manier van plannen meegroeit. Voor twintig klanten kun je alles in je hoofd houden. Voor honderd niet meer.
Die spanning verklaart ook wat er in de cijfers zichtbaar wordt. 63% van de Nederlandse kantoren zegt dat adviesverlening cruciaal is voor de toekomst. Maar slechts 16% haalt er significante omzet uit. Omdat de senior mensen die advieswerk zouden moeten doen vastzitten in basiswerk. Simpelweg omdat er niemand anders is om het op te vangen.
Twee manieren om te groeien
De reflex bij groeiende werkdruk is voorspelbaar: meer mensen aannemen. Meer klanten, meer volume, meer fte. Extensieve groei: de klassieke aanpak. En meteen de duurste en kwetsbaarste. Want hogere vaste lasten volgen automatisch, extra personeel vinden is nauwelijks haalbaar, en de werkdruk per hoofd daalt zelden zo snel als gehoopt.
Maar er is een tweede vorm van groei die de meeste kantoren onderbenutten: intensieve groei. Meer rendement uit bestaande klanten en bestaande capaciteit. Minder tijdverlies op taken die te lang duren. Betere marges per taaktype. Slimmere klantselectie op basis van wat een klant het kantoor werkelijk kost. Groei in winstgevendheid, zonder extra hoofden.
Het onderscheid klinkt strategisch, maar begint bij iets concreets.
“Nu weten we precies: nog vier weken tot kerst, nog dertig inkomstenbelastingen. Dat zijn er nog acht per week.”
Dat is geen groot inzicht. Het is een eenvoudig getal op het juiste moment. En het is de voorwaarde voor elke vorm van groei die niet ten koste gaat van je team.
Ze hebben intern de boel niet eens op orde die prutsers
Ze zitten vast. Niet omdat er te weinig werk is, maar omdat niemand precies weet hoeveel ruimte er nog is. En tegen de tijd dat het duidelijk wordt, is het vaak al te laat.
Je hoeft het niet hardop te zeggen om het te weten. Iemand in je team reageert net iets trager dan normaal. Een collega die altijd vragen stelt, stelt ze niet meer. Niet omdat alles goed gaat, maar omdat er toch geen tijd is. Je ziet het. Je voelt het. Maar je weet het nooit echt zeker.
En dus wacht je. Je neemt die nieuwe klant toch aan, en hoopt dat het meevalt.
“We draaiden anderhalf jaar geleden de acquisitiekraan helemaal dicht, door het feit dat we het werk gewoon niet wegkrijgen.”
Het is een beslissing die veel kantoorleiders herkennen, en die bijna niemand hardop uitspreekt. Want een kantoor dat stopt met groeien lijkt achteruit te gaan, ook als het het verstandigste is wat je op dat moment kunt doen.
Twee banen, één persoon
Wie een accountantskantoor runt, heeft twee banen. De eerste is accountant. De tweede is ondernemer.
Na gesprekken met verschillende kantoorleiders werd duidelijk dat de meesten voortkwamen uit die eerste baan. Ze zijn accountant geworden omdat ze het vak wilden uitoefenen, niet omdat ze een bedrijf wilden runnen. Voldoening halen ze uit een goed advies, een klant die verder kan. Het ondernemersdeel voelt anders: abstracter, minder tastbaar, moeilijker te meten dan een afgeronde jaarrekening.
Het is ook de reden waarom capaciteit voor velen zo lang een blinde vlek blijft. Capaciteitsplanning voelt als management, en management is de baan die je erbij neemt, niet de baan waarvoor je ’s ochtends opstaat.
Maar het is wel de baan waarop je team staat te wachten.
Het elastiekje
79% van de Nederlandse accountants ervaart soms of structureel te hoge werkdruk.
44% noemt werkdruk als reden om een kantoor te verlaten. 62% maakt meer fouten in drukke periodes. Toch blijft de manier waarop de meeste kantoren plannen onveranderd: op gevoel, in een gedeeld Excel-bestand, of door te kijken wie er nog iets bij kan hebben.
Dat gevoel klopt vaak. Kantoorleiders kennen hun mensen. Ze zien wanneer iemand moe is, wanneer de sfeer verandert, wanneer iemand net iets minder snel reageert. De meest betrokken kantoorleiders zijn ook degenen die persoonlijke gesprekken voeren met iemand die niet goed in zijn vel zit, die weten dat het uiteindelijk om mensen gaat en niet om dossiers.
“Dat elastiekje mag je niet verder uitrekken want dan knapt het.”
Maar een gevoel is geen systeem. En een kantoor dat groeit voorbij de tien, vijftien, twintig mensen kan niet meer draaien op de intuïtie van één persoon, hoe scherp die intuïtie ook is.
Het verschil tussen aanvoelen en zeker weten
De meeste kantoorleiders weten dat iemand in hun team dicht bij het omslagpunt zit. Maar niet hoe dicht. En dat verschil is precies het probleem.
Want zonder zekerheid verschuif je de beslissing. Je wacht tot het duidelijker wordt. Je neemt die nieuwe klant toch aan. En tegen de tijd dat het echt niet meer kan: dat iemand uitvalt, opzegt, of gewoon stopt met vragen stellen, is de schade al geleden.
“Op een gegeven moment met 400 klanten, dan zie je het gewoon niet meer.”
Dat is het natuurlijke gevolg van een kantoor dat groeit zonder dat de manier van plannen meegroeit. Voor twintig klanten kun je alles in je hoofd houden. Voor honderd niet meer.
Die spanning verklaart ook wat er in de cijfers zichtbaar wordt. 63% van de Nederlandse kantoren zegt dat adviesverlening cruciaal is voor de toekomst. Maar slechts 16% haalt er significante omzet uit. Omdat de senior mensen die advieswerk zouden moeten doen vastzitten in basiswerk. Simpelweg omdat er niemand anders is om het op te vangen.
Twee manieren om te groeien
De reflex bij groeiende werkdruk is voorspelbaar: meer mensen aannemen. Meer klanten, meer volume, meer fte. Extensieve groei: de klassieke aanpak. En meteen de duurste en kwetsbaarste. Want hogere vaste lasten volgen automatisch, extra personeel vinden is nauwelijks haalbaar, en de werkdruk per hoofd daalt zelden zo snel als gehoopt.
Maar er is een tweede vorm van groei die de meeste kantoren onderbenutten: intensieve groei. Meer rendement uit bestaande klanten en bestaande capaciteit. Minder tijdverlies op taken die te lang duren. Betere marges per taaktype. Slimmere klantselectie op basis van wat een klant het kantoor werkelijk kost. Groei in winstgevendheid, zonder extra hoofden.
Het onderscheid klinkt strategisch, maar begint bij iets concreets.
“Nu weten we precies: nog vier weken tot kerst, nog dertig inkomstenbelastingen. Dat zijn er nog acht per week.”
Dat is geen groot inzicht. Het is een eenvoudig getal op het juiste moment. En het is de voorwaarde voor elke vorm van groei die niet ten koste gaat van je team.
https://www.accountancyva(...)ren-zitten-niet-vol/quote:De meeste accountantskantoren zitten niet vol, ze zitten vast. In de ruimte tussen wat ze aanvoelen en wat ze zeker weten. Extensief groeien lost dat niet op. Het vergroot die ruimte alleen maar. Intensief groeien begint precies daar waar de meeste kantoren nog niet kijken. Bij de capaciteit die er al is, maar die niemand goed in beeld heeft.
Ze hebben intern de boel niet eens op orde die prutsers
Rechtbank: accountant maakte bewuste keuze bij fiscale fraude
Een inmiddels uitgeschreven accountant die een factuur van 181.500 euro buiten de belastingaangiften van zijn eigen boekhoudkantoor hield, is door de rechtbank Oost-Brabant veroordeeld tot een taakstraf van 30 uur. De rechtbank acht bewezen dat hij feitelijk leiding gaf aan het opzettelijk doen van onjuiste aangiften omzetbelasting en vennootschapsbelasting.
Zijn boekhoudkantoor werd voor dezelfde feiten ook strafbaar verklaard, maar krijgt vanwege het forse tijdsverloop geen straf opgelegd.
De zaak maakt deel uit van het strafrechtelijke onderzoek Gotham. De accountant was in 2016 enig aandeelhouder en bestuurder van het boekhoudkantoor en als enige verantwoordelijk voor de boekhouding en de belastingaangiften. Het kantoor verrichtte onder meer werkzaamheden voor een andere onderneming. Die ontving op 1 oktober 2016 een factuur van 181.500 euro: 150.000 euro voor verrichte en nog te verrichten werkzaamheden en 31.500 euro omzetbelasting. Vier dagen later werd de factuur volledig betaald.
De afnemer verwerkte de omzetbelasting vervolgens in zijn eigen aangiften. Bij het boekhoudkantoor gebeurde het tegenovergestelde: de factuur kwam niet terug in de aangifte omzetbelasting over het vierde kwartaal van 2016 en evenmin in de aangifte vennootschapsbelasting over 2016. Dat die aangiften onjuist waren, stond in de strafzaak niet ter discussie. Het geschil draaide vooral om de vraag of sprake was van opzet.
Bedrag als lening geboekt
De accountant verklaarde tegenover de FIOD verklaard dat de ontvangen 181.500 euro als lening in de administratie was verwerkt. Het kantoor had op dat moment schulden die moesten worden terugbetaald en onvoldoende liquiditeit. Ook stonden nog kosten voor verrichte werkzaamheden open. Na ontvangst van het geld zou met betrokken partijen zijn besproken dat het bedrag toch als lening moest of mocht worden beschouwd.
Volgens de verdediging was het niet opmaken van een creditfactuur en het onjuist verwerken van de factuur in de boekhouding geen opzettelijk handelen, maar een fout in een onstuimige periode waarin de accountant onder veel stress stond. Maar de rechtbank gaat daar niet in mee.
Feitelijk leidinggeven
Vervolgens beoordeelt de rechtbank afzonderlijk de strafrechtelijke verantwoordelijkheid van het boekhoudkantoor en die van de accountant. De gedragingen vonden volgens de rechtbank plaats in de sfeer van de rechtspersoon: ze pasten binnen de normale bedrijfsvoering en waren het kantoor dienstig, omdat daardoor minder belasting werd afgedragen. Daarmee heeft de rechtspersoon zelf de verboden gedragingen begaan.
De accountant was op zijn beurt als enige verantwoordelijk voor de boekhouding en het indienen van de aangiften en was ten tijde van de feiten enig aandeelhouder en bestuurder. Gelet op zijn eigen gedragingen en zijn rol binnen het kantoor acht de rechtbank bewezen dat hij feitelijk leiding heeft gegeven aan de door de rechtspersoon gepleegde fiscale delicten.
Daarmee is bewezen dat hij feitelijk leiding gaf aan het opzettelijk doen van een onjuiste aangifte omzetbelasting over het vierde kwartaal van 2016 en een onjuiste aangifte vennootschapsbelasting over 2016, terwijl die gedragingen ertoe strekten dat te weinig belasting werd geheven.
61.500 euro te weinig belasting
In totaal werd volgens de rechtbank 61.500 euro te weinig belasting geheven. Bij de strafoplegging rekent de rechtbank het de accountant aan dat hij de verantwoordelijkheden die de wet aan een ondernemer stelt niet serieus heeft genomen en zijn eigen financiële gewin voor ogen heeft gehad.
De accountant voerde aan dat hij destijds onder grote externe druk stond en dat het hem op dat moment niet uitmaakte hoe hij van zijn problemen afkwam. Volgens de rechtbank heeft hij daarmee echter zichzelf, zijn bedrijf en zijn klanten blootgesteld aan “enorme (fiscale en strafrechtelijke) risico’s.” Ook toen later weer relatieve rust was teruggekeerd, heeft hij die risico’s niet beperkt of ongedaan gemaakt. Hij nam volgens de rechtbank eerder de houding aan dat “het zo wel los zou lopen”. Juist gezien zijn toenmalige functie als accountant wordt hem die houding aangerekend.
Het Openbaar Ministerie eiste een taakstraf van 60 uur. De rechtbank halveert die straf onder meer vanwege de forse overschrijding van de redelijke termijn. Als aanvangsmoment neemt de rechtbank de FIOD-doorzoekingen van 14 oktober 2021. Uitgaande van een redelijke termijn van twee jaar was die bij het vonnis met twee jaar, elf maanden en één dag overschreden. Bovendien dateren de strafbare feiten inmiddels van meer dan acht jaar geleden.
De strafzaak heeft daarnaast ingrijpende gevolgen gehad voor de accountant. Hij heeft volgens het vonnis invoelbaar naar voren gebracht dat zijn leven blijvend is veranderd en dat hij onder meer heeft moeten stoppen als accountant. Uit zijn justitiële documentatie blijkt dat hij niet eerder onherroepelijk is veroordeeld. De rechtbank komt uiteindelijk tot een taakstraf van 30 uur, bij niet uitvoeren te vervangen door vijftien dagen hechtenis.
Vervolging ondanks benadeling onder ton
De verdediging probeerde eerder nog het Openbaar Ministerie buiten de deur te houden. Volgens de advocaat was het AAFD-protocol niet nageleefd, onder meer omdat het fiscale benadelingsbedrag lager was dan 100.000 euro. Ook zou bij de doorzoeking van het bedrijfspand door de FIOD een onevenredig zware politiemacht zijn ingezet.
De rechtbank verwerpt beide argumenten. Het AAFD-protocol maakt ook bij een lager benadelingsbedrag strafrechtelijke afdoening mogelijk als sprake is van een vermoeden van opzet. Bovendien wordt de hoedanigheid van accountant expliciet genoemd bij de aanvullende wegingscriteria. Dat de FIOD bij de doorzoeking een team bijzondere bijstand inzette, levert volgens de rechtbank evenmin een vormverzuim op. Financiële onderzoeken kunnen veiligheidsrisico’s opleveren en vooraf is niet bekend wat op een locatie wordt aangetroffen. Dat de accountant aan de doorzoeking meewerkte, maakt de inzet daarom niet buitensporig.
Ook het boekhoudkantoor zelf werd in een afzonderlijk vonnis veroordeeld voor het opzettelijk doen van de twee onjuiste aangiften. De rechtbank rekent het kantoor aan dat daarmee in totaal 61.500 euro te weinig belasting is geheven. Vanwege dezelfde forse termijnoverschrijding, de ouderdom van de feiten en de omstandigheden die zich nadien hebben voorgedaan, bepaalt de rechtbank echter dat aan de rechtspersoon geen straf of maatregel wordt opgelegd. Het kantoor verricht inmiddels geen werkzaamheden meer.
Rechtbank Oost-Brabant, ECLI:NL:RBOBR:2026:6597 (vennootschap) & ECLI:NL:RBOBR:2026:6599 (accountant)
https://www.accountancyva(...)-bij-fiscale-fraude/
Betaalde rekening inboeken als lening
Dan ben je echt randdebiel
Een inmiddels uitgeschreven accountant die een factuur van 181.500 euro buiten de belastingaangiften van zijn eigen boekhoudkantoor hield, is door de rechtbank Oost-Brabant veroordeeld tot een taakstraf van 30 uur. De rechtbank acht bewezen dat hij feitelijk leiding gaf aan het opzettelijk doen van onjuiste aangiften omzetbelasting en vennootschapsbelasting.
Zijn boekhoudkantoor werd voor dezelfde feiten ook strafbaar verklaard, maar krijgt vanwege het forse tijdsverloop geen straf opgelegd.
De zaak maakt deel uit van het strafrechtelijke onderzoek Gotham. De accountant was in 2016 enig aandeelhouder en bestuurder van het boekhoudkantoor en als enige verantwoordelijk voor de boekhouding en de belastingaangiften. Het kantoor verrichtte onder meer werkzaamheden voor een andere onderneming. Die ontving op 1 oktober 2016 een factuur van 181.500 euro: 150.000 euro voor verrichte en nog te verrichten werkzaamheden en 31.500 euro omzetbelasting. Vier dagen later werd de factuur volledig betaald.
De afnemer verwerkte de omzetbelasting vervolgens in zijn eigen aangiften. Bij het boekhoudkantoor gebeurde het tegenovergestelde: de factuur kwam niet terug in de aangifte omzetbelasting over het vierde kwartaal van 2016 en evenmin in de aangifte vennootschapsbelasting over 2016. Dat die aangiften onjuist waren, stond in de strafzaak niet ter discussie. Het geschil draaide vooral om de vraag of sprake was van opzet.
Bedrag als lening geboekt
De accountant verklaarde tegenover de FIOD verklaard dat de ontvangen 181.500 euro als lening in de administratie was verwerkt. Het kantoor had op dat moment schulden die moesten worden terugbetaald en onvoldoende liquiditeit. Ook stonden nog kosten voor verrichte werkzaamheden open. Na ontvangst van het geld zou met betrokken partijen zijn besproken dat het bedrag toch als lening moest of mocht worden beschouwd.
Volgens de verdediging was het niet opmaken van een creditfactuur en het onjuist verwerken van de factuur in de boekhouding geen opzettelijk handelen, maar een fout in een onstuimige periode waarin de accountant onder veel stress stond. Maar de rechtbank gaat daar niet in mee.
Dat hij het ontvangen bedrag inmiddels als een lening beschouwde, verandert dat niet. De accountant wist volgens de rechtbank dat hij, wanneer de factuur ten onrechte was verzonden, een creditfactuur had moeten opmaken en een leningsovereenkomst had moeten laten opstellen. Dat gebeurde ook later niet. Het kantoor bleef daardoor belastingplichtig over het factuurbedrag. De rechtbank concludeert dat het niet opnemen van de omzet in de aangiften, mede gelet op het beroep van de accountant, “redelijkerwijs niet anders dan een bewuste keuze” kan zijn geweest.quote:Volgens de rechtbank diende de accountant de aangiften in terwijl hij wist dat die niet met de werkelijkheid strookten. Een ondernemer moet weten dat na verzending van een factuur waarop belasting staat, die belasting moet worden aangegeven en afgedragen. Bij een accountant wordt die kennis volgens de rechtbank verondersteld. Bovendien had de accountant ter zitting bevestigd dat hij dit wist.
Feitelijk leidinggeven
Vervolgens beoordeelt de rechtbank afzonderlijk de strafrechtelijke verantwoordelijkheid van het boekhoudkantoor en die van de accountant. De gedragingen vonden volgens de rechtbank plaats in de sfeer van de rechtspersoon: ze pasten binnen de normale bedrijfsvoering en waren het kantoor dienstig, omdat daardoor minder belasting werd afgedragen. Daarmee heeft de rechtspersoon zelf de verboden gedragingen begaan.
De accountant was op zijn beurt als enige verantwoordelijk voor de boekhouding en het indienen van de aangiften en was ten tijde van de feiten enig aandeelhouder en bestuurder. Gelet op zijn eigen gedragingen en zijn rol binnen het kantoor acht de rechtbank bewezen dat hij feitelijk leiding heeft gegeven aan de door de rechtspersoon gepleegde fiscale delicten.
Daarmee is bewezen dat hij feitelijk leiding gaf aan het opzettelijk doen van een onjuiste aangifte omzetbelasting over het vierde kwartaal van 2016 en een onjuiste aangifte vennootschapsbelasting over 2016, terwijl die gedragingen ertoe strekten dat te weinig belasting werd geheven.
61.500 euro te weinig belasting
In totaal werd volgens de rechtbank 61.500 euro te weinig belasting geheven. Bij de strafoplegging rekent de rechtbank het de accountant aan dat hij de verantwoordelijkheden die de wet aan een ondernemer stelt niet serieus heeft genomen en zijn eigen financiële gewin voor ogen heeft gehad.
De accountant voerde aan dat hij destijds onder grote externe druk stond en dat het hem op dat moment niet uitmaakte hoe hij van zijn problemen afkwam. Volgens de rechtbank heeft hij daarmee echter zichzelf, zijn bedrijf en zijn klanten blootgesteld aan “enorme (fiscale en strafrechtelijke) risico’s.” Ook toen later weer relatieve rust was teruggekeerd, heeft hij die risico’s niet beperkt of ongedaan gemaakt. Hij nam volgens de rechtbank eerder de houding aan dat “het zo wel los zou lopen”. Juist gezien zijn toenmalige functie als accountant wordt hem die houding aangerekend.
Het Openbaar Ministerie eiste een taakstraf van 60 uur. De rechtbank halveert die straf onder meer vanwege de forse overschrijding van de redelijke termijn. Als aanvangsmoment neemt de rechtbank de FIOD-doorzoekingen van 14 oktober 2021. Uitgaande van een redelijke termijn van twee jaar was die bij het vonnis met twee jaar, elf maanden en één dag overschreden. Bovendien dateren de strafbare feiten inmiddels van meer dan acht jaar geleden.
De strafzaak heeft daarnaast ingrijpende gevolgen gehad voor de accountant. Hij heeft volgens het vonnis invoelbaar naar voren gebracht dat zijn leven blijvend is veranderd en dat hij onder meer heeft moeten stoppen als accountant. Uit zijn justitiële documentatie blijkt dat hij niet eerder onherroepelijk is veroordeeld. De rechtbank komt uiteindelijk tot een taakstraf van 30 uur, bij niet uitvoeren te vervangen door vijftien dagen hechtenis.
Vervolging ondanks benadeling onder ton
De verdediging probeerde eerder nog het Openbaar Ministerie buiten de deur te houden. Volgens de advocaat was het AAFD-protocol niet nageleefd, onder meer omdat het fiscale benadelingsbedrag lager was dan 100.000 euro. Ook zou bij de doorzoeking van het bedrijfspand door de FIOD een onevenredig zware politiemacht zijn ingezet.
De rechtbank verwerpt beide argumenten. Het AAFD-protocol maakt ook bij een lager benadelingsbedrag strafrechtelijke afdoening mogelijk als sprake is van een vermoeden van opzet. Bovendien wordt de hoedanigheid van accountant expliciet genoemd bij de aanvullende wegingscriteria. Dat de FIOD bij de doorzoeking een team bijzondere bijstand inzette, levert volgens de rechtbank evenmin een vormverzuim op. Financiële onderzoeken kunnen veiligheidsrisico’s opleveren en vooraf is niet bekend wat op een locatie wordt aangetroffen. Dat de accountant aan de doorzoeking meewerkte, maakt de inzet daarom niet buitensporig.
Ook het boekhoudkantoor zelf werd in een afzonderlijk vonnis veroordeeld voor het opzettelijk doen van de twee onjuiste aangiften. De rechtbank rekent het kantoor aan dat daarmee in totaal 61.500 euro te weinig belasting is geheven. Vanwege dezelfde forse termijnoverschrijding, de ouderdom van de feiten en de omstandigheden die zich nadien hebben voorgedaan, bepaalt de rechtbank echter dat aan de rechtspersoon geen straf of maatregel wordt opgelegd. Het kantoor verricht inmiddels geen werkzaamheden meer.
Rechtbank Oost-Brabant, ECLI:NL:RBOBR:2026:6597 (vennootschap) & ECLI:NL:RBOBR:2026:6599 (accountant)
https://www.accountancyva(...)-bij-fiscale-fraude/
Betaalde rekening inboeken als lening
Dan ben je echt randdebiel
Accountant en accountantskantoor verdacht in fraudezaak met jukeboxen
De FIOD verdenkt een accountant en een accountantskantoor uit Friesland van betrokkenheid bij fraude met omzetbelasting rond de handel in jukeboxen. Twee andere verdachten zijn aangehouden. Bij een doorzoeking van het accountantskantoor is beslag gelegd op de fysieke en digitale administratie, meldt de opsporingsdienst.
De FIOD hield op 1 september een 60-jarige man en een 74-jarige vrouw uit Friesland aan. Zij worden ervan verdacht leiding te hebben gegeven aan de btw-fraude. Het onderzoek is begonnen na een melding van de Belastingdienst en staat onder leiding van het Functioneel Parket.
De onderneming van de twee verdachten houdt zich onder meer bezig met de handel in jukeboxen. De FIOD onderzoekt de aangiften omzetbelasting over de periode januari 2020 tot en met december 2024.
Vergunning aangevraagd door accountantskantoor
Centraal in het onderzoek staat de toepassing van de verruimde margeregeling. Voor bepaalde kunstvoorwerpen, antiquiteiten en verzamelobjecten kan onder voorwaarden worden volstaan met het betalen van omzetbelasting over de winstmarge, in plaats van over de volledige verkoopprijs. Daarvoor is vooraf toestemming van de Belastingdienst nodig in de vorm van een KAV-vergunning voor kunstvoorwerpen, antiek en verzamelobjecten.
Het accountantskantoor vroeg in 2019 namens de onderneming zo’n vergunning aan. Na een bezwaarprocedure werd vastgesteld dat de verruimde margeregeling niet mocht worden toegepast op de handel in jukeboxen.
Volgens de FIOD werd de regeling vervolgens tussen 2020 en 2024 desondanks toegepast in de btw-aangiften. Ook bestaat het vermoeden dat de bij de invoer van jukeboxen betaalde omzetbelasting ten onrechte als voorbelasting is afgetrokken. Bij toepassing van de verruimde margeregeling is die aftrek niet toegestaan.
Accountant ook verdachte
De accountant die betrokken was bij de aanvraag van de KAV-vergunning wordt eveneens als verdachte aangemerkt. Ook het accountantskantoor zelf heeft de status van verdachte. De FIOD meldt niet waarvan de accountant en het kantoor precies worden verdacht of welke rol zij volgens de opsporingsdienst bij de latere btw-aangiften hebben gespeeld.
Tijdens een doorzoeking van het accountantskantoor heeft de FIOD beslag gelegd op fysieke en digitale administratie. Over de omvang van het vermoedelijke fiscale nadeel doet de opsporingsdienst geen mededelingen.
https://www.accountancyva(...)ezaak-met-jukeboxen/
Wat een pareltje weer
Binnenkort naar Zwolle en de popcorn mee, en naar huis met buikpijn van het
SNS heel interessant hoorquote:
Viel tegen, had meer over de inhoud mogen gaan. Vestiq, Ahold en SNS zijn heel interessante casussen.
Dit is een soort 1e sessie bij de psycholoog van de NBA. Maar goed, die hebben sowieso echt niets begrepen van marketing.
‘Accountants ontvingen steekpenningen bij SNS Property Finance’
Dit schrijft Het Financieele Dagblad. Het OM vervolgt de twee verdachten Eric van den C. en Tom der K. voor corruptie, oplichting, valsheid in geschrifte en witwassen. Eric van den C. was accountant bij Witlox VCS en Tom der K. was adviseur bij het accountantskantoor.quote:Volgens het Openbaar Ministerie incasseerden twee verdachten, die deze week voor corruptie voor de rechter staan, steekpenningen voor het leveren van accountancydiensten aan SNS Property Finance, de voormalige vastgoedbank van SNS Reaal.
Zij zouden van 2009 tot 2013 bij SNS Property Finance valse facturen ingediend hebben met te hoge tarieven. Ook zouden ze onder valse condities medewerkers gedetacheerd hebben via adviesbureau Finwire, dat is voortgekomen uit Witlox VCS.
https://accountantweek.nl(...)ns-property-finance/
Gewoon crimineel dus
Ahold ook interresant hoor
VEB dagvaardt accountant Deloitte in Aholdzaak
De Vereniging van Effectenbezitters (VEB) gaat Deloitte dagvaarden wegens het ten onrechte afgeven van goedkeuringen voor de jaarrekeningen van Ahold.
https://www.google.com/ur(...)wYAM75g&opi=89978449
VEB dagvaardt accountant Deloitte in Aholdzaak
De Vereniging van Effectenbezitters (VEB) gaat Deloitte dagvaarden wegens het ten onrechte afgeven van goedkeuringen voor de jaarrekeningen van Ahold.
https://www.google.com/ur(...)wYAM75g&opi=89978449
Vestia ook zo een geblunder
CBb: Accountants Vestia keurden jaarrekeningen ten onrechte goed
Het College van Beroep voor het bedrijfsleven (CBb) heeft in hoger beroep uitspraken gedaan inzake klachten tegen twee elkaar opvolgende accountants die de jaarrekeningen van woningcorporatie Vestia goedkeurden. Het CBb komt tot de conclusie dat de accountants van Vestia tekort zijn geschoten en dat de jaarrekeningen 2009 en 2010 ten onrechte zijn goedgekeurd.
In de jaren 2006 tot en met 2009 kocht en verkocht Vestia in het kader van haar renterisicobeleid rentederivaten van en aan diverse financiële instellingen. Na 2009 vergrootte zij haar derivatenpositie. Begin 2012 was zij door liquiditeitsproblemen niet (meer) in staat aan de met deze derivaten verbonden ‘margin calls’ te voldoen en kwam zij in financiële moeilijkheden. Vestia paste kostprijshedge-accounting toe als waarderings- en verslaggevingsgrondslag voor haar derivatenportefeuille.
Accountant Deloitte evalueerde werkzaamheden ingeschakelde deskundige onvoldoende
Het CBb heeft de klacht van Vestia tegen de accountant van Deloitte Nederland die haar jaarrekening 2009 controleerde voor een deel alsnog gegrond verklaard omdat de accountant geen deugdelijke grondslag had voor de goedkeurende verklaring die hij afgaf. Zijn controlewerkzaamheden op het punt van de aanvaardbaarheid van kostprijshedge-accounting schoten namelijk tekort. De accountant had weliswaar ten behoeve van dit onderdeel van de controle een derivatendeskundige ingeschakeld, maar evalueerde de werkzaamheden van die deskundige vervolgens onvoldoende. Het CBb vindt dat de accountant daarmee het fundamenteel beginsel van deskundigheid en zorgvuldigheid heeft geschonden en heeft hem de maatregel van waarschuwing opgelegd.
Klachten tegen accountant KPMG al eerder gegrond verklaard in procedure AFM
Wat betreft de klachten van Vestia en de Stichting Onderzoek Bedrijfs Informatie (SOBI) tegen de accountant van KPMG Accountants die de jaarrekening 2010 van Vestia goedkeurde, is het CBb het met de Accountantskamer eens dat die klachten al begrepen waren in de door Autoriteit Financiële Markten (AFM) tegen deze accountant ingediende klacht over de gebrekkige planning en uitvoering van de controlewerkzaamheden. In de uitspraak in die zaak heeft de Accountantskamer geoordeeld dat de controle aangaande de verwerking van de derivaten in de jaarrekening niet afdoende had plaatsgehad, waardoor een goedkeurende accountantsverklaring zonder deugdelijke grondslag was afgegeven. Deze uitspraak is niet in hoger beroep ter beoordeling voorgelegd aan het CBb en is daarom onherroepelijk geworden.
Wijze van beoordeling van klacht Vestia door Accountantskamer juist
De door Vestia aan haar klacht ten grondslag gelegde stelling dat de in de jaarrekening 2010 opgenomen derivaten en de daaraan verbonden resultaten en risico’s onjuist en in strijd met de daarvoor geldende regelgeving zijn verwerkt, is volgens het CBb terecht niet door de Accountantskamer beoordeeld. De tuchtrechter kan zich hier beperken tot de vraag of een deugdelijke grondslag bestond voor de goedkeurende verklaring en behoeft geen werkzaamheden uit te voeren die neerkomen op het alsnog zelf controleren van de jaarrekening. Voor een zwaardere maatregel dan berisping ziet het CBb geen aanleiding. Verwezen is naar de uitspraak van de Accountantskamer waarin bij het bepalen van de zwaarte van de maatregel onder meer rekening is gehouden met het nadeel dat de accountant als gevolg van de publiciteit in de media over deze zaak heeft ondervonden.
• ECLI:NL:CBB:2016:35
• ECLI:NL:CBB:2016:36
• ECLI:NL:CBB:2016:37
https://accountantweek.nl(...)n-ten-onrechte-goed/
Ja, interessante casussen dus.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Principle based is altijd beter dan rule based, prima idee dus.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
De Amerikaanse staat New Mexico heeft een rechtszaak aangespannen tegen de voormalige advocaat en de accountant van zedendelinquent Jeffrey Epstein. De twee zouden hem hebben geholpen bij zijn seksuele uitbuiting en de activiteiten hebben verhuld.
Advocaat Darren Indyke en accountant Richard Kahn zouden Epsteins seksuele uitbuiting hebben gefinancierd en verhuld, schrijft CNBC. Het gaat om het misbruik van meisjes en jonge vrouwen op zijn ranch in Santa Fe County in New Mexico. De twee zouden meerdere wetten hebben overtreden door zich schuldig te maken aan ontvoering, het uitlokken van criminele activiteiten en samenzwering.
https://www.nu.nl/buitenl(...)uele-uitbuiting.html
Wie verwacht dat nou van zulke integere mensen
SPOILEROm spoilers te kunnen lezen moet je zijn ingelogd. Je moet je daarvoor eerst gratis Registreren. Ook kun je spoilers niet lezen als je een ban hebt.
De kamer oordeelt dat de notaris bij het declareren “met een vork geschreven” heeft en onbehoorlijk handelde.
De aanvankelijke relatiekorting van 25 procent en een latere aanvullende korting maken dat niet anders. Die tweede korting wekt volgens de kamer zelfs de indruk dat de notaris zijn eigen declaratie ook wat hoog vond.
https://www.accountancyva(...)ren-in-cc-te-zetten/
Van wie zou die notaris dat nou geleerd hebben?
Aandeelhouder niet geïnformeerd: schond de accountant zijn zorgplicht?
Kan een accountant aansprakelijk worden gehouden door iemand die niet zijn opdrachtgever is? In deze zaak stond centraal of een accountant bij het opstellen van een aandeelhoudersovereenkomst voldoende rekening had gehouden met de belangen van een betrokken aandeelhouder die op zijn expertise vertrouwde. De Rechtbank Midden-Nederland boog zich over de vraag of de accountant zijn buitencontractuele zorgplicht had geschonden.
De zaak
Een accountant stelde in opdracht van een aandeelhouder een aandeelhoudersovereenkomst op in het kader van een aandelenoverdracht binnen een familiebedrijf. De bestuurder van een van de aandeelhouders kreeg de conceptovereenkomst echter pas twaalf dagen voor de geplande ondertekening.
Nog diezelfde dag stuurde de bestuurder de accountant een e-mail met vragen en zorgen over de voorgestelde regeling. Hoewel de accountant had toegezegd deze vragen te beantwoorden, ontving de bestuurder voor de ondertekening geen antwoord. De overeenkomst werd vervolgens alsnog ondertekend. Pas ruim zes weken later gaf de accountant antwoord op de gestelde vragen.
In de jaren daarna ontstond tussen de aandeelhouders een conflict over onder meer zeggenschap, financiering en de financiële positie van de minderheidsaandeelhouders. Uiteindelijk kwam het tot een procedure bij de Ondernemingskamer, gevolgd door een schikking waarbij de aandeelhouder zijn aandelen verkocht.
De aandeelhouder stelde vervolgens de accountant aansprakelijk. Volgens hem had de accountant een zorgplicht om hem tijdig te informeren over de verstrekkende gevolgen van de aandeelhoudersovereenkomst. De accountant betwistte de aansprakelijkheid en voerde onder meer aan dat hij geen zorgplicht tegenover deze aandeelhouder had, omdat de aandeelhouder niet zijn opdrachtgever was.
Het oordeel van de rechtbank
De rechtbank stelt voorop dat een accountant in beginsel alleen een zorgplicht heeft tegenover zijn opdrachtgever. Onder bijzondere omstandigheden kan echter ook tegenover een derde een buitencontractuele zorgplicht bestaan. Schending van die zorgplicht kan onder omstandigheden ook een onrechtmatige daad tegenover die derde opleveren.
Daarnaast treft de aandeelhouder volgens de rechtbank ook zelf een verwijt. Hij heeft de overeenkomst ondertekend terwijl zijn vragen nog onbeantwoord waren, is niet zelf in gesprek gegaan met zijn medeaandeelhouders en heeft geen eigen adviseur ingeschakeld. Daarom blijft 25% van de schade op grond van eigen schuld voor zijn rekening.
Les voor de praktijk
De uitspraak onderstreept dat een accountant niet uitsluitend rekening hoeft te houden met de belangen van zijn opdrachtgever. Onder bijzondere omstandigheden kan ook tegenover derden een buitencontractuele zorgplicht bestaan. Wanneer een accountant weet dat een betrokkene op zijn deskundigheid vertrouwt en grote financiële belangen op het spel staan, mag van hem worden verwacht dat hij tijdig en duidelijk informeert over de gevolgen van een voorgestelde regeling. Laat hij dat na, dan kan hij aansprakelijk zijn voor de schade die uit die zorgplichtschending voortvloeit.
Uitspraak: Rechtbank Midden-Nederland 17-06-2026, ECLI:NL:RBMNE:2026:3736
Ratje wordt dus alsnog gepakt
Kan een accountant aansprakelijk worden gehouden door iemand die niet zijn opdrachtgever is? In deze zaak stond centraal of een accountant bij het opstellen van een aandeelhoudersovereenkomst voldoende rekening had gehouden met de belangen van een betrokken aandeelhouder die op zijn expertise vertrouwde. De Rechtbank Midden-Nederland boog zich over de vraag of de accountant zijn buitencontractuele zorgplicht had geschonden.
De zaak
Een accountant stelde in opdracht van een aandeelhouder een aandeelhoudersovereenkomst op in het kader van een aandelenoverdracht binnen een familiebedrijf. De bestuurder van een van de aandeelhouders kreeg de conceptovereenkomst echter pas twaalf dagen voor de geplande ondertekening.
Nog diezelfde dag stuurde de bestuurder de accountant een e-mail met vragen en zorgen over de voorgestelde regeling. Hoewel de accountant had toegezegd deze vragen te beantwoorden, ontving de bestuurder voor de ondertekening geen antwoord. De overeenkomst werd vervolgens alsnog ondertekend. Pas ruim zes weken later gaf de accountant antwoord op de gestelde vragen.
In de jaren daarna ontstond tussen de aandeelhouders een conflict over onder meer zeggenschap, financiering en de financiële positie van de minderheidsaandeelhouders. Uiteindelijk kwam het tot een procedure bij de Ondernemingskamer, gevolgd door een schikking waarbij de aandeelhouder zijn aandelen verkocht.
De aandeelhouder stelde vervolgens de accountant aansprakelijk. Volgens hem had de accountant een zorgplicht om hem tijdig te informeren over de verstrekkende gevolgen van de aandeelhoudersovereenkomst. De accountant betwistte de aansprakelijkheid en voerde onder meer aan dat hij geen zorgplicht tegenover deze aandeelhouder had, omdat de aandeelhouder niet zijn opdrachtgever was.
Het oordeel van de rechtbank
De rechtbank stelt voorop dat een accountant in beginsel alleen een zorgplicht heeft tegenover zijn opdrachtgever. Onder bijzondere omstandigheden kan echter ook tegenover een derde een buitencontractuele zorgplicht bestaan. Schending van die zorgplicht kan onder omstandigheden ook een onrechtmatige daad tegenover die derde opleveren.
De rechtbank acht aannemelijk dat de aandeelhouder anders zou hebben gehandeld als hij tijdig en volledig was geïnformeerd. Wel kan niet met zekerheid worden vastgesteld hoe de onderhandelingen dan zouden zijn verlopen. Daarom kijkt de rechtbank naar de kans dat de aandeelhouder bij tijdige en volledige informatie een beter resultaat had kunnen bereiken. Volgens de rechtbank was die kans reëel en wordt deze begroot op 50%. De accountant is daarom aansprakelijk voor 50% van de daardoor ontstane schade.quote:Volgens de rechtbank heeft de accountant in dit geval zijn buitencontractuele zorgplicht geschonden. Daarbij weegt mee dat hij de conceptovereenkomst pas kort voor de ondertekening toestuurde, waardoor veel tijdsdruk ontstond. Daarnaast beantwoordde de accountant de vragen van de aandeelhouder niet voor de ondertekening, terwijl hij dat wel had toegezegd. Ook heeft hij de aandeelhouder niet geadviseerd een onafhankelijke adviseur te raadplegen. Volgens de rechtbank heeft de accountant daardoor onvoldoende rekening gehouden met de belangen van de aandeelhouder en daarmee onrechtmatig gehandeld.
Daarnaast treft de aandeelhouder volgens de rechtbank ook zelf een verwijt. Hij heeft de overeenkomst ondertekend terwijl zijn vragen nog onbeantwoord waren, is niet zelf in gesprek gegaan met zijn medeaandeelhouders en heeft geen eigen adviseur ingeschakeld. Daarom blijft 25% van de schade op grond van eigen schuld voor zijn rekening.
Les voor de praktijk
De uitspraak onderstreept dat een accountant niet uitsluitend rekening hoeft te houden met de belangen van zijn opdrachtgever. Onder bijzondere omstandigheden kan ook tegenover derden een buitencontractuele zorgplicht bestaan. Wanneer een accountant weet dat een betrokkene op zijn deskundigheid vertrouwt en grote financiële belangen op het spel staan, mag van hem worden verwacht dat hij tijdig en duidelijk informeert over de gevolgen van een voorgestelde regeling. Laat hij dat na, dan kan hij aansprakelijk zijn voor de schade die uit die zorgplichtschending voortvloeit.
Uitspraak: Rechtbank Midden-Nederland 17-06-2026, ECLI:NL:RBMNE:2026:3736
Ratje wordt dus alsnog gepakt
Accountant en accountantskantoor verdacht in fraudezaak met jukeboxen
De FIOD verdenkt een accountant en een accountantskantoor uit Friesland van betrokkenheid bij fraude met omzetbelasting rond de handel in jukeboxen. Twee andere verdachten zijn aangehouden. Bij een doorzoeking van het accountantskantoor is beslag gelegd op de fysieke en digitale administratie, meldt de opsporingsdienst.
De FIOD hield op 1 september een 60-jarige man en een 74-jarige vrouw uit Friesland aan. Zij worden ervan verdacht leiding te hebben gegeven aan de btw-fraude. Het onderzoek is begonnen na een melding van de Belastingdienst en staat onder leiding van het Functioneel Parket.
De onderneming van de twee verdachten houdt zich onder meer bezig met de handel in jukeboxen. De FIOD onderzoekt de aangiften omzetbelasting over de periode januari 2020 tot en met december 2024.
Vergunning aangevraagd door accountantskantoor
Centraal in het onderzoek staat de toepassing van de verruimde margeregeling. Voor bepaalde kunstvoorwerpen, antiquiteiten en verzamelobjecten kan onder voorwaarden worden volstaan met het betalen van omzetbelasting over de winstmarge, in plaats van over de volledige verkoopprijs. Daarvoor is vooraf toestemming van de Belastingdienst nodig in de vorm van een KAV-vergunning voor kunstvoorwerpen, antiek en verzamelobjecten.
Het accountantskantoor vroeg in 2019 namens de onderneming zo’n vergunning aan. Na een bezwaarprocedure werd vastgesteld dat de verruimde margeregeling niet mocht worden toegepast op de handel in jukeboxen.
Volgens de FIOD werd de regeling vervolgens tussen 2020 en 2024 desondanks toegepast in de btw-aangiften. Ook bestaat het vermoeden dat de bij de invoer van jukeboxen betaalde omzetbelasting ten onrechte als voorbelasting is afgetrokken. Bij toepassing van de verruimde margeregeling is die aftrek niet toegestaan.
Accountant ook verdachte
De accountant die betrokken was bij de aanvraag van de KAV-vergunning wordt eveneens als verdachte aangemerkt. Ook het accountantskantoor zelf heeft de status van verdachte. De FIOD meldt niet waarvan de accountant en het kantoor precies worden verdacht of welke rol zij volgens de opsporingsdienst bij de latere btw-aangiften hebben gespeeld.
Tijdens een doorzoeking van het accountantskantoor heeft de FIOD beslag gelegd op fysieke en digitale administratie. Over de omvang van het vermoedelijke fiscale nadeel doet de opsporingsdienst geen mededelingen.
https://www.accountancyva(...)ezaak-met-jukeboxen/
Goh verrassend
|
|

| Forum Opties | |
|---|---|
| Forumhop: | |
| Hop naar: | |