POL Politiek
Discussies en diepgaande gesprekken over de politiek in de breedste zin van het woord kun je hier voeren.


Lijkt een acute crisis te worden zo:quote:Op maandag 21 september 2026 16:58 schreef theunderdog het volgende:
https://www.reuters.com/b(...)-120-gdp-2026-09-19/
Wie er ook de volgende president wordt. Dit is prioriteit.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.
14 jaar geleden..
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.
Stukje afschrikking.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.
Voor de mensen achterin de zaal.
"Om vrij te zijn, moet men gevreesd worden. En om gevreesd te worden, moet men machtig zijn."
De succesvolle lancering van een M51.3-raket vanaf 'Le Vigilant' vormt een nieuw bewijs van de geloofwaardigheid van onze afschrikking, waarvan de levensvatbaarheid op lange termijn gewaarborgd is.
"Om vrij te zijn, moet men gevreesd worden. En om gevreesd te worden, moet men machtig zijn."
De succesvolle lancering van een M51.3-raket vanaf 'Le Vigilant' vormt een nieuw bewijs van de geloofwaardigheid van onze afschrikking, waarvan de levensvatbaarheid op lange termijn gewaarborgd is.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.


https://fd.nl/economie/16(...)voor-rest-van-europa
Nu de regering van Frankrijk de overheidsfinanciën niet op orde krijgt, kunnen de gevolgen daarvan de hele eurozone treffen. Ondertussen komt de presidentsrace op stoom, ook op straat.
Terwijl honderdduizenden jongeren in Frankrijk demonstreerden – waarbij honderden gewonden vielen en duizenden arrestaties werden verricht – en de staatsobligaties zwaar onder druk stonden, kwam de jonge linkse parlementariër Louis Boyard in de Nationale Assemblee met een duidelijke boodschap.
‘Jullie begrijpen gewoon niet wat jonge mensen willen’, schreeuwde de 26-jarige Boyard tijdens een verhit debat op 6 oktober naar minister van onderwijs Edouard Geffray. ‘Om dit op te lossen moeten jullie je chequeboek trekken.’
Het probleem is dat Frankrijk de €10 mrd die de scholieren eisen, gewoonweg niet heeft.
Niettemin heeft Parijs de afgelopen jaren tijdens opeenvolgende crises enorme bedragen uitgegeven. Ondertussen hebben investeerders er steeds minder vertrouwen in dat de op één na grootste economie van de Europese Unie greep krijgt op de snelgroeiende staatsschuld met haar torenhoge rentekosten.
Politieke chaos houdt aan
De afgelopen weken werden Franse staatsobligaties massaal verkocht, waardoor geld lenen voor de regering in 25 jaar niet zo duur is geweest. De risicopremie op Franse tienjaarsobligaties ten opzichte van Italiaanse is inmiddels tot recordhoogte gestegen.
Daarbovenop wacht Frankrijk maanden van politieke chaos. De zorgen over de overheidsfinanciën, die momenteel vooral gaan over de begroting, zullen de campagnes voor de presidentsverkiezingen van volgend jaar april domineren. En daarna niet verdwijnen. Investeerders letten scherp op de plannen van de twee belangrijkste kandidaten, Marine Le Pen en Jean-Luc Mélenchon.
Frankrijk kan voor de eurozone een nog grotere stresstest vormen dan Griekenland, vanwege de omvang van de economie
‘We zitten met een combinatie van een zwakke economie, een ernstige begrotingscrisis en zorgen over de presidentsverkiezingen’, zegt Michel Sapin, minister van financiën in het begin van de jaren negentig en van 2014 tot 2017. ‘Politieke onzekerheid voedt en versterkt de terechte zorgen.’
Doorsijpelen naar valutamarkten
Bij gebrek aan een duidelijk plan voor een oplossing wordt er druk gespeculeerd over verschillende scenario’s. Europa is vooral bezorgd dat de Franse obligatiecrisis overslaat op de staatsschulden van andere landen. Besmetting is een Europees spookbeeld sinds de Griekse schuldencrisis, die de eurozone vijftien jaar geleden bijna te gronde richtte.
De rendementsverschillen tussen Italiaanse en Griekse obligaties zijn de afgelopen weken toegenomen en de koers van de euro is weggezakt nu de zorgen over Frankrijk doorsijpelen naar de valutamarkten. In oktober daalde de euro ten opzichte van alle G10-valuta.
Europa beschikt nu wel over betere beschermingsmechanismen
Frankrijk kan voor de eurozone een nog grotere stresstest vormen dan Griekenland vanwege de omvang van de economie en omdat het land altijd als steunpilaar gold, niet als probleem. De Franse economie heeft een omvang van €3000 mrd en een schuld van ongeveer €3600 mrd, ongeveer tien keer zoveel als de Griekse staatsschuld in 2010.
Er zijn meer verschillen met de Griekse crisis. Frankrijk kan nog steeds geld lenen en de banken – die grote hoeveelheden Franse staatsobligaties aanhouden – zijn beter gekapitaliseerd dan in 2010. Europa beschikt nu ook over betere beschermingsmechanismen.
Volgens Sapin staat er door de omvang van de Franse economie ‘veel meer op het spel’, maar is het land niet afgesloten van de markten, zoals Griekenland destijds. ‘Griekenland had hoegenaamd geen financiële manoeuvreerruimte. Wij hebben die nog enigszins, maar die is sterk verminderd door wat ik eerder een financiële crisis zou noemen dan een schuldencrisis’, aldus Sapin.
Zware klappen, geen hulp van buitenaf
De mogelijkheid tot politieke afstemming of de kans op hulp van buitenaf is klein. Duitsland – de grootste economie van de EU – heeft zelf economische problemen en kanselier Friedrich Merz worstelt met de toenemende steun voor de extreemrechtse AfD. De Europese Centrale Bank legt prioriteit op inflatiebestrijding, niet bij versoepeling van beleid of de inzet van steunmaatregelen om één land tegemoet te komen. De ECB staat zelf aan de vooravond van een leiderschapswissel, nu bankpresident Christine Lagarde heeft gezinspeeld op een vervroegd vertrek.
ECB-functionarissen hebben gezegd dat ze geen noodzaak zien om noodinstrumenten in te zetten, maar Lagarde heeft onlangs in een bijeenkomst met ministers van financiën wel gezegd dat de ECB de middelen heeft om de markt te stabiliseren als dat nodig is. De Franse obligaties veerden meteen op.
‘Wij zijn geen politici, het is niet aan ons om te zeggen waar het geld vandaan moet komen’
Marius Mesnil, covoorzitter Franse scholierenvakbond
De Franse financiële markten hebben de zwaarste klappen opgelopen. Het rendement op Franse tienjaarsobligaties tikte deze maand bijna de 5% aan en daalde daarna iets tot 4,85%, maar twee maanden geleden was de yield nog geen 4%. Het rendement op obligaties van een groeiend aantal Franse bedrijven is nu lager dan dat van staatsobligaties met dezelfde looptijd. De CAC-40 is de afgelopen twee maanden ongeveer 10% gedaald.
Geen antwoord op uiterst links en rechts
De financiële dynamiek zal de demonstrerende jongeren, die te maken hebben met de realiteit van alledag, een zorg zijn. Zij willen geld om de volle klassen te verkleinen en verouderde schoolgebouwen te renoveren. De jongeren klagen dat Parijs wel meer investeert in defensie, maar voor andere begrotingen een uitgavenstop heeft afgekondigd.
‘Wij zijn geen politici. Het is niet aan ons om te zeggen waar het geld vandaan moet komen’, zegt Marius Mesnil, covoorzitter van de USL, de vakbond van middelbare scholieren. ‘We vragen niet om vijfsterrenrestaurants. We willen alleen maar onder fatsoenlijke omstandigheden kunnen studeren.’
De crisis heeft een lange aanloop, Frankrijk heeft al ruim vijftig jaar geen begrotingsoverschot meer
De presidentsverkiezingen zijn over zeven maanden en zowel Marine Le Pen van het uiterst rechtse Rassemblement National als haar linkse rivaal Jean-Luc Mélenchon van La France Insoumise speelt in op de volkswoede. Ze beloven een radicale breuk met tien jaar economisch beleid van president Emmanuel Macron, dat volgens hen de rijken heeft bevoordeeld ten koste van de arbeiders. Macron is niet herkiesbaar en zijn politieke opvolgers hebben geen antwoord op de campagnes van beide uitdagers.
Patroon van zwalkend beleid
Frankrijks financiële problemen zijn bepaald niet uniek voor ontwikkelde economieën, maar het is het onvermogen van opeenvolgende regeringen om van koers te veranderen waar investeerders eindelijk genoeg van krijgen. De crisis had een lange aanloop. Frankrijk heeft al ruim vijftig jaar geen begrotingsoverschot meer. De staatsschuld zal de komende maanden stijgen tot boven de 120% van het bbp. In 2019 lag die nog onder de 100%.
Premier Sébastien Lecornu zit net zo klem als zijn twee voorgangers, die moesten aftreden toen ze wilden ingrijpen in de begroting. Foto: Eric Tschaen/Sipa France
De rentelasten bedragen in 2027 meer dan €90 mrd – meer dan de totale onderwijsbegroting – waardoor de beperkte begrotingsruimte geheel wordt opgeslokt.
Toen Macron in 2017 president werd, beloofde hij belastingverlichting voor het bedrijfsleven en flexibilisering van de arbeidsmarkt, zodat Frankrijk zich door economische groei van zijn schuldenlast zou bevrijden. Dat leek te werken: het begrotingstekort daalde tot onder de 3% van het bbp en de economische groei was ruim 2%.
Maar Macron kreeg ook het predicaat ‘President van de Rijken’. De woede over de hoge benzineprijzen leidde in 2018 en 2019 tot de demonstraties van de Gele Hesjes. Onder druk van de felle protesten kondigde de president belastingverlagingen en andere maatregelen af. Toen kwam de coronacrisis en daarna de hoge inflatie en besteedde Parijs noodgedwongen honderden miljarden euro’s aan steun voor huishoudens en bedrijven.
De politieke versnippering na de verkiezingen van 2024 versterkte dit patroon van zwalkend beleid. De weinige keren dat extreemlinks en extreemrechts samen optrokken was om minderheidsregeringen weg te stemmen die de begroting in evenwicht wilden brengen.
Schuldenspiraal voorkomen
De aanzwellende Franse staatsschuld vereist grotere begrotingsdiscipline, die kiezers beschouwen als politiek jargon voor bezuinigingen en belastingverhogingen die hun leven nog duurder zullen maken.
De Haut Conseil des Finances Publiques, de Franse begrotingstoezichthouder, heeft gewaarschuwd dat Frankrijk in actie moet komen om ‘een schuldenspiraal’ te voorkomen.
Premier Sébastien Lecornu zit echter net zo klem als zijn twee voorgangers, die moesten aftreden toen ze wilden ingrijpen in de begroting.
Voor de komende begroting zijn de problemen nog nijpender, omdat de economische vertraging de financiële doelen onhaalbaar maakt. Parijs wil voor 2027 strenge bestedingsbeperkingen, louter om het begrotingstekort op 5% van het bbp te houden – een doel dat dit jaar niet wordt gehaald.
Marine Le Pen heeft geprobeerd de markten enigszins gerust te stellen met een ambitieus plan dat het tekort volgend jaar zou moeten terugbrengen tot 3,7% van het bbp. Investeerders vinden dat ze daarmee de juiste richting inslaat, maar onder economen heerst grote scepsis over de haalbaarheid van haar enorme ombuigingen.
Rol van hedgfondsen
Pacific Investment Management, een van ’s werelds grootste obligatiebeleggers, heeft gemeld dat het vasthoudt aan de sinds lang ‘sterk onderwogen’ positie in Franse staatsobligaties in zijn portefeuille en verwacht dat die verder onder druk zullen komen.
‘De uitverkoop van Franse obligaties en de sociale onrust vormen nu een vicieuze cirkel die in stand wordt gehouden door de politieke polarisatie’, zegt Thierry Wizman, rentestrateeg bij de Macquarie Group. ‘Als het mogelijk is om de ene crisis te beëindigen zal dat helpen om de andere op te lossen.’
Volgens analisten worden de heftige koersbewegingen van de Franse obligaties versterkt door hedgefondsen die massaal in zogeheten ‘carry trades’ zijn gestapt om te profiteren van het extra rendement op Franse obligaties ten opzichte van Duitse of renteswaps.
‘Wees gewoon moedig. Misschien verlies je een verkiezing, maar als je het juiste doet, ben je beter af’
Roland Lescure, Franse minister van financiën
Verschillende instellingen, waaronder de ECB, waarschuwen al langer dat hedgefondsen weliswaar kunnen helpen een overaanbod aan staatsschuld te absorberen, maar dat ze ook grotere volatiliteit veroorzaken.
Nu eventuele ECB-maatregelen onderdeel zijn geworden van het speculatiecircuit, zag minister van financiën Roland Lescure zich gedwongen te herhalen dat het land geen interventie door ‘een hand van God’ nodig heeft.
Lescure sprak onlangs in Londen met investeerders en heeft ook de demonstranten toegesproken. Iemand vroeg wat hij zijn mogelijke opvolger zou adviseren en Lescures antwoord weerspiegelde zijn dilemma. ‘Wees gewoon moedig. Dat is makkelijker gezegd dan gedaan. Misschien verlies je soms een verkiezing, maar als je het juiste doet, ben je volgens mij beter af.’
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.

Deze week in Frankrijk deed me denken aan Parijs mei 1968
Zie de foto's en lees het verhaal op site Roel Janssen
Een vrouwenbeweging pré tweede feministische golf
en ook dit...Fransen zijn opgegroeid met de Franse revolutie. Verzet tegen regenten en knechten
Zie de foto's en lees het verhaal op site Roel Janssen
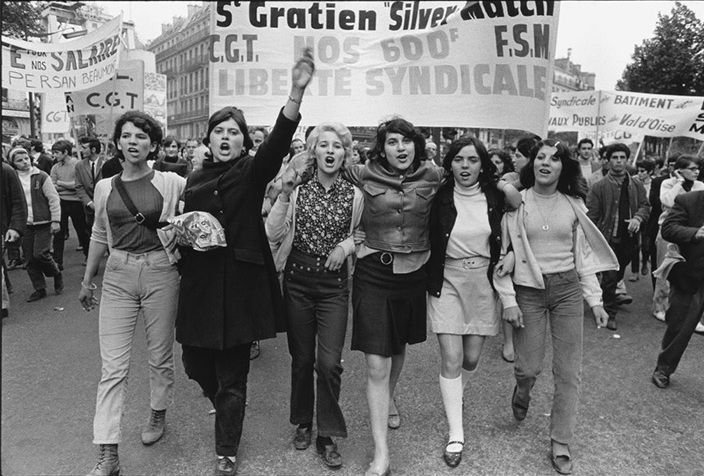
Een vrouwenbeweging pré tweede feministische golf
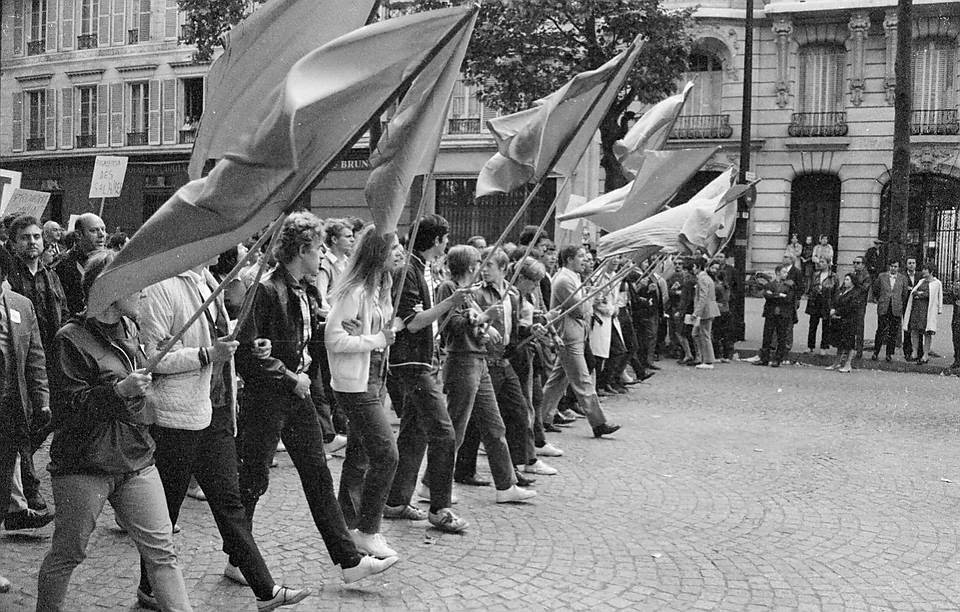
en ook dit...Fransen zijn opgegroeid met de Franse revolutie. Verzet tegen regenten en knechten
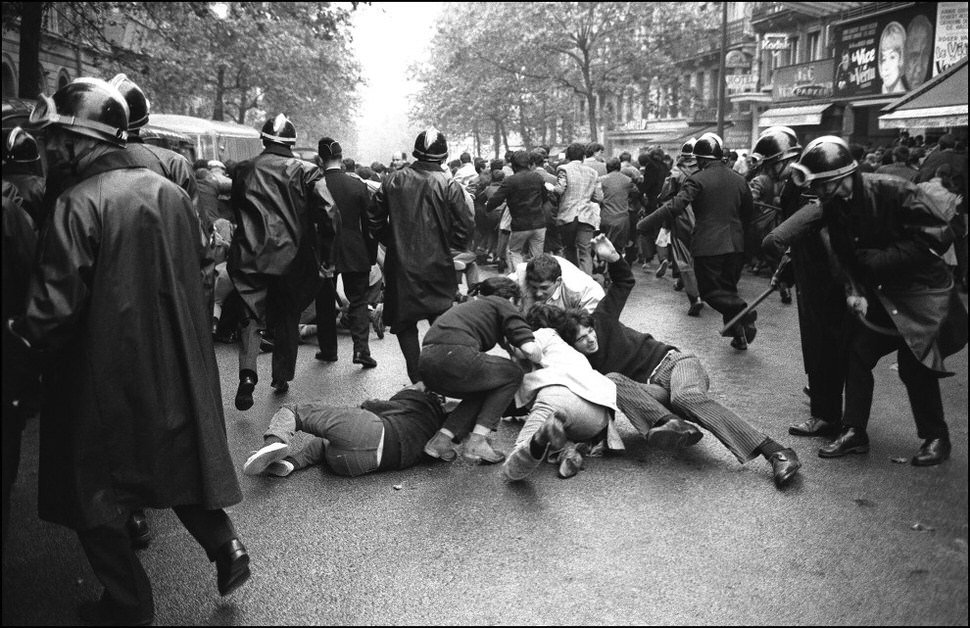

Fransen zijn verwende kinderen, willen hun taart en hem eten.quote:
Deze week in Frankrijk deed me denken aan Parijs mei 1968
Zie de foto's en lees het verhaal op site Roel Janssen
[ afbeelding ]
Een vrouwenbeweging pré tweede feministische golf
[ afbeelding ]
en ook dit...Fransen zijn opgegroeid met de Franse revolutie. Verzet tegen regenten en knechten
[ afbeelding ]
ook déjà vu : Hebben ze honger? Laat ze cake eten !!!!quote:
[..]
Fransen zijn verwende kinderen, willen hun taart en hem eten.
Dunning en Kruger beldenquote:
[..]
ook déjà vu : Hebben ze honger? Laat ze cake eten !!!!
Frankrijk is failliet en ze willen meer en meer.
Het wordt harder werken voor minder.
Je eigen huis in de fik steken, verandert daar niks aan.
Het wordt harder werken voor minder.
Je eigen huis in de fik steken, verandert daar niks aan.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.

De foto's van nu zien er wel wat anders uit dan wat pacifisten met spandoeken,quote:
Deze week in Frankrijk deed me denken aan Parijs mei 1968
Zie de foto's
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Materialistisch plunderen, kinderen van de tijdgeest. Niks idealisme, spulletjes scoren.
Fuck you if I have mine.
Fuck you if I have mine.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.

Los daarvan, pas d'argent is pas d'argent, maar dat dringt nog niet echt door.
TASSERY - Live @ BASIS 20-11-2026
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
|MUSE| - Live @ AMSTERDAM 29-11-2026
Ein Besonderes unter den Besten.
Dit dus. Staatsschuld is enorm en sterk stijgende. De bluesdude van deze wereld menen dat de staat Sinterklaas is.quote:
Frankrijk is failliet en ze willen meer en meer.
Het wordt harder werken voor minder.
Je eigen huis in de fik steken, verandert daar niks aan.

Sinterklaas is blut. Platzak. Berooid. Kaalgevroten door gepensioneerden.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.
Frankrijk heeft sinds 1974 geen sluitende begroting meer gehad.
Een halve eeuw lang kocht elke regering de vrede met geleend geld: de lusten nu, de lasten later.
Zelfs de verhoging van de pensioenleeftijd naar 64 werd opgeofferd om de macht te behouden.
En nu staan de Franse belastingen aan de Europese top, ze hebben een tekort van 5,4% en een staatsschuld richting 122% van het bbp.
In 2027 gaat er zelfs meer geld naar de rente op al dat geleende geld dan naar onderwijs.
Een land dat niet durft te hervormen, offert zijn toekomst op. En noemt deze afschuwelijke erfenis 'solidariteit'.

Een land vol onvolwassenen.
Een halve eeuw lang kocht elke regering de vrede met geleend geld: de lusten nu, de lasten later.
Zelfs de verhoging van de pensioenleeftijd naar 64 werd opgeofferd om de macht te behouden.
En nu staan de Franse belastingen aan de Europese top, ze hebben een tekort van 5,4% en een staatsschuld richting 122% van het bbp.
In 2027 gaat er zelfs meer geld naar de rente op al dat geleende geld dan naar onderwijs.
Een land dat niet durft te hervormen, offert zijn toekomst op. En noemt deze afschuwelijke erfenis 'solidariteit'.
Een land vol onvolwassenen.
Zie de wereld zoals ze is. Droom van wat ze zou kunnen zijn. Bouw wat kan. Spreek alsof je je kunt vergissen.
Trolquote:
De bluesdude van deze wereld menen dat de staat Sinterklaas is.
Hoezo. Klopt het niet? Jij wilt toch dat de staat alles betaald en regelt, en jubelt de mensen toe die daarvoor rellen?quote:
Je doet een valse beschuldiging. Je weet dat je het ter plekke fantaseert, maar je wilt ruzie zoeken.quote:
[..]
Hoezo. Klopt het niet? Jij wilt toch dat de staat alles betaald en regelt, en jubelt de mensen toe die daarvoor rellen?
Terug on topic wat ik postte over mei 1968 , svp
Klopt het niet? Jij vind rellen toch geweldig? Of niet? Jij jubelt toch over de actuele plunderingen en rellen en vergelijkt ze met 68, of niet?quote:
[..]
Je doet een valse beschuldiging. Je weet dat je het ter plekke fantaseert, maar je wilt ruzie zoeken.
Terug on topic wat ik postte over mei 1968 , svp
Intussen wordt Parijs geplunderd en gebrandschat, dit heeft vooral één resultaat, Len Pen wordt president.
En dat is vooral jammer voor Oekraïne ( en Europa.)quote:
Intussen wordt Parijs geplunderd en gebrandschat, dit heeft vooral één resultaat, Len Pen wordt president.

Putin wordt het merg uit de rug gepijptquote:Op zaterdag 17 oktober 2026 21:54 schreef PieterDeRijcke het volgende:
[..]
En dat is vooral jammer voor Oekraïne ( en Europa.)
Voor mij is dat wel het belangrijkste. Ja.quote:
[..]
Putin wordt het merg uit de rug gepijpt

dat hebben ze dan toch echt aan hunzelf te danken. En wij ook uiteindelijk. Enig voordeel zou zijn als de moslims daarna in frankrijk woord houden en weggaan.quote:
[..]
En dat is vooral jammer voor Oekraïne ( en Europa.)
|
|
