WGR Werk, Geldzaken, Recht en de Beurs
Hier kun je alles kwijt over sollicitaties, werksituaties, belastingen, (handelen op) de beurs, hypotheken, beleggingen en salarissen, arbeidscontracten of geschillen met je (huis)baas. Alles over werk, geldzaken en recht dus.



Dit draadje gaat over spaarrekeningen, niet over woekerpolissen. Als de rente op die spaarrekening naar verhouding aantrekkelijk is en de voorwaarden gunstig, dan zijn hier mensen positief over Zwitserleven. Dat lijkt mij nogal logisch.quote:Op vrijdag 21 augustus 2015 20:26 schreef Slim23Hans het volgende:
Ik heb mijn spaarplan van zwitserleven net omgezet. Snap niet dat mensen positief over deze club kan zijn.


Nee, natuurlijk niet..... 😵quote:Op vrijdag 21 augustus 2015 21:27 schreef k_man het volgende:
Goh, je eerste post en meteen een linkje. Da's vast geen spam-accountje...

quote:Rentewijziging
De rente voor de variabele spaarproducten wordt per 2 september 2015 verlaagd:
MoneYou Sparen - Vrij opneembaar
1,20%* variabele rente (was 1,30%)
MoneYou Sparen - Kwartaal Spaarrekening
1,20%* variabele rente (was 1,30%)
Bonusrente van 0,30% bovenop 0,90% basisrente
De rente voor de deposito spaarproducten wordt per 4 september 2015 verlaagd:
MoneYou Sparen - 6 maanden Vast
1,30%** vaste rente (was 1,40%)
(0,70% basisrente)
MoneYou Sparen - 1 jaar Vast
1,35%*** vaste rente (was 1,45%)
(0,70% basisrente)
MoneYou Sparen - 2 jaar Vast
0,90%*** vaste rente (was 1,00%)
(0,40% basisrente)


Nou. Kreeg weer een hele stapel mails van banken dat ze hun spaarrentes verder verlagen. Hoogste deposito voor niet ál te lange termijn is 1,75% bij LeasePlan zag ik, maar dat zet natuurlijk ook geen zoden aan de dijk. Dus nu maar weer een stukje hypotheek afgelost. Dat zou anders 4,1% rente betálen zijn geweest.. Levert dus na verrekening hypotheekrenteaftrek enzo nog steeds meer op dan die 1,75% depositorente.
Word er niet echt vrolijk van. Geld in stenen stoppen vind ik eigenlijk ook maar niks.
Ben ook bezig geweest met crowdfunding, met 7 en 7,5% rente telkens bij collincrowdfund.nl, maar dat blijft natuurlijk een beetje casinowerk... zie in de draad daarover op Fok! ook steeds meer mensen die te maken krijgen met defaults. Niet bij collin overigens, wel bij GeldVoorElkaar enzo. Dus tja: mensen die denken te kunnen sparen via crowdfunding: het kán, maar denk echt heel goed na voor je ergens in investeert. Dat een leningaanvraag snel volloopt is geen garantie dat je geld terugkomt...
Hup spaarrentes! Jullie kunnen het!
Auteur van de boeken "Van Rotterdam naar het Witte Huis" (Obama) en "Project Homerus" (DSB)
Alvast een prinsjesdag primeur
Andere factoren die volgens Rabobank tot slot nog een rol kunnen spelen zijn Prinsjesdag, waarbij de analisten verwachten dat de vermogensrendementsheffing van 1,2% zal worden verlaagd. Dit zal ruimte geven voor Nederlandse banken om de spaarrente verder te verlagen en dat is daarmee goed voor de rentemarge.
Bron:
http://www.analist.be/berichten/23182-k ... ing-omhoog
Inderdaad moet je goed nadenken voordat je investeert. Ik zit tot nog toe nog goed met 19 projecten die alle 19 nog goed gaan, maar een paar defaults verder en je rendement is tot nul gereduceerdquote:
Ben ook bezig geweest met crowdfunding, met 7 en 7,5% rente telkens bij collincrowdfund.nl, maar dat blijft natuurlijk een beetje casinowerk... zie in de draad daarover op Fok! ook steeds meer mensen die te maken krijgen met defaults. Niet bij collin overigens, wel bij GeldVoorElkaar enzo. Dus tja: mensen die denken te kunnen sparen via crowdfunding: het kán, maar denk echt heel goed na voor je ergens in investeert. Dat een leningaanvraag snel volloopt is geen garantie dat je geld terugkomt...
Race to the bottom..
Clientenbond over zorgverzekeringen vergelijken. Alle info over zorgverzekeringen, zoals over de menzis zorgverzekering 2016
De 'oplossing' van de PVVDA voor de VRH is weer ouderwets socialistisch zoals we van de twee partijen mogen verwachten: we vormen het gewoon om tot een progressieve belasting!
Bron: http://www.telegraaf.nl/d(...)ing_spaargeld__.htmlquote:Kleine spaartegoeden worden minder belast
DEN HAAG - Mensen met kleine spaartegoeden worden straks minder belast over dat spaargeld. Mensen met spaargeld of vermogens boven de ton worden daarover juist zwaarder belast. De coalitiepartijen VVD en PvdA hebben daarover een akkoord bereikt.
Haagse bronnen bevestigen berichtgeving daarover van het Financieel Dagblad vrijdag. De fiscus heft nu over gespaard geld vanaf 21.000 tot een ton een vermogensrendementsheffing van 4 procent. Dat gebeurt straks pas vanaf 25.000 euro en zal bovendien omlaag gaan naar 2,9 procent.
Boven de 100.000 tot een miljoen wordt het rendement verhoogd naar 4,7 procent. Boven de miljoen wordt de rendementsheffing 5,5 procent. Bij de rijken gaat het vaak niet alleen om spaargeld, maar ook om aandelen of obligaties.
De belasting vindt plaats in schijven. Voor zeker 3 miljoen van de 3,3 miljoen mensen die vermogensbelasting betalen, zal de regeling gunstig uitpakken. De maatregel zou in 2017 moeten ingaan en maakt deel uit van de herziening van het belastingstelsel.
Ik vind het best een redelijke oplossing zoquote:
De 'oplossing' van de PVVDA voor de VRH is weer ouderwets socialistisch zoals we van de twee partijen mogen verwachten: we vormen het gewoon om tot een progressieve belasting!
[..]
Bron: http://www.telegraaf.nl/d(...)ing_spaargeld__.html
Het werkelijke rendement belasten (of inflatie al als een belasting zien, maar dat zullen ze niet doen en is ook een andere discussie) vind ik veel redelijker in plaats van er vanuit gaan dat miljonairs wel een rendement moeten kunnen halen van 5,5%. Daarnaast ben ik sowieso geen fan van progressief belasten en al helemaal niet van belastingen over een fictief rendement betalen waardoord sommige zich gedwongen voelen meer risico's te nemen, aangezien ze anders netto meer dan 100% belasting over het werkelijke rendement moeten betalen, met alle risico van dien (mensen zullen maar zo gek geweest zijn om de afgelopen maanden in de beurs te stappen omdat de rente op spaarrekeningen <1,2% is). Maar laat ik maar niet (weer) te veel offtopic gaan, de toekomstige belasting lijkt iig nog steeds hoger te zijn dan wat we op een spaarrekening kunnen krijgen.quote:
[..]
Ik vind het best een redelijke oplossing zo
Nivelleren is een feestje.quote:
De 'oplossing' van de PVVDA voor de VRH is weer ouderwets socialistisch zoals we van de twee partijen mogen verwachten: we vormen het gewoon om tot een progressieve belasting!
[..]
Bron: http://www.telegraaf.nl/d(...)ing_spaargeld__.html

Maar verder wel redelijk, toch? Ze gaan ook elk jaar opnieuw de percentages vaststellen, dus die 2.9% zal de komende jaren alleen maar dalen. Sterker nog, op het moment dat het ingaat (2017) zou het al lager moeten zijn.
Met de voorgestelde percentages ligt het omslagpunt ten op zichte van nu op iets meer dan 3 ton en voor 2 personen op ruim 6 ton.
Never in the entire history of calming down did anyone ever calm down after being told to calm down.
Niemand geeft je een garantie op een bepaald rendement buiten spaarrekeningen om.quote:Op vrijdag 28 augustus 2015 14:23 schreef k_man het volgende:
[..]
Niemand dwingt je om je 100% op spaarrekeningen te richten...
Dat kan ook maar dan zal het tarief 40% zijn. Dat systeem is immers vele malen duurder.quote:
[..]
Het werkelijke rendement belasten (of inflatie al als een belasting zien, maar dat zullen ze niet doen en is ook een andere discussie) vind ik veel redelijker in plaats van er vanuit gaan dat miljonairs wel een rendement moeten kunnen halen van 5,5%. Daarnaast ben ik sowieso geen fan van progressief belasten en al helemaal niet van belastingen over een fictief rendement betalen waardoord sommige zich gedwongen voelen meer risico's te nemen, aangezien ze anders netto meer dan 100% belasting over het werkelijke rendement moeten betalen, met alle risico van dien (mensen zullen maar zo gek geweest zijn om de afgelopen maanden in de beurs te stappen omdat de rente op spaarrekeningen <1,2% is). Maar laat ik maar niet (weer) te veel offtopic gaan, de toekomstige belasting lijkt iig nog steeds hoger te zijn dan wat we op een spaarrekening kunnen krijgen.
Ik vindt dit eigenlijk ook een goede tussenoplossing. Het omslagmoment ligt op €240k mensen met meer dan dat doen toch aan vermogensbeheer.
Een nog betere en eenvoudigere oplossing zou mijn inziens trouwens een verdere verhoging van de vrijstelling zijn en het huidige systeem behouden.
1/10 Van de rappers dankt zijn bestaan in Amerika aan de Nederlanders die zijn voorouders met een cruiseschip uit hun hongerige landen ophaalde om te werken op prachtige plantages.
"Oorlog is de overtreffende trap van concurrentie."
"Oorlog is de overtreffende trap van concurrentie."

Dus?quote:
[..]
Niemand geeft je een garantie op een bepaald rendement buiten spaarrekeningen om.

Wat een belachelijke regeling. En onrechtvaardig, aangezien ze kennelijk opgebouwd pensioen niet als vermogen meetellen. Dus iemand die een spaarrekening of aandelen portefeuille in eigen beheer heeft voor zijn pensioen die wordt keihard genaaid.
En waarom telt eigen huis niet mee als vermogen? Het is dus ook weer een nog hogere belasting op flexibiliteit (huurders nog verder benadelen tov huizenbezitters).
De kans dat ik ooit nog terugga naar NL is echt nihil
[ Bericht 8% gewijzigd door SeLang op 28-08-2015 18:21:12 ]
En waarom telt eigen huis niet mee als vermogen? Het is dus ook weer een nog hogere belasting op flexibiliteit (huurders nog verder benadelen tov huizenbezitters).
De kans dat ik ooit nog terugga naar NL is echt nihil
[ Bericht 8% gewijzigd door SeLang op 28-08-2015 18:21:12 ]
"If you want to make God laugh, tell him about your plans"
Mijn reisverslagen
Mijn reisverslagen
Je vergeet het ewf, en dat pensioen belast wordt bij uitkering. NL belast namelijk alleen inkomen.quote:
Wat een belachelijke regeling. En onrechtvaardig, aangezien ze kennelijk opgebouwd pensioen niet als vermogen meetellen. Dus iemand die een spaarrekening of aandelen portefeuille in eigen beheer heeft voor zijn pensioen die wordt keihard genaaid.
En waarom telt eigen huis niet mee als vermogen? Het is dus ook weer een nog hogere belasting op flexibiliteit (huurders nog verder benadelen tov huizenbezitters).
De kans dat ik ooit nog terugga naar NL is echt nihil
Maar jouw voorstellen worden er niet beter op.
1/10 Van de rappers dankt zijn bestaan in Amerika aan de Nederlanders die zijn voorouders met een cruiseschip uit hun hongerige landen ophaalde om te werken op prachtige plantages.
"Oorlog is de overtreffende trap van concurrentie."
"Oorlog is de overtreffende trap van concurrentie."
Klopt helemaal. Driedubbel zelfs.quote:
Wat een belachelijke regeling. En onrechtvaardig, aangezien ze kennelijk opgebouwd pensioen niet als vermogen meetellen. Dus iemand die een spaarrekening of aandelen portefeuille in eigen beheer heeft voor zijn pensioen die wordt keihard genaaid.
De kans dat ik ooit nog terugga naar NL is echt nihil
Want vanwege dat spaargeld geldt (voor Nederlanders) een vermogenstoets.
Dus als een zelfstandige buiten zijn schuld geen inkomen meer heeft: géén recht op een uitkering vanwege "spaargeld" voor zijn pensioen; hetgeen wordt gepromoot door de overheid want dat is zo verstandig....."dan kom je later niets tekort".
En vanwege spaargeld voor een fatsoenlijk pensioen: honderden euro's per MAAND betalen aan de fiscus - over het geld dat je zogenaamd ("fictief") hebt ontvangen.
Zeker geen stimulans om zelfredzaam te zijn, je eigen verantwoordelijkheid te nemen, verantwoord gedrag te vertonen, spaarzaam te zijn, etc.
Wegblijven/gaan uit Nederland is dus een erg goed idee. Hier moet je vooral niets op willen bouwen.
Het is de gemiddelde rente over de afgelopen vijf jaar en zal elk jaar worden aangepast, dus de komende jaren zal het steeds lager worden.quote:
Never in the entire history of calming down did anyone ever calm down after being told to calm down.
Daar is toch eigenwoningforfait voor?quote:
En waarom telt eigen huis niet mee als vermogen?
Never in the entire history of calming down did anyone ever calm down after being told to calm down.
Wat was eigenlijk de gemiddelde rente over de afgelopen 5 jaar? Niet 2,9% volgens mij..
Auteur van de boeken "Van Rotterdam naar het Witte Huis" (Obama) en "Project Homerus" (DSB)
Gaat dat ook naar 4,7% voor huizen boven de 100k en 5,5% voor huizen boven de 1 miljoen?quote:
[..]
Daar is toch eigenwoningforfait voor?
"If you want to make God laugh, tell him about your plans"
Mijn reisverslagen
Mijn reisverslagen
Nee, maar wel gestegen de afgelopen jaren:quote:
naar 4,7% voor huizen boven de 100k en 5,5% voor huizen boven de 1 miljoen?
2013: 0.60%
2014: 0.70%
2015: 0.75%
Maar het telt dus wel mee, wilde ik er maar mee zeggen.
Never in the entire history of calming down did anyone ever calm down after being told to calm down.

Jouw bezwaren hebben precies niks met deze aanpassing van doen. Dit was al jaren zo. Alleen de percentages veranderen.quote:
Wat een belachelijke regeling. En onrechtvaardig, aangezien ze kennelijk opgebouwd pensioen niet als vermogen meetellen. Dus iemand die een spaarrekening of aandelen portefeuille in eigen beheer heeft voor zijn pensioen die wordt keihard genaaid.
En waarom telt eigen huis niet mee als vermogen? Het is dus ook weer een nog hogere belasting op flexibiliteit (huurders nog verder benadelen tov huizenbezitters).
De kans dat ik ooit nog terugga naar NL is echt nihil
Belachelijk dat je zoveel belasting betaalt over vermogen boven 100k.
Het moet je aardig meezitten om op deze manier wat geld te maken.
Je investeert in feite veel geld om er vervolgens letterlijk niks op vooruit te gaan.
En dat van de VVD, bah.
Het moet je aardig meezitten om op deze manier wat geld te maken.
Je investeert in feite veel geld om er vervolgens letterlijk niks op vooruit te gaan.
En dat van de VVD, bah.
Life is just a series of peaks and troughs, yeah. And you don't know whether you're in a trough until you're climbing out, or on a peak, 'till you're coming down. And that's it. - David Brent
Zeker niet bij de grootbanken...quote:
Wat was eigenlijk de gemiddelde rente over de afgelopen 5 jaar? Niet 2,9% volgens mij..
Google geeft dit plaatje:
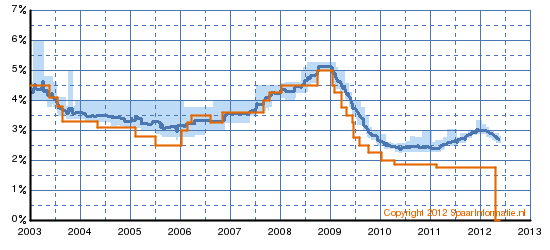
Om op 2.9% uit te komen moet je de hoogst mogelijke rente opzoeken.
censuur :O
Ook een beetje overdreven. Boven de ton ga je 1,41% betalen ipv 1,2%. Zo heel veel is dat toch niet.quote:Op vrijdag 28 augustus 2015 21:51 schreef VeX- het volgende:
Belachelijk dat je zoveel belasting betaalt over vermogen boven 100k.
Het moet je aardig meezitten om op deze manier wat geld te maken.
Je investeert in feite veel geld om er vervolgens letterlijk niks op vooruit te gaan.
En dat van de VVD, bah.
Er moet gewoon geld binnen komen en ze kunnen beter werken belonen dan oud geld


quote:Op zaterdag 21 maart 2015 13:20 schreef Ill-Skillz het volgende:
[..]
(...) [VRH] zou juist veel zwaarder, maar dan wel op progressieve wijze, moeten worden belast.

Persoonlijk vind ik het een goede ontwikkeling.
Zo is het maar net.quote:
[..]
Er moet gewoon geld binnen komen en ze kunnen beter werken belonen dan oud geld
Dat doet er helemaal niet toe, want het fictief rendement gaat niet uit van spaarrente, maar een combinatie van sparen, beleggen en obligaties.quote:
Wat was eigenlijk de gemiddelde rente over de afgelopen 5 jaar? Niet 2,9% volgens mij..
[ Bericht 20% gewijzigd door Ill-Skillz op 29-08-2015 12:07:48 (quote wat leesbaarder gemaakt) ]
Vraag van user: Waar krijg ik 2,9% rente?quote:
 Op
Jouw antwoord: Niemand dwingt je om je 100% op spaarrekeningen te richten...
Daarmee impliceer je dat er op andere manieren dan sparen 2.9% risicoloos behaald kan worden. Als er wel risico's aan zouden zitten zou het immers niet reëel zijn om die 2.9% te hanteren.
Daarom geef ik aan dat het momenteel onmogelijk is om met zekerheid die 2.9% te behalen, en dat daarom ook dit percentage weer niet logisch is.
Maar goed, het is beter dan dat het was

Wat een rare redenatie. Ik impliceer helemaal niet dat het zonder risico zou zijn. Dat is wat jij ervan maakt.quote:
Vraag van user: Waar krijg ik 2,9% rente?
Jouw antwoord: Niemand dwingt je om je 100% op spaarrekeningen te richten...
Daarmee impliceer je dat er op andere manieren dan sparen 2.9% risicoloos behaald kan worden. Als er wel risico's aan zouden zitten zou het immers niet reëel zijn om die 2.9% te hanteren.
Dan vind ik dat je niet kunt zeggen dat er alternatieven voor sparen zijn die met zekerheid een gemiddeld rendement van 2.9% opleveren.quote:
[..]
Wat een rare redenatie. Ik impliceer helemaal niet dat het zonder risico zou zijn. Dat is wat jij ervan maakt.
Bij spaarrente, obligaties, beleggingen etc. kijken naar het werkelijke rendement zou beter en eerlijker zijn. Als dat te moeilijk is eventueel een wereldindex als maatstaf nemen voor de beleggingen. Hetzelfde geldt voor de spaarrente. De gemiddelde spaarrente is eenvoudig te bepalen aan het eind van het jaar.
Dit zou zorgen voor én meer begrip zijn én wellicht ook nog meer inkomsten.
[ Bericht 15% gewijzigd door leolinedance op 29-08-2015 00:46:46 ]
Dat is toch ook zo gedaan? Alleen niet over één jaar, maar over vijf jaar. Die 2,9% schijnt de gemiddelde spaarrente over de afgelopen vijf jaar te zijn.quote:
Bij spaarrente, obligaties, beleggingen etc. kijken naar het werkelijke rendement zou beter en eerlijker zijn. Als dat te moeilijk is eventueel een wereldindex als maatstaf nemen voor de beleggingen. Hetzelfde geldt voor de spaarrente. De gemiddelde spaarrente is eenvoudig te bepalen aan het eind van het jaar.
Het hogere tarief is ook op die manier bepaald, maar dan is het ook het gemiddelde rendement van beleggingen hierin meegenomen.
Jij vergeet dat het pensioen belast wordt bij uitkering omdat er nog geen belasting over betaald is. Dat is het verschil met zelf sparen voor je oude dag. Waarbij die belasting vanwege het progressieve karakter nog lager is ook.quote:
Je vergeet [...] dat pensioen belast wordt bij uitkering. NL belast namelijk alleen inkomen.
Als je 40 jaar 1.2% per jaar mag inleveren over je pensioen, hakt dat er heel hard in.
censuur :O
Quote je nou jezelfquote:
[..]
Persoonlijk vind ik het een goede ontwikkeling.
[..]
Volgens mij zijn er ook spaar- en beleggingsproducten, al dan niet speciaal geoormerkt als pensioenvoorziening en daardoor bevroren tot de pensioengerechtigde leeftijd, die vrijgesteld zijn van de VRH.quote:
[..]
Jij vergeet dat het pensioen belast wordt bij uitkering omdat er nog geen belasting over betaald is. Dat is het verschil met zelf sparen voor je oude dag. Waarbij die belasting vanwege het progressieve karakter nog lager is ook.
Als je 40 jaar 1.2% per jaar mag inleveren over je pensioen, hakt dat er heel hard in.
Ja, een post van 6 maanden geleden. Als je ooit een voorspellende post hebt geplaatst, moet je dan natuurlijk wel extra benadrukken.quote:

Ah ok, dan is het je vergevenquote:
[..]
Ja, een post van 6 maanden geleden. Als je ooit een voorspellende post hebt geplaatst, moet je dan natuurlijk wel extra benadrukken.
Dat een losse belastingvrije pensioen spaarrekening goed zou zijn ben ik met je eens maar heel oneerlijk is het huidige systeem niet. Verder wordt je uitkering dan tegen 33%+ weg belast.quote:
[..]
Jij vergeet dat het pensioen belast wordt bij uitkering omdat er nog geen belasting over betaald is. Dat is het verschil met zelf sparen voor je oude dag. Waarbij die belasting vanwege het progressieve karakter nog lager is ook.
Als je 40 jaar 1.2% per jaar mag inleveren over je pensioen, hakt dat er heel hard in.
1/10 Van de rappers dankt zijn bestaan in Amerika aan de Nederlanders die zijn voorouders met een cruiseschip uit hun hongerige landen ophaalde om te werken op prachtige plantages.
"Oorlog is de overtreffende trap van concurrentie."
"Oorlog is de overtreffende trap van concurrentie."
Deposito's. Maar ik gok dat de methodiek later bekendgemaakt gaat worden.quote:
[..]
Vraag van user: Waar krijg ik 2,9% rente?
Jouw antwoord: Niemand dwingt je om je 100% op spaarrekeningen te richten...
Daarmee impliceer je dat er op andere manieren dan sparen 2.9% risicoloos behaald kan worden. Als er wel risico's aan zouden zitten zou het immers niet reëel zijn om die 2.9% te hanteren.
Daarom geef ik aan dat het momenteel onmogelijk is om met zekerheid die 2.9% te behalen, en dat daarom ook dit percentage weer niet logisch is.
Maar goed, het is beter dan dat het was
1/10 Van de rappers dankt zijn bestaan in Amerika aan de Nederlanders die zijn voorouders met een cruiseschip uit hun hongerige landen ophaalde om te werken op prachtige plantages.
"Oorlog is de overtreffende trap van concurrentie."
"Oorlog is de overtreffende trap van concurrentie."
Van iemand met een blowende Bob Marley als avatar kan je ook niet anders verwachten.quote:
[..]
Ja, een post van 6 maanden geleden. Als je ooit een voorspellende post hebt geplaatst, moet je dan natuurlijk wel extra benadrukken.
Ze hadden beter VRH afgeschaft. Laat mensen lekker sparen, zodat ze wat meer verantwoordelijkheid kunnen nemen als ze bijvoorbeeld door ontslag geld nodig hebben. Bovendien is het voor de jongere generatie sowieso nodig om zelf te sparen voor het pensioen, omdat de AOW straks wordt afgeschaft en de pensioenfondsen leeg zijn.
Bedankt Hans.
Ok. Zul je toch lange deposito's moeten nemen voor zo'n rendement.quote:
[..]
Deposito's. Maar ik gok dat de methodiek later bekendgemaakt gaat worden.
Right....quote:
[..]
Bovendien is het voor de jongere generatie sowieso nodig om zelf te sparen voor het pensioen, omdat de AOW straks wordt afgeschaft en de pensioenfondsen leeg zijn.
Ik heb geen gemiddeld rendement van 2,9% op spaarrekeningen gehad afgelopen jaren. Knappe jongen die dat wel gehaald heeft. Alleen 1 jaar een deposito bij leaseplanbank gehad met een actie die boven de 2,9% kwam. Maar dat was een uitzondering.quote:
[..]
Dat is toch ook zo gedaan?
Alleen niet over één jaar, maar over vijf jaar. Die 2,9% schijnt de gemiddelde spaarrente over de afgelopen vijf jaar te zijn.
Lijkt mij niet. Het rendement op de beurs is de afgelopen jaren is ontzettend hoog geweest (ca. 14% per jaar wereldwijd over de laatste 5 jaar, zie iShares Core MSCI World UCITS ETF (EUR). Dan zou dat deel dus veel hoger belast moeten worden.quote:Het hogere tarief is ook op die manier bepaald, maar dan is het ook het gemiddelde rendement van beleggingen hierin meegenomen.
Het fictief rendement is gedaald van 4 naar 2,9 procent. De vrije drempel is omhoog gegaan naar 50k. De vrh is omlaag voor 90% van de spaarders.quote:
[..]
Ik heb geen gemiddeld rendement van 2,9% op spaarrekeningen gehad afgelopen jaren. Knappe jongen die dat wel gehaald heeft. Alleen 1 jaar een deposito bij leaseplanbank gehad met een actie die boven de 2,9% kwam. Maar dat was een uitzondering.
[..]
Lijkt mij niet. Het rendement op de beurs is de afgelopen jaren is ontzettend hoog geweest (ca. 14% per jaar wereldwijd over de laatste 5 jaar, zie iShares Core MSCI World UCITS ETF (EUR). Dan zou dat deel dus veel hoger belast moeten worden.
Dat is toch een verbetering? Of moet het kabinet voortaan het beleid op de wensen van Leo de linedancer afstemmen?
Waar zeg ik precies dat het geen verbetering is?quote:
[..]
Het fictief rendement is gedaald van 4 naar 2,9 procent. De vrije drempel is omhoog gegaan naar 50k. De vrh is omlaag voor 90% van de spaarders.
Dat is toch een verbetering? Of moet het kabinet voortaan het beleid op de wensen van Leo de linedancer afstemmen?
